


Xem trước kết quả kinh doanh Q3 của Netflix: Liệu doanh thu quảng cáo có thể bù đắp sự sụt giảm tương tác của người dùng? Mức giá mục tiêu cao nhất của Wall Street là $125



Netflix sẽ công bố kết quả quý 3/2026 vào ngày 20/10. Doanh thu dự kiến đạt 12,86 tỷ USD, tăng 11,7% so với cùng kỳ, với biên lợi nhuận hoạt động ước tính 33,2%. Mặc dù việc tăng giá và mảng quảng cáo hỗ trợ lợi nhuận, công ty đang đối mặt với áp lực sụt giảm thời lượng xem của người dùng, tỷ lệ rời bỏ dịch vụ tăng và cạnh tranh gay gắt từ video ngắn. Để tái cấu trúc, Netflix vừa sa thải khoảng 1.000 nhân viên và thay đổi nhân sự cấp cao mảng nội dung. Cổ phiếu hiện giảm hơn 40% so với đỉnh 52 tuần, và thị trường dự báo biến động gần 10% sau báo cáo tài chính.
TradingKey - Netflix (NFLX) sẽ công bố kết quả tài chính quý 3 năm 2026 sau khi thị trường Mỹ đóng cửa vào ngày 20/10, theo giờ miền Đông (Mỹ). Đối mặt với những áp lực như thời lượng xem của người dùng sụt giảm, cạnh tranh nội dung ngày càng gay gắt và giá cổ phiếu liên tục điều chỉnh giảm, thị trường đang theo dõi sát sao liệu gã khổng lồ trong lĩnh vực phát trực tuyến này có thể tìm thấy các động lực tăng trưởng mới hay không.
Theo dự báo được công ty công bố trước đó, doanh thu quý 3 của Netflix dự kiến đạt 12,86 tỷ USD, tăng 11,7% so với cùng kỳ năm ngoái, với biên lợi nhuận hoạt động dự kiến đạt 33,2%. Dự báo chung của thị trường ước tính doanh thu đạt khoảng 12,87 tỷ USD và lợi nhuận trên mỗi cổ phiếu (EPS) đạt khoảng 0,82 USD. So với mức tăng trưởng doanh thu khoảng 13% trong quý 2, đà tăng trưởng quý 3 có thể tiếp tục chậm lại, nhưng đóng góp doanh thu từ việc tăng giá được kỳ vọng sẽ hỗ trợ kết quả lợi nhuận.
Việc tăng giá hỗ trợ biên lợi nhuận khi tăng trưởng doanh thu tiếp tục chậm lại
Xét từ góc độ kết quả kinh doanh, Netflix được dự báo sẽ đạt kết quả tương đối khả quan trong quý 3. Các đợt điều chỉnh giá được thực hiện trước đó tại các thị trường như Mỹ, Mexico và Tây Ban Nha sẽ phản ánh rõ nét hơn vào doanh thu quý này, trong khi việc công ty mua lại khoảng 4,7 tỷ USD cổ phiếu trong quý 2 cũng sẽ hỗ trợ cho lợi nhuận trên mỗi cổ phiếu.
Tuy nhiên, mức tăng trưởng doanh thu dự kiến khoảng 11,7% sẽ thấp hơn so với quý 2 và có thể là mức thấp nhất so với cùng kỳ trong gần ba năm qua. Điều này đồng nghĩa với việc dù Netflix vẫn có thể dựa vào các đợt tăng giá, mảng quảng cáo và quy mô thuê bao để duy trì mức tăng trưởng hai chữ số, mảng kinh doanh đăng ký dịch vụ truyền thống của hãng đã bước vào giai đoạn trưởng thành hơn.
Trong bối cảnh này, biên lợi nhuận hoạt động 33,2% có thể sẽ thu hút sự chú ý nhiều hơn so với các con số doanh thu. Nếu biên lợi nhuận đạt hoặc vượt dự báo, điều đó cho thấy việc tăng giá, kiểm soát chi phí và hiệu ứng quy mô kinh doanh vẫn đang phát huy tác dụng; ngược lại, nếu tăng trưởng lợi nhuận phụ thuộc chủ yếu vào việc sa thải nhân sự và cắt giảm chi tiêu trong khi nhu cầu xem tiếp tục suy yếu, thị trường có thể hoài nghi về tính bền vững của sự cải thiện này.
Gần đây, Netflix thông báo sẽ cắt giảm khoảng 1.000 nhân viên, tương đương khoảng 6% lực lượng lao động toàn cầu, đánh dấu đợt điều chỉnh nhân sự lớn nhất kể từ năm 2022. Đợt sa thải chủ yếu ảnh hưởng đến các bộ phận như sản phẩm, công nghệ, pháp lý và nhân sự, phản ánh sự phân bổ lại nguồn lực của ban quản lý và sự chuyển hướng tập trung vận hành sang hiệu quả lợi nhuận cùng nội dung cốt lõi.
Tăng trưởng quảng cáo và thời gian xem rơi vào thế giằng co
Khi cơ sở thuê bao bước vào giai đoạn trưởng thành, quảng cáo đang trở thành nguồn doanh thu tăng thêm quan trọng nhất của Netflix. Thị trường kỳ vọng doanh thu quảng cáo của công ty có thể đạt khoảng 3 tỷ USD vào năm 2026, tăng gấp đôi so với năm trước. Việc mở rộng các cam kết bán quảng cáo trả trước, cải thiện các công cụ mua quảng cáo tự động và cơ sở người dùng ngày càng tăng ở các gói cước có kèm quảng cáo đều tạo động lực hỗ trợ cho mục tiêu này.
Tuy nhiên, việc doanh thu quảng cáo có duy trì được đà tăng trưởng hay không cuối cùng phụ thuộc vào thời lượng xem của người dùng; nếu mức độ tương tác của người dùng với nền tảng sụt giảm, dung lượng và giá trị quảng cáo mà Netflix có thể bán cũng sẽ bị hạn chế. Theo ước tính từ các công ty nghiên cứu độc lập, người đăng ký Netflix dành trung bình khoảng 49 giờ mỗi tháng để xem nội dung trong nửa đầu năm 2026, giảm đáng kể so với mức 66 giờ cùng kỳ năm 2023; trong cùng thời gian đó, tổng thời lượng xem trên toàn nền tảng chỉ tăng khoảng 2%.
Các chỉ số người dùng tại các thị trường trưởng thành cũng đang bắt đầu xuất hiện dấu hiệu áp lực. Dữ liệu ứng dụng từ bên thứ ba cho thấy tỷ lệ hủy đăng ký dịch vụ của Netflix tại Mỹ trong quý 3 đã tăng 16,6% so với cùng kỳ năm ngoái, trong khi số lượt tải ứng dụng tại Mỹ và Canada giảm khoảng 20%. Mặc dù Netflix vẫn duy trì tỷ lệ hủy đăng ký tổng thể ở mức thấp và sở hữu lượng thuê bao toàn cầu khổng lồ, khoảng cách giữa số lượng thuê bao và mức độ tương tác đang trở thành vấn đề mà các nhà đầu tư không thể bỏ qua khi đánh giá mảng kinh doanh quảng cáo của hãng.
Netflix không còn chỉ đối mặt với sự cạnh tranh từ các nền tảng phát trực tuyến truyền thống như Disney+ và Amazon Prime Video; YouTube, TikTok cùng các nội dung video ngắn do các nhà sáng tạo thực hiện cũng đang cạnh tranh gay gắt quỹ thời gian của người dùng. So với các sản phẩm điện ảnh và truyền hình có chi phí sản xuất cao, loại hình nội dung này được cập nhật nhanh hơn và cung cấp nguồn cung phong phú hơn, tạo ra thách thức đối với mô hình đầu tư nội dung truyền thống của Netflix.
Do đó, các chương trình phát sóng trực tiếp đã trở thành một hướng đi then chốt khi ban quản lý tìm kiếm nhu cầu người xem tăng thêm. Netflix đang mở rộng các sự kiện thể thao và chương trình giải trí trực tiếp, sau khi giành được bản quyền phát sóng World Cup 2030 tại Tây Ban Nha và Andorra. Tuy nhiên, nội dung trực tiếp thường đi kèm chi phí bản quyền đắt đỏ và hiện đóng góp hạn chế vào tổng thời lượng xem. Ban lãnh đạo cần chứng minh rằng mức tăng trưởng thuê bao, doanh thu quảng cáo và ảnh hưởng thương hiệu do các chương trình trực tiếp tạo ra đủ để bù đắp khoản đầu tư liên quan, thay vì chỉ tạo ra sức hút ngắn hạn.
Giá mục tiêu trung bình của Phố Wall giảm trong bối cảnh tái cấu trúc đội ngũ nội dung
Trong bối cảnh mức độ tương tác của người dùng suy giảm, Netflix cũng đang tái cấu trúc bộ máy quản lý nội dung. Trưởng bộ phận nội dung toàn cầu lâu năm Bela Bajaria đã rời đi, và cựu lãnh đạo của Disney và Fox là Peter Rice sẽ tiếp quản vị trí Giám đốc Nội dung vào ngày 26 tháng 10; trưởng bộ phận điện ảnh Dan Lin sau đó cũng đã rời công ty. Ông Rice sẽ tạm thời phụ trách mảng điện ảnh trong khi quản lý ngân sách nội dung toàn cầu khổng lồ của Netflix.
Chuỗi thay đổi này cho thấy Netflix đang hướng tới việc nâng cao tỷ lệ thành công của các khoản đầu tư nội dung và tái tạo các tác phẩm ăn khách có khả năng duy trì thời lượng xem của khán giả. Công ty đang giảm phân bổ nguồn lực cho các dự án hiệu quả kém, đồng thời khám phá việc chiếu phim tại rạp, phát sóng thể thao trực tiếp, podcast và các lịch trình phát sóng chương trình thay thế. Tuy nhiên, liệu các chiến lược này có thể cải thiện mức độ tương tác hay không vẫn cần được kiểm chứng qua nhiều quý.
Thị trường vốn đã phản ánh một phần những lo ngại này vào giá cổ phiếu, khi cổ phiếu của Netflix gần đây giao dịch quanh mức 70 USD, giảm hơn 40% so với mức đỉnh 52 tuần. Trong bối cảnh thời lượng xem sụt giảm, sa thải nhân sự và tái cấu trúc đội ngũ nội dung, thị trường hợp đồng quyền chọn dự báo cổ phiếu có thể biến động gần 10% sau khi báo cáo kết quả kinh doanh được công bố.
Quan điểm của Phố Wall về Netflix cũng có sự phân hóa nhất định.
Theo dữ liệu từ TipRanks, giá mục tiêu trung bình 12 tháng của các nhà phân tích là khoảng 87,91 USD, với mức dự báo cao nhất là 125 USD và thấp nhất là 57 USD. Một số tổ chức tin rằng việc kiếm tiền từ quảng cáo, tăng giá dịch vụ và mở rộng biên lợi nhuận vẫn có thể thúc đẩy cổ phiếu phục hồi, trong khi các quan điểm thận trọng lo ngại rằng sức thu hút của nội dung suy giảm sẽ dần làm bào mòn tăng trưởng thuê bao và quyền định giá.
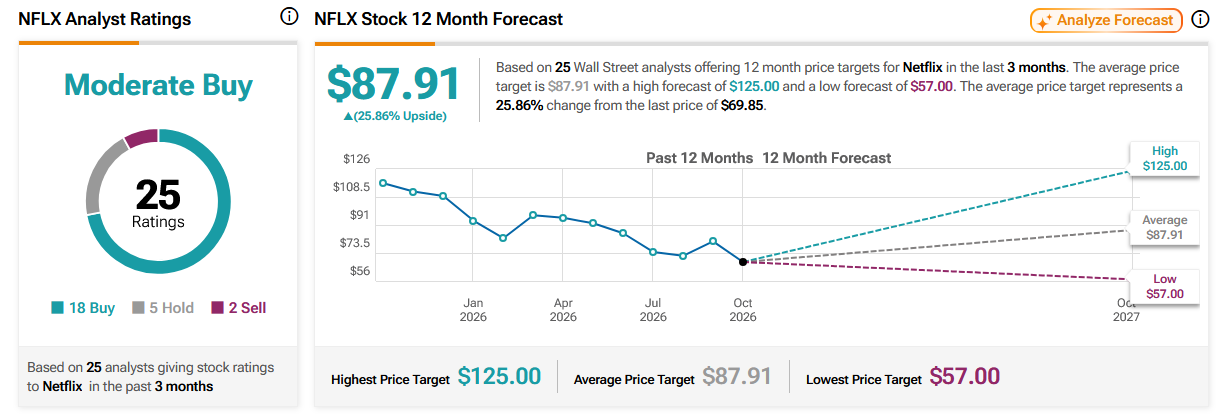
Nguồn: TipRanks
Nội dung này được dịch bằng trí tuệ nhân tạo và đã được hiệu đính cho dễ hiểu hơn. Chỉ mang tính chất tham khảo.
Bài viết đề xuất







Bình luận (0)
Nhấn vào nút $ , nhập ký hiệu, và chọn để liên kết với một cổ phiếu, ETF, hoặc mã khác.