


Xem trước Kết quả Kinh doanh Quý 3 của Tesla: Biên lợi nhuận mảng ô tô có thể ổn định? Mức giá mục tiêu cao nhất của Wall Street ở mức $550



Podcast AI


Tesla sẽ công bố kết quả kinh doanh quý 3 năm 2026 vào ngày 21 tháng 10. Thị trường dự báo doanh thu đạt từ 27,9 tỷ USD đến 28,1 tỷ USD, còn lợi nhuận điều chỉnh trên mỗi cổ phiếu đạt từ 0,44 USD đến 0,45 USD. Trong quý, Tesla đã bàn giao 486.532 xe, vượt mức dự báo 461.974 xe. Giới đầu tư hiện tập trung theo dõi biên lợi nhuận mảng ô tô, tiến độ thương mại hóa Robotaxi, FSD, Optimus, cũng như kế hoạch chi tiêu vốn và dòng tiền tự do của công ty.

TradingKey - Tesla (TSLA) sẽ công bố kết quả tài chính quý 3 năm 2026 sau khi thị trường chứng khoán Mỹ đóng cửa vào ngày 21 tháng 10 theo giờ Miền Đông và tổ chức cuộc họp trao đổi về kết quả kinh doanh vào lúc 17:30 cùng ngày. Thị trường đang tập trung vào tiến độ thương mại hóa Robotaxi, FSD và Optimus, cũng như việc mở rộng chi tiêu vốn.
Thị trường dự báo doanh thu quý 3 của Tesla sẽ đạt khoảng 27,9 tỷ USD đến 28,1 tỷ USD, gần như đi ngang so với cùng kỳ năm ngoái. Lợi nhuận điều chỉnh trên mỗi cổ phiếu dự kiến đạt từ 0,44 USD đến 0,45 USD, giảm từ mức 0,50 USD của cùng kỳ năm trước. Nói cách khác, sự phục hồi của lượng xe bàn giao vẫn chưa chuyển hóa hoàn toàn thành việc cải thiện khả năng sinh lời, và chiến lược định giá, cơ cấu sản phẩm cùng việc kiểm soát chi phí sẽ tiếp tục quyết định chất lượng thực sự của kết quả kinh doanh quý này.
Lượng giao xe vượt kỳ vọng: Biên lợi nhuận mảng ô tô liệu có cải thiện?
Tesla đã bàn giao tổng cộng 486.532 xe trong quý 3, vượt dự báo đồng thuận của thị trường do công ty tổng hợp là 461.974 xe; sản lượng xe sản xuất trong kỳ đạt 464.391 chiếc và dung lượng lưu trữ năng lượng được triển khai đạt 13,7 GWh. Mặc dù lượng xe bàn giao đã phục hồi so với quý trước và vượt kỳ vọng, chỉ số này vẫn giảm khoảng 2% so với cùng kỳ năm ngoái, cho thấy mảng kinh doanh ô tô vẫn chưa quay trở lại quỹ đạo tăng trưởng ổn định.
Bên cạnh doanh số bán hàng, biên lợi nhuận gộp mảng ô tô nhiều khả năng là chỉ số quan trọng nhất trong báo cáo kết quả kinh doanh lần này. Trong quý 2, biên lợi nhuận gộp mảng ô tô của Tesla không bao gồm tín chỉ môi trường đạt khoảng 16,3%, trong khi dòng tiền tự do ở mức âm 1,1 tỷ USD. Thị trường kỳ vọng biên lợi nhuận gộp mảng ô tô quý 3 sẽ phục hồi lên khoảng 17%, nhưng việc giảm giá và khuyến mại, thuế quan, chi phí bảo hành cùng chi phí mở rộng sản xuất sản phẩm mới có thể hạn chế mức độ cải thiện này.
Nếu đà tăng trưởng lượng xe bàn giao chủ yếu dựa vào các chính sách ưu đãi về giá trong khi lợi nhuận trên mỗi chiếc xe không phục hồi song song, sự hỗ trợ từ doanh số vượt kỳ vọng đối với định giá sẽ tương đối hạn chế. Ngược lại, nếu biên lợi nhuận gộp mảng ô tô cải thiện rõ rệt trong khi hàng tồn kho và chi phí hoạt động duy trì ổn định, thị trường có thể coi đó là tín hiệu cho thấy mảng kinh doanh ô tô truyền thống đang tiến gần đến đáy.
Robotaxi và Optimus: Các biến số quan trọng quyết định định giá dài hạn
So với doanh số bán xe theo từng quý, Robotaxi, FSD và Optimus đang tạo ra ảnh hưởng lớn hơn đối với định giá dài hạn của Tesla. Giới đầu tư đã sẵn sàng trả mức giá cao hơn cho mảng xe tự lái và robot của hãng, nhưng sự kiên nhẫn của thị trường đối với các buổi trình diễn mang tính ý tưởng đang dần cạn kiệt.
Về công nghệ tự lái, thị trường rất mong muốn biết thêm về tốc độ mở rộng và phạm vi hoạt động của đội xe Robotaxi, hiệu quả của gói đăng ký FSD trả phí, cùng tiến độ trong công nghệ tự lái không cần giám sát. Tesla trước đó đã triển khai hoạt động Robotaxi tại một số thành phố của Mỹ, nhưng quy mô đội xe, quy định pháp lý và hiệu quả kinh tế trên mỗi đơn vị vẫn là những thách thức chính đối với việc thương mại hóa.
Morgan Stanley từng nhấn mạnh rằng khả năng mở rộng số km di chuyển của FSD và phát triển công nghệ tự lái không cần giám sát của Tesla sẽ ảnh hưởng trực tiếp đến đánh giá của thị trường về định giá dài hạn của công ty. Nếu công nghệ tự lái có thể từng bước chuyển đổi thành các dịch vụ vận hành có thể mở rộng quy mô, điều này dự kiến sẽ tạo ra các dòng doanh thu mới trong tương lai.
Optimus cũng đang ở giai đoạn phát triển quan trọng. Tesla đang đẩy mạnh hạ tầng sản xuất robot cũng như hoạt động R&D công nghệ liên quan, nhưng khả năng vận động khéo léo của bàn tay robot, nguồn cung linh kiện, chi phí sản xuất hàng loạt và các kịch bản ứng dụng thực tế vẫn cần được kiểm chứng thêm. Vì vậy, những cập nhật mới nhất từ ban lãnh đạo về tiến trình sản xuất hàng loạt, mục tiêu sản lượng và ứng dụng thương mại của Optimus trong báo cáo tài chính và cuộc họp trao đổi lần này có thể là động lực chính tác động đến tâm lý thị trường.
Ngoài ra, Tesla gần đây đã giới thiệu mẫu xe Roadster thế hệ tiếp theo tích hợp công nghệ từ SpaceX, với kế hoạch bắt đầu sản xuất vào năm 2028. Dù mẫu xe này thể hiện sự cộng hưởng kỹ thuật giữa hai công ty, thời điểm sản xuất hàng loạt vẫn còn khá xa và đóng góp tài chính ngắn hạn dự kiến sẽ ở mức hạn chế. Đối với giới đầu tư, ý nghĩa lớn hơn của Roadster nằm ở khía cạnh trình diễn công nghệ và giá trị thương hiệu, thay vì mang lại cú hích tức thì cho lợi nhuận theo quý.
Thị trường tập trung vào Capex và tin đồn sáp nhập SpaceX
Tesla đang đẩy mạnh đầu tư vào AI, xe tự lái, robot và các cơ sở sản xuất liên quan, khiến chi tiêu vốn và dòng tiền tự do trở thành những yếu tố then chốt trong báo cáo kết quả kinh doanh lần này.
Theo dự báo trung bình của các nhà phân tích do Tesla tổng hợp, chi tiêu vốn quý 3 dự kiến đạt khoảng 7,77 tỷ USD, dòng tiền từ hoạt động kinh doanh khoảng 3,27 tỷ USD và dòng tiền tự do dự báo ở mức âm 4,51 tỷ USD.
Nếu chi tiêu vốn thực tế vượt kỳ vọng trong khi dòng tiền từ hoạt động kinh doanh không đủ bù đắp cho các khoản đầu tư mới, áp lực lên dòng tiền tự do của Tesla có thể gia tăng hơn nữa. Ngược lại, nếu công ty có thể kiểm soát chi phí trong khi vẫn duy trì chi tiêu cho R&D và từng bước gia tăng đóng góp doanh thu từ các mảng kinh doanh mới, mối lo ngại của thị trường về hiệu quả phân bổ vốn của hãng nhiều khả năng sẽ hạ nhiệt.
Trong khi đó, tin đồn về khả năng sáp nhập giữa Tesla và SpaceX (SPCX) cũng thu hút sự chú ý. Các nhà phân tích của Barclays trước đó lưu ý rằng hai bên có thể công bố một thỏa thuận trước cuộc họp cổ đông thường niên của Tesla vào ngày 3 tháng 12, nhưng tính đến thời điểm hiện tại, chưa công ty nào chính thức xác nhận bất kỳ kế hoạch sáp nhập nào. Báo cáo ủy quyền mới nhất của Tesla đề cập đến các chủ đề như bầu lại thành viên hội đồng quản trị và thù lao lãnh đạo, đồng thời không liệt kê việc sáp nhập thành một nội dung biểu quyết rõ ràng.
Phố Wall vẫn chia rẽ sâu sắc về Tesla. Các tổ chức theo phe giá lên tin rằng Robotaxi, FSD và Optimus có thể biến Tesla từ một hãng sản xuất ô tô thành một nền tảng trí tuệ nhân tạo và robot. Trong khi đó, các quan điểm thận trọng cho rằng các mảng kinh doanh này vẫn đối mặt với một chặng đường dài để đạt được lợi nhuận ở quy mô lớn, và mức định giá hiện tại đã phản ánh phần lớn triển vọng tăng trưởng dài hạn.
Theo thống kê từ TipRanks, có tổng cộng 27 nhà phân tích đã đưa ra mục tiêu giá trong 12 tháng cho Tesla trong 3 tháng qua, với mục tiêu trung bình là 402,47 USD, dự báo cao nhất là 550 USD và thấp nhất chỉ là 24,86 USD. Biên độ chênh lệch rộng như vậy nhấn mạnh rằng thị trường vẫn chưa đạt được đồng thuận về phương pháp định giá cho mảng kinh doanh ô tô truyền thống so với mảng kinh doanh trí tuệ nhân tạo của Tesla.
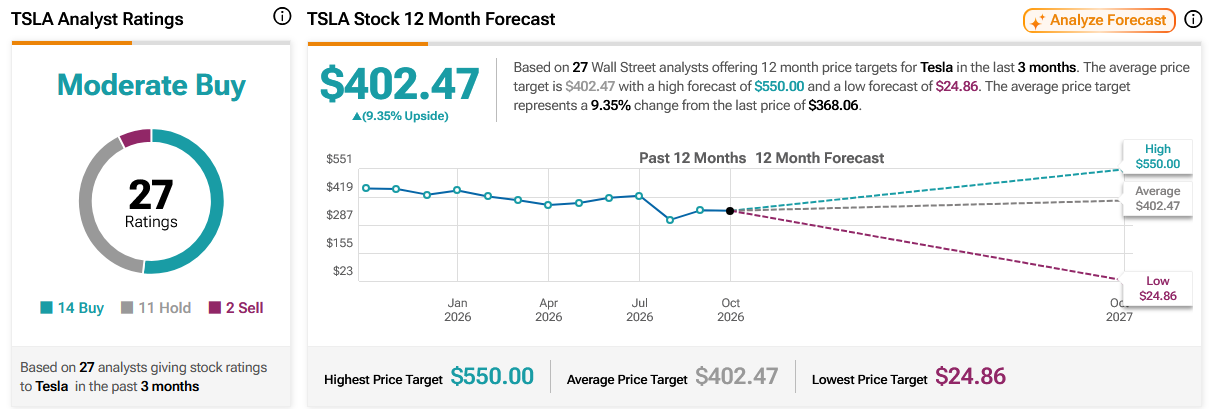
Nguồn: TipRanks
Nội dung này được dịch bằng trí tuệ nhân tạo và đã được hiệu đính cho dễ hiểu hơn. Chỉ mang tính chất tham khảo.
Bài viết đề xuất








Bình luận (0)
Nhấn vào nút $ , nhập ký hiệu, và chọn để liên kết với một cổ phiếu, ETF, hoặc mã khác.