


Dự báo giá cổ phiếu SpaceX: Trước báo cáo kết quả kinh doanh quý 3, liệu cổ phiếu có giữ vững mốc 140 USD?



Podcast AI


Cổ phiếu SpaceX (SPCX) giảm 1,74%, đóng cửa ở mức 146,03 USD trước thềm công bố kết quả tài chính quý 3/2026. Phố Wall dự báo doanh thu đạt 12,89 tỷ USD và EPS đạt 0,14-0,23 USD. Thị trường tập trung vào khả năng sinh lời, mảng Starlink, doanh thu AI và chi phí vốn. Về kỹ thuật, SPCX đang chịu áp lực giảm, giao dịch dưới đường trung bình động 20 ngày. Ngưỡng hỗ trợ quan trọng ở mức 140 USD; nếu giữ vững, cổ phiếu có thể phục hồi hướng tới các vùng kháng cự 149-152 USD và 167 USD.

TradingKey - Theo giờ ET ngày 19/10, cổ phiếu SpaceX (SPCX) đã giảm 1,74% trong phiên thứ Sáu tuần trước, đóng cửa ở mức 146,03 USD, với mức giảm tích lũy trong tháng này vượt quá 10%. Trong bối cảnh các cổ phiếu liên quan đến AI liên tục chịu áp lực gần đây, SpaceX sẽ công bố kết quả tài chính quý 3/2026 sau khi thị trường đóng cửa vào thứ Ba (ngày 20/10), điều này sẽ ảnh hưởng đáng kể đến diễn biến giá cổ phiếu trong thời gian tới.
Xem trước kết quả kinh doanh của SpaceX: Trọng tâm vào khả năng sinh lời trở lại, Starlink và doanh thu AI
Về phía kỳ vọng của thị trường, Phố Wall hiện dự báo doanh thu quý 3 của SpaceX sẽ đạt khoảng 12,89 tỷ USD, tăng khoảng 65% so với cùng kỳ năm ngoái, với lợi nhuận trên mỗi cổ phiếu (EPS) dự kiến đạt khoảng 0,14 USD và một số dự báo từ các tổ chức lên tới 0,23 USD. Để so sánh, công ty đã báo cáo doanh thu quý 2 đạt 7,81 tỷ USD, tăng 92% so với cùng kỳ, với mức lỗ trên mỗi cổ phiếu là 0,09 USD. Do đó, nếu đạt được kỳ vọng của thị trường trong quý này, SpaceX sẽ ghi nhận EPS quý dương đầu tiên kể từ khi niêm yết.
Trọng tâm chính đầu tiên của báo cáo kết quả kinh doanh này là mảng kinh doanh Starlink. Thị trường dự báo doanh thu liên quan đến Starlink và Kết nối trong quý 3 sẽ đạt khoảng 4,7 tỷ đến 4,8 tỷ USD, với biên lợi nhuận hoạt động dự kiến tăng tiếp lên khoảng 37,5%. Số lượng người dùng Starlink của SpaceX đã đạt 12 triệu trong quý 2, với doanh thu từ mảng Kết nối đạt 4,29 tỷ USD; do đó, số lượng thuê bao tăng ròng, ARPU và sự tăng trưởng ở nhóm khách hàng doanh nghiệp cũng như chính phủ trong quý này sẽ ảnh hưởng trực tiếp đến định giá của thị trường đối với dòng tiền trong tương lai của Starlink. Nếu cả doanh thu và biên lợi nhuận đều vượt kỳ vọng, điều này có thể tạo động lực tích cực hỗ trợ giá cổ phiếu; ngược lại, nếu tăng trưởng thuê bao chậm lại, nó có thể gây áp lực lên đánh giá của thị trường về tính bền vững trong đà tăng trưởng của mảng kinh doanh Kết nối.
Trọng tâm chính thứ hai là mảng kinh doanh AI và chi phí vốn. Thị trường hiện kỳ vọng doanh thu liên quan đến AI của SpaceX trong quý 3 sẽ đạt khoảng 6,47 tỷ USD, trở thành nguồn tăng trưởng doanh thu quan trọng; tuy nhiên, công ty cũng cần liên tục đầu tư vào các trung tâm dữ liệu, GPU và hạ tầng năng lượng. Ước tính của thị trường cho thấy mức tiêu tiền mặt có thể lên tới khoảng 10,8 tỷ USD trong quý này. Mối lo ngại chính đằng sau đà sụt giảm gần đây của nhóm ngành AI là liệu chi phí vốn cao có thể chuyển hóa thành đà tăng trưởng lợi nhuận tương xứng hay không. Do đó, nếu tăng trưởng doanh thu từ AI vượt kỳ vọng trong khi chi phí vốn và mức tiêu tiền mặt vẫn được kiểm soát, giá cổ phiếu có thể nhận được sự hỗ trợ; ngược lại, ngay cả khi doanh thu vượt kỳ vọng, nếu quy mô đầu tư tiếp tục mở rộng đáng kể, thị trường vẫn có thể tập trung vào áp lực đối với dòng tiền tự do.
Đối với các nhà đầu tư, cần theo dõi sát sao những cập nhật từ ban quản lý về kế hoạch phóng Starship sau Chuyến bay 14 (Flight 14), Starlink Mobile và việc triển khai các vệ tinh thế hệ tiếp theo. SpaceX gần đây đã thâu tóm lượng băng tần vô tuyến 800MHz trị giá khoảng 8 tỷ USD, đồng thời nhận được sự phê duyệt của FCC để triển khai lên tới 15.000 vệ tinh Starlink Mobile thế hệ tiếp theo. Các dự án này cho thấy nhu cầu vốn trong tương lai nhiều khả năng sẽ tiếp tục duy trì ở mức cao.
Phân tích kỹ thuật giá cổ phiếu SPCX
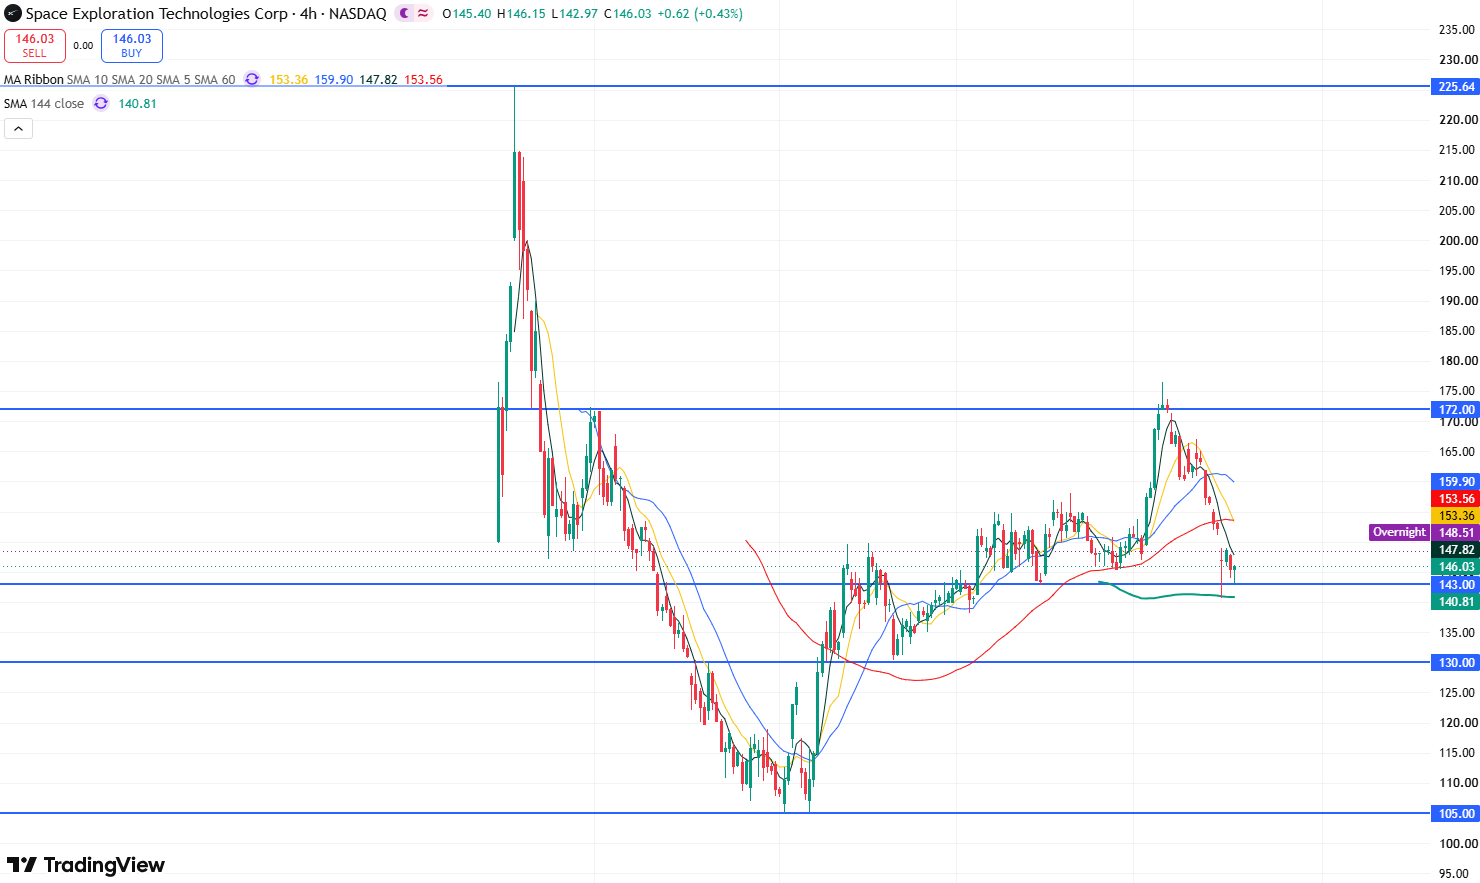
Biểu đồ giá cổ phiếu SPCX theo ngày, Nguồn: TradingView
Quan sát biểu đồ ngày của giá cổ phiếu SPCX, cổ phiếu này đã liên tục điều chỉnh lùi kể từ khi đạt mức đỉnh định kỳ 176,42 USD vào ngày 6/10. Tính đến ngày 16/10, cổ phiếu đóng cửa ở mức 146,03 USD, giảm xuống dưới đường trung bình động 20 ngày quanh mức 155,24 USD, cho thấy tâm lý thị trường đang bị chi phối bởi phe bán. Tuy nhiên, trong hai phiên giao dịch vừa qua, giá cổ phiếu đã kiểm tra đà giảm về hướng 140 USD nhưng không phá vỡ xuống dưới mức này, cho thấy có lực hỗ trợ nhất định tại đây. Trong khi đó, mức này nằm trên đường trung bình động 60 ngày, điều này có thể tạo thành vùng hội tụ hỗ trợ, tiềm năng thúc đẩy một đợt phục hồi ngắn hạn cho giá cổ phiếu.
Hiện tại, nếu giá cổ phiếu phá vỡ xuống dưới ngưỡng hỗ trợ quan trọng 140 USD, nó có thể tiếp tục điều chỉnh về vùng 130 USD trong ngắn hạn. Nếu ngưỡng này không được giữ vững, giá cổ phiếu có thể giảm tiếp về mức 105 USD.
Ngược lại, nếu giá cổ phiếu trụ vững trên mức 140 USD, nó được kỳ vọng sẽ phục hồi và lấp khoảng trống giá (gap) 149-152 USD gần đây. Phía trên mức đó, ngưỡng tiếp theo sẽ là 156 USD, và đà tăng tiếp tục có thể dẫn đến việc kiểm tra lại vùng kháng cự gần 167 USD.
Nội dung này được dịch bằng trí tuệ nhân tạo và đã được hiệu đính cho dễ hiểu hơn. Chỉ mang tính chất tham khảo.
Bài viết đề xuất






Bình luận (0)
Nhấn vào nút $ , nhập ký hiệu, và chọn để liên kết với một cổ phiếu, ETF, hoặc mã khác.