


Báo cáo tuần Wall Street của TradingKey: Lạm phát gia tăng làm tăng áp lực lãi suất; Nasdaq giảm 4,48%, mức giảm theo tuần lớn nhất kể từ tháng 6



Podcast AI


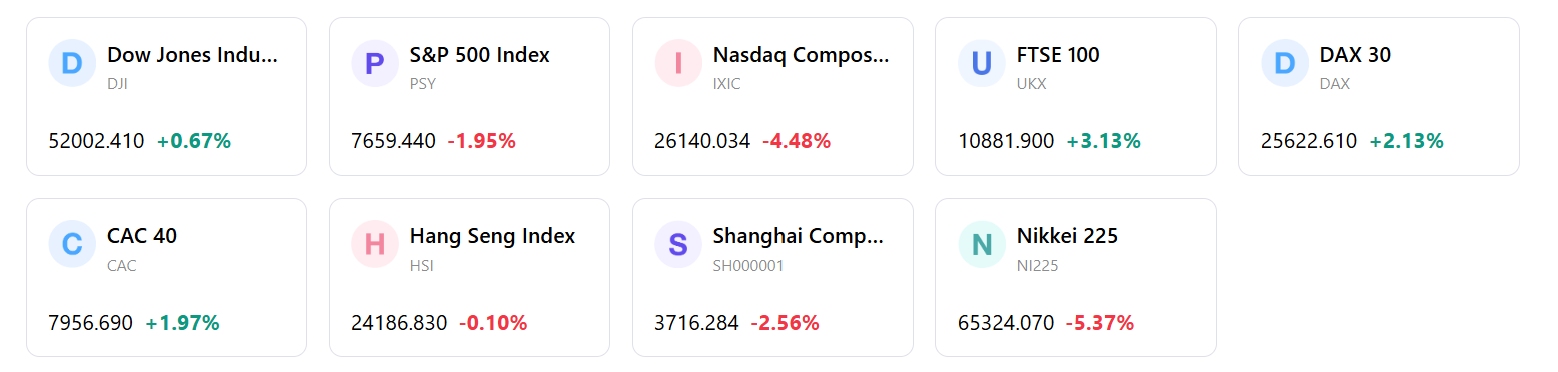
Từ 12/10 đến 18/10/2026, kinh tế Mỹ đối mặt lạm phát dai dẳng và chi phí năng lượng cao, với CPI tháng 9 tăng 3,7% và giá dầu WTI vượt 101 USD/thùng. Lợi suất trái phiếu 10 năm duy trì trên 5%. Thị trường chứng khoán phân hóa mạnh: Nasdaq giảm 4,48%, S&P 500 giảm 1,95% và Russell 2000 giảm 3,00%, trong khi Dow Jones tăng 0,67%. Nhóm công nghệ và bán dẫn sụt giảm sâu do lo ngại về nợ hạ tầng AI, còn các ngành phòng thủ vượt trội. Chỉ số VIX tăng lên 20,0 và chỉ số Sợ hãi & Tham lam rơi vào vùng sợ hãi tột độ ở mức 18.
Đánh giá & Phân tích thị trường tuần qua
TradingKey - Trong giai đoạn từ ngày 12/10/2026 đến ngày 18/10/2026, môi trường kinh tế vĩ mô của Mỹ bị chi phối bởi áp lực lạm phát dai dẳng và chi phí năng lượng toàn cầu ở mức cao. Dữ liệu Chỉ số Giá tiêu dùng (CPI) toàn phần tháng 9 được công bố vào ngày 14/10 cho thấy lạm phát hàng năm tăng lên 3,7%, do giá xăng tăng vọt 9,1%, trong khi CPI lõi hàng tháng tăng 0,3%. Lạm phát bán buôn cũng tăng cao hơn so với dự kiến, với Chỉ số Giá sản xuất (PPI) tháng 9 tăng 1,3% so với tháng trước và 6,3% so với cùng kỳ năm ngoái. Giá dầu thô tiếp tục ở mức cao do căng thẳng địa chính trị tại Trung Đông, với giá dầu WTI chốt phiên ở mức trên 101 USD/thùng và giá dầu Brent có thời điểm chạm mức 110 USD/thùng. Lợi suất trái phiếu Kho bạc Mỹ kỳ hạn 10 năm chuẩn biến động trong ngày gần các mức cao nhất trong nhiều thập kỷ ở mức trên 5,2%, trước khi lùi về mức 5,08% vào cuối tuần khi nhu cầu mua trái phiếu trú ẩn an toàn xuất hiện trong đợt suy yếu của thị trường chứng khoán.
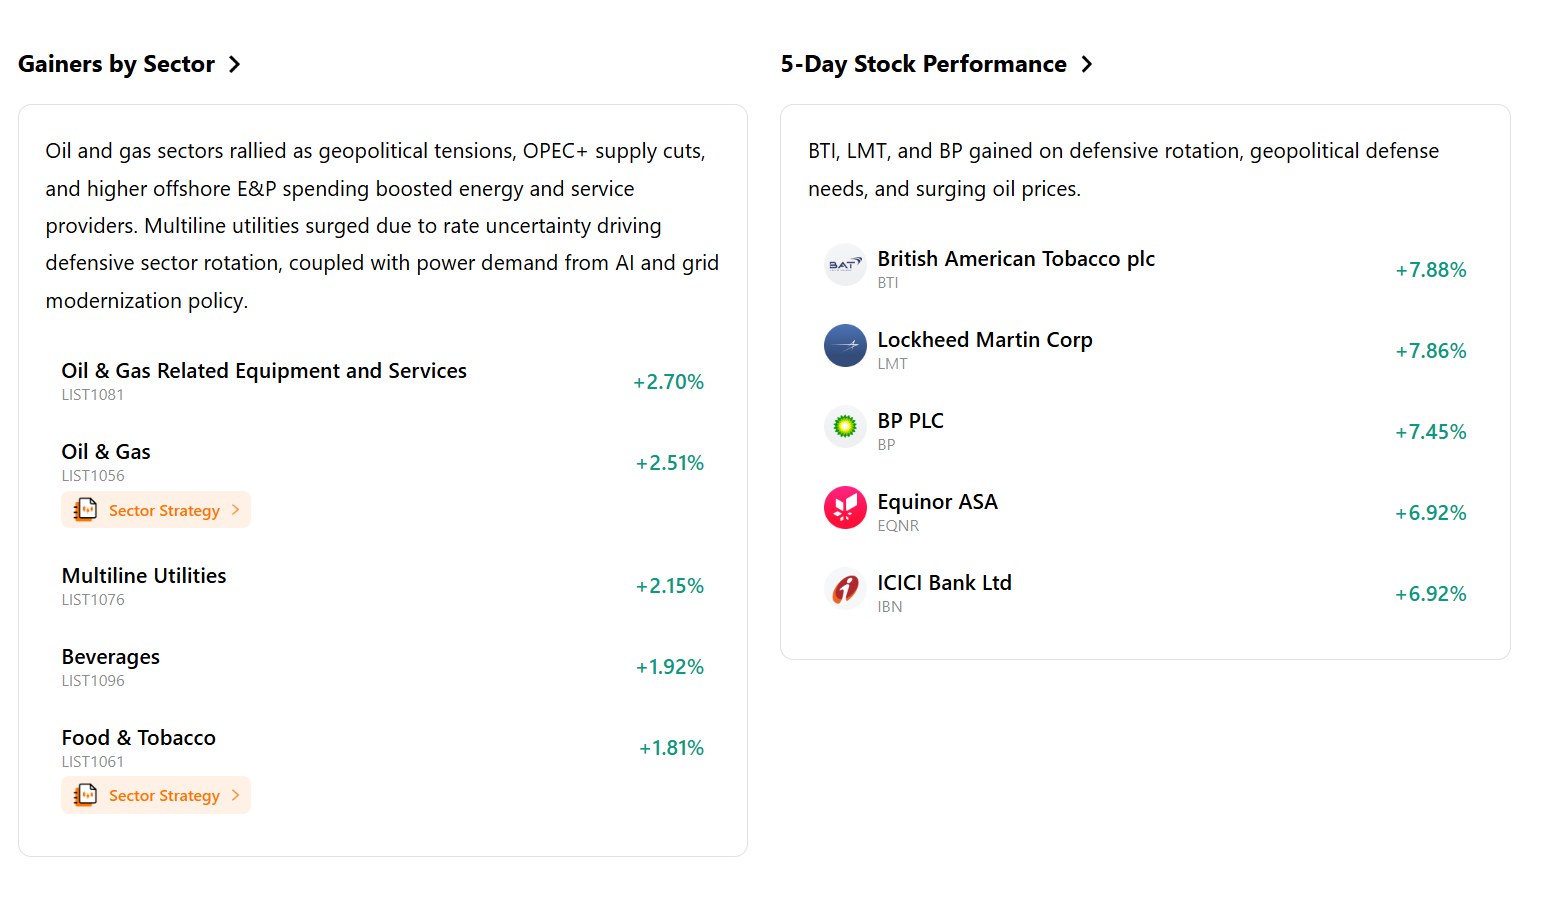
Các chỉ số chứng khoán chính của Mỹ ghi nhận sự phân hóa mạnh mẽ trong kỳ báo cáo từ ngày 12/10/2026 đến ngày 18/10/2026. Chỉ số Nasdaq Composite thiên về công nghệ ghi nhận tuần giao dịch tồi tệ nhất kể từ tháng 6, giảm 4,48% xuống mức 26.140,03 điểm, trong khi chỉ số S&P 500 đại diện cho toàn thị trường giảm 1,95% xuống đóng cửa ở mức 7.659,44 điểm. Ngược lại, chỉ số Dow Jones Industrial Average tăng 0,67% lên mức 52.002,41 điểm, nhờ sự dịch chuyển dòng tiền sang các cổ phiếu giá trị phòng thủ và blue-chip truyền thống. Chỉ số Russell 2000 đại diện cho các công ty vốn hóa nhỏ giảm 3,00% xuống mức 2.721,37 điểm. Hiệu suất theo ngành cho thấy sự sụt giảm mạnh của các cổ phiếu công nghệ và bán dẫn, với Chỉ số Bán dẫn PHLX giảm 11,41% qua 8 phiên giảm liên tiếp. Trong khi đó, các ngành phòng thủ bao gồm hàng tiêu dùng thiết yếu, y tế, tiện ích và năng lượng lại có hiệu suất vượt trội so với thị trường chung.
Mùa báo cáo kết quả kinh doanh quý 3 của các doanh nghiệp chính thức bắt đầu với việc các định chế tài chính lớn, bao gồm JPMorgan Chase, Goldman Sachs, Citigroup và Wells Fargo, công bố doanh thu và lợi nhuận tích cực nhờ hoạt động giao dịch khởi sắc và thu nhập lãi thuần mạnh mẽ. Tuy nhiên, sự chú ý của thị trường nhanh chóng chuyển sang ngành công nghệ khi mối lo ngại gia tăng về khoản nợ cho hạ tầng trí tuệ nhân tạo và hiệu quả của chi phí vốn đã kích hoạt làn sóng bán tháo trên diện rộng ở các cổ phiếu bán dẫn và neocloud có đòn bẩy cao. Các công ty hạ tầng AI chuyên dụng chịu tổn thất nặng nề, phủ bóng đen lên các nhà cung cấp sản xuất chip. Ngoài ra, các thông điệp từ Fed và các dữ liệu kinh tế đã làm gia tăng lo ngại rằng áp lực chi phí sinh hoạt và năng lượng dai dẳng sẽ buộc các nhà hoạch định chính sách tiền tệ phải duy trì lãi suất ở mức cao cho đến hết năm.
Dòng vốn phản ánh rõ trạng thái né tránh rủi ro (risk-off) đối với các cổ phiếu tăng trưởng và xu hướng tìm kiếm các công cụ phòng thủ. Các nhà đầu tư tổ chức đã chuyển vốn khỏi các cổ phiếu công nghệ có hệ số beta cao sang trái phiếu Kho bạc Mỹ và các ngành có tỷ suất cổ tức cao. Biến động thị trường tăng mạnh, trong đó chỉ số đo lường biến động chuẩn của Phố Wall là VIX tăng hơn 20% lên mức khoảng 20,0, cho thấy sự lo ngại gia tăng của nhà đầu tư. Các chỉ báo tâm lý chuyển sang trạng thái tiêu cực rõ rệt, khi Chỉ số Sợ hãi & Tham lam (CNN Fear & Greed Index) giảm xuống mức 18 trên 100, rơi vào vùng sợ hãi tột độ trong bối cảnh đợt sụt giảm diện rộng của các cổ phiếu tăng trưởng vốn hóa siêu lớn và lợi suất trái phiếu duy trì ở mức cao.
Tuần giao dịch này đánh dấu một bước xoay trục cấu trúc quan trọng trong thị trường giá lên của Mỹ, được thúc đẩy bởi tác động kép từ dữ liệu lạm phát dai dẳng và việc định giá lại sự mở rộng ngành công nghệ được tài trợ bằng nợ. Logic thị trường đã chuyển từ đà tăng trưởng theo động lực sang việc đánh giá khắt khe các yếu tố cơ bản vi mô và chiến lược phân bổ phòng thủ. Mặc dù chi tiêu tiêu dùng nội địa cốt lõi vẫn duy trì tính chống chịu tốt, áp lực lợi suất kéo dài và những lo ngại về đòn bẩy theo từng ngành đã kìm hãm đà tăng của các chỉ số chung, tạo nên một môi trường vĩ mô được định hình bởi sự phân hóa ngày càng tăng giữa các tài sản và sự xoay trục yếu tố đầu tư.
Yếu tố dẫn dắt thị trường chính & Đầu tư tuần tới
Hướng tới tuần giao dịch tới, tâm điểm chú ý của thị trường sẽ tập trung vào báo cáo kết quả kinh doanh quý 3 rất được quan tâm từ các doanh nghiệp đầu ngành công nghệ và tăng trưởng lớn như Meta Platforms, Tesla và Netflix, bên cạnh các tập đoàn công nghiệp và quốc phòng hàng đầu. Các dữ liệu kinh tế nổi bật gồm chỉ số PMI sản xuất và dịch vụ sơ bộ, các chỉ số thị trường nhà ở và số đơn xin trợ cấp thất nghiệp lần đầu hàng tuần. Nhà đầu tư cũng sẽ phân tích kỹ các bài phát biểu theo lịch trình của đại diện Cục Dự trữ Liên bang (Fed) trước khi bước vào khoảng thời gian hạn chế phát ngôn trước cuộc họp của Ủy ban Thị trường Mở Liên bang (FOMC) diễn ra vào cuối tháng 10.
Diễn biến thị trường dự kiến sẽ chịu sự chi phối bởi sự tương tác giữa kết quả kinh doanh thực tế của các doanh nghiệp và kỳ vọng lãi suất. Nếu lợi nhuận của các công ty công nghệ siêu vốn hóa cho thấy khả năng duy trì doanh thu bền vững và quản trị bảng cân đối kế toán kỷ luật, định giá cổ phiếu công nghệ có thể ổn định trở lại sau đợt sụt giảm gần đây. Tuy nhiên, lạm phát năng lượng dai dẳng cùng áp lực giá bán buôn khó hạ nhiệt nhiều khả năng sẽ giữ lợi suất trái phiếu kho bạc Mỹ ở mức cao, qua đó duy trì sự ưu ái của các tổ chức đối với cổ phiếu giá trị, tỷ suất dòng tiền tự do cao và các yếu tố phòng thủ so với nhóm tăng trưởng mang tính đầu cơ.
Chiến lược danh mục đầu tư nên ưu tiên quản trị rủi ro, chất lượng tài sản và khả năng dự báo dòng tiền. Tỷ trọng phân bổ cổ phiếu nên duy trì trạng thái tăng tỷ trọng ở các ngành giá trị phòng thủ, bao gồm hàng tiêu dùng thiết yếu, y tế và các doanh nghiệp sản xuất năng lượng hưởng lợi từ giá hàng hóa vững chắc, cùng với một số tổ chức tài chính chất lượng cao có biên lãi ròng (NIM) mạnh mẽ. Việc phân bổ vào cổ phiếu công nghệ và tăng trưởng nên tập trung vào các tập đoàn siêu vốn hóa có độ tin cậy cao, sở hữu bảng cân đối kế toán vững chắc và dòng tiền tự tạo, đồng thời duy trì các công cụ phòng vệ và thanh khoản tiền mặt đầy đủ để quản lý biến động liên tục.
Các rủi ro chính cần theo dõi chặt chẽ bao gồm nguy cơ bùng phát làn sóng lạm phát thứ hai do giá dầu thô duy trì liên tục trên mức 100 USD/thùng, điều này có thể buộc Cục Dự trữ Liên bang (Fed) phải đi theo lộ trình tăng lãi suất quyết liệt hơn. Ngoài ra, căng thẳng trên thị trường tín dụng xung quanh các nhà cung cấp hạ tầng trí tuệ nhân tạo (AI) dùng đòn bẩy cao cũng tạo ra rủi ro lây lan rộng hơn ra toàn thị trường. Biến động địa chính trị tại các khu vực vận chuyển năng lượng và khả năng hạ dự báo doanh thu trong cao điểm mùa báo cáo kết quả kinh doanh cũng là những rủi ro suy giảm đối với sự ổn định chung của thị trường.
Điểm tin Thị trường Tuần
Hiệu suất chỉ số 5 ngày
Nội dung này được dịch bằng trí tuệ nhân tạo và đã được hiệu đính cho dễ hiểu hơn. Chỉ mang tính chất tham khảo.
Bài viết đề xuất






Bình luận (0)
Nhấn vào nút $ , nhập ký hiệu, và chọn để liên kết với một cổ phiếu, ETF, hoặc mã khác.