


Tâm lý thị trường trở nên thận trọng trước báo cáo kết quả kinh doanh của Netflix: Liệu NFLX có thể giữ vững ngưỡng hỗ trợ quan trọng 70 USD?


Podcast AI


Netflix công bố kết quả tài chính quý 3/2026 vào ngày 20 tháng 10. Thị trường dự báo doanh thu đạt 12,87 tỷ USD, tăng 12%, và EPS đạt 0,82 USD, tăng 39%. Dù tăng trưởng mạnh, tâm lý nhà đầu tư rất thận trọng do định giá cao và đà tăng trưởng hạ nhiệt. Huber Research đã hạ cổ phiếu xuống "Bán", mục tiêu giá 70 USD, trong bối cảnh Netflix cắt giảm 6% nhân sự. Cổ phiếu hiện dao động quanh mốc 70 USD. Vùng hỗ trợ quan trọng là 69,11–70,51 USD; nếu phá vỡ, giá có thể giảm về 67–68 USD, trong khi kháng cự gần nhất ở 71–72,10 USD.
TradingKey - Netflix (NFLX) sẽ công bố kết quả tài chính quý 3/2026 sau khi thị trường Mỹ đóng cửa vào ngày 20 tháng 10. Giá cổ phiếu của công ty hiện đang dao động quanh mức 70 USD, trong bối cảnh tâm lý nhà đầu tư chuyển sang thận trọng rõ rệt, khiến báo cáo kết quả kinh doanh này có thể trở thành bước ngoặt quan trọng đối với quỹ đạo ngắn hạn của cổ phiếu.
Thị trường dự báo doanh thu quý 3 của Netflix sẽ đạt khoảng 12,87 tỷ USD, tăng 12% so với cùng kỳ năm ngoái, với lợi nhuận trên mỗi cổ phiếu dự kiến đạt 0,82 USD, tăng khoảng 39% so với cùng kỳ. Mặc dù các con số này vẫn phản ánh mức tăng trưởng lợi nhuận mạnh mẽ, đà tăng trưởng doanh thu đã dần hạ nhiệt so với các mức cao của những năm trước. Đối với các nhà đầu tư, việc chỉ đạt kỳ vọng có thể không đủ để kích hoạt sự phục hồi mạnh mẽ của cổ phiếu; dự báo kinh doanh quý 4, hiệu quả quảng cáo và mức độ tương tác của người dùng sẽ còn đóng vai trò quan trọng hơn.
Tăng trưởng quý 3 vẫn duy trì, nhưng kỳ vọng thị trường đã tăng lên
Netflix đã báo cáo doanh thu quý 2 đạt 12,56 tỷ USD, tăng 13% so với cùng kỳ năm ngoái, với lợi nhuận trên mỗi cổ phiếu (EPS) đạt 0,80 USD. Sau đó, công ty dự báo doanh thu quý 3 đạt khoảng 12,86 tỷ USD và EPS đạt 0,82 USD. Đánh giá từ kỳ vọng hiện tại của thị trường, các nhà phân tích phần lớn đã chấp nhận quỹ đạo tăng trưởng do ban lãnh đạo dự phóng.
Vấn đề nằm ở chỗ mức định giá hiện tại của Netflix đã phản ánh nhiều kỳ vọng tích cực, bao gồm tăng trưởng doanh thu quảng cáo, tăng giá gói dịch vụ và cải thiện biên lợi nhuận. Nếu kết quả quý hiện tại chỉ vượt nhẹ so với ước tính của thị trường trong khi triển vọng quý 4 vẫn tương đối thận trọng, cổ phiếu vẫn có thể chịu áp lực.
Netflix đang mở rộng gói đăng ký có kèm quảng cáo nhằm xây dựng một dòng doanh thu mới trong bối cảnh tăng trưởng số lượng thành viên dần bước vào giai đoạn bão hòa. Tuy nhiên, thị trường không chỉ nhìn vào quy mô doanh thu quảng cáo mà còn theo dõi lượng người dùng gói quảng cáo, thời lượng xem và hiệu quả kiếm tiền. Nếu mức độ tương tác của người dùng chậm lại, điều này có thể hạn chế dư địa tăng trưởng trong tương lai của mảng kinh doanh quảng cáo, ngay cả khi giá dịch vụ đăng ký tiếp tục tăng.
Trong khi đó, chi tiêu cho nội dung, các sự kiện thể thao trực tiếp và các chương trình phát sóng trực tiếp khác cũng sẽ ảnh hưởng đến biên lợi nhuận. Netflix cần chứng minh rằng công ty có thể duy trì dòng tiền tự do và biên lợi nhuận hoạt động ổn định trong khi đẩy mạnh đầu tư vào nội dung.
Mức độ tương tác người dùng và điều chỉnh chi phí dấy lên lo ngại
Quan điểm của Phố Wall đối với Netflix đã trở nên thận trọng hơn rõ rệt trong thời gian gần đây. Huber Research đã hạ cấp cổ phiếu này trực tiếp từ "Mua" xuống "Bán", đồng thời hạ mục tiêu giá từ 85 USD xuống 70 USD. KeyBanc, Barclays và Morgan Stanley cũng điều chỉnh mục tiêu giá của họ, với mối lo ngại của các nhà phân tích chủ yếu tập trung vào tốc độ tăng trưởng thời gian xem chậm lại, hiệu suất đầu tư vào nội dung sụt giảm và sự cạnh tranh ngày càng gay gắt trên thị trường phát trực tuyến.
Trong khi đó, theo các báo cáo, Netflix đang cắt giảm khoảng 6% lực lượng lao động toàn cầu, ảnh hưởng đến khoảng 1.000 vị trí công việc, điều có thể đánh dấu đợt sa thải lớn nhất của công ty kể từ năm 2022. Đợt tái cấu trúc này diễn ra trong bối cảnh tăng trưởng doanh thu chậm lại và mức độ tương tác của người dùng chịu áp lực, khiến thị trường chú ý vào việc liệu động thái cắt giảm nhân sự này nhằm nâng cao hiệu quả hoạt động hay phản ánh sự thận trọng gia tăng của ban quản lý đối với triển vọng tăng trưởng trong tương lai.
Netflix cũng có kế hoạch giảm tần suất công bố các báo cáo về mức độ tương tác của người dùng bắt đầu từ năm 2027. Mặc dù việc công khai thông tin ít thường xuyên hơn không nhất thiết đồng nghĩa với nhu cầu xem sụt giảm, nhưng tính minh bạch giảm đi có thể làm gia tăng thêm lo ngại của các nhà đầu tư vào thời điểm mảng kinh doanh quảng cáo của công ty ngày càng phụ thuộc vào thời gian xem và độ gắn kết của người dùng.
Tuy nhiên, Netflix vẫn sở hữu tỷ lệ hủy dịch vụ thấp, cơ sở người thuê bao toàn cầu rộng lớn và hệ thống phân phối nội dung đã hoàn thiện. Đối mặt với sự cạnh tranh liên tục từ YouTube, Disney+ và Amazon Prime Video, công ty sẽ cần chứng minh qua các số liệu như thời gian xem, doanh thu quảng cáo và tỷ lệ gia hạn rằng các đợt tăng giá gói thuê bao không làm suy giảm đáng kể mức độ hoạt động của người dùng hay sức hấp dẫn của nền tảng.
Phân tích kỹ thuật cổ phiếu Netflix: $70 là tuyến phòng thủ đầu tiên trước kỳ báo cáo kết quả kinh doanh
Nguồn: TradingView
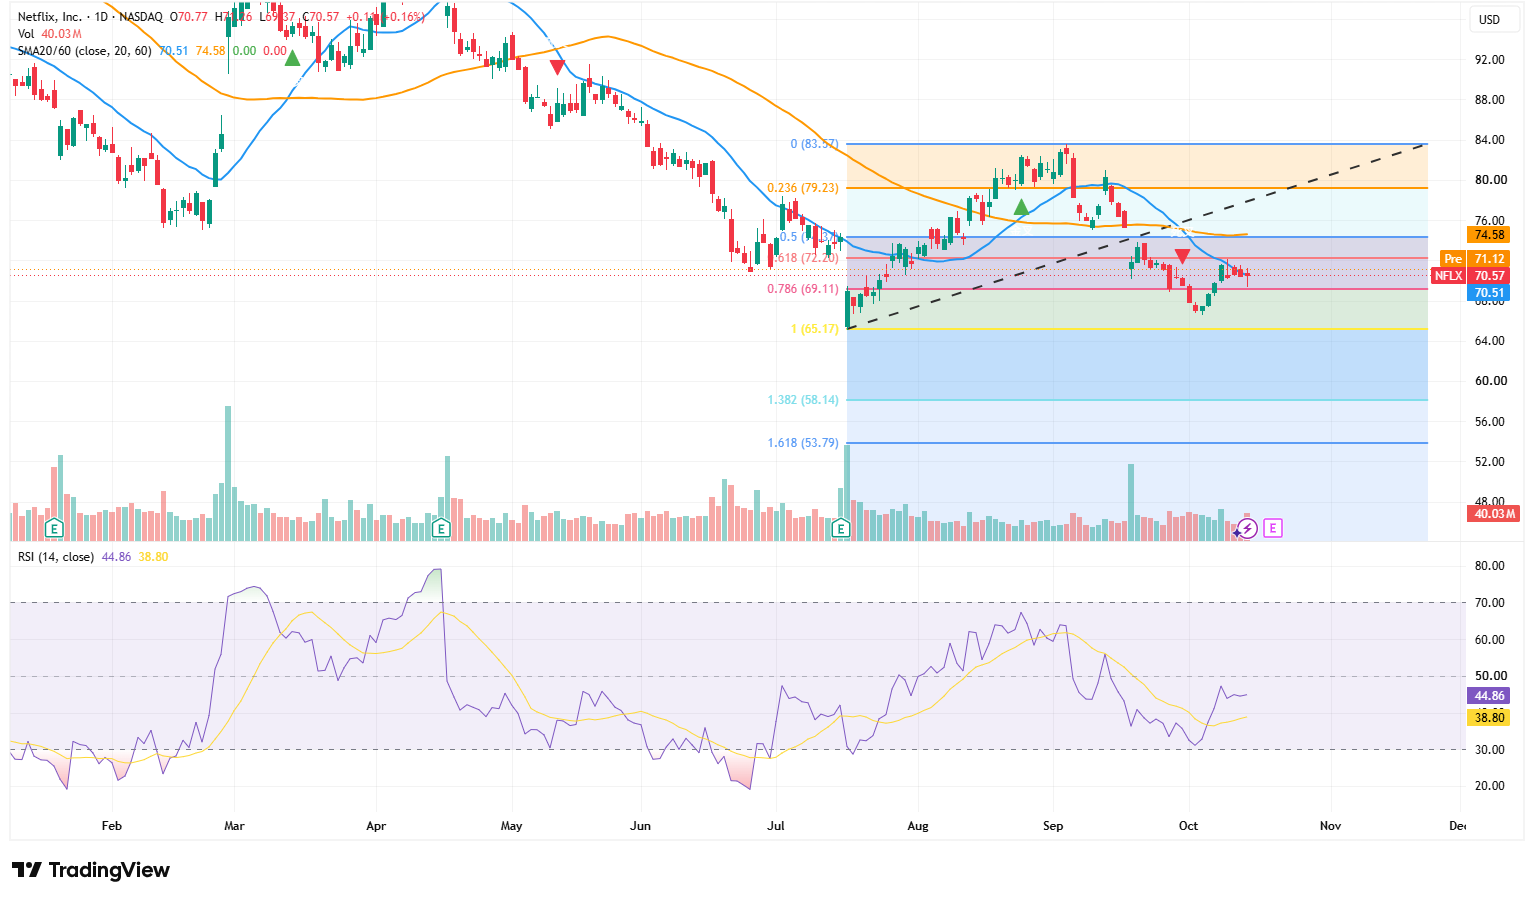
Trên đồ thị ngày, cổ phiếu Netflix đóng cửa ở mức 70,57 USD vào ngày 14, phần lớn giữ vững ngưỡng giá tròn quan trọng 70 USD trong khi vẫn nằm cao hơn một chút so với đường trung bình động 20 ngày là 70,51 USD. Tuy nhiên, giá cổ phiếu vẫn nằm dưới đường trung bình động 60 ngày là 74,58 USD, và đường xu hướng tăng được thiết lập trước đó cũng đã bị phá vỡ. Do đó, mô hình hiện tại giống như một nhịp tích lũy yếu hơn là một sự đảo chiều rõ ràng.
Mốc 70 USD không phải là một điểm hỗ trợ đơn độc; sự chú ý nên tập trung vào vùng hỗ trợ 69,11–70,51 USD, trong đó 69,11 USD tương ứng với mức thoái lùi Fibonacci 0,786 và 70,51 USD là đường trung bình động 20 ngày. Nếu giá cổ phiếu đóng cửa dưới 69,11 USD trên đồ thị ngày sau báo cáo kết quả kinh doanh, giá có thể tiếp tục kiểm tra lại vùng 67–68 USD. Nếu vùng đó bị phá vỡ, ngưỡng hỗ trợ quan trọng tiếp theo nằm ở mức 65,17 USD. Nếu kết quả kinh doanh kém xa so với kỳ vọng, mục tiêu giảm mở rộng thậm chí có thể rớt xuống 58,14 USD.
Mức kháng cự đầu tiên ở phía trên là 71–72,10 USD. Chỉ khi bứt phá vượt qua mức 72,10 USD thì đà phục hồi mới có thể mở rộng lên vùng kháng cự hợp lưu 74,35–74,58 USD được tạo bởi đường trung bình động và mức Fibonacci. Sau khi tạo được chỗ đứng vững chắc trên mốc 74,58 USD, sự chú ý có thể hướng lên mức 79,23 USD, tiếp theo là vùng đỉnh cũ gần 83 USD.
Chỉ số RSI hiện ở mức 44,86, cao hơn đường tín hiệu làm mượt 38,80, cho thấy động lực giảm giá trong ngắn hạn đang suy yếu. Tuy nhiên, vì RSI vẫn ở dưới 50, phe mua vẫn chưa giành lại quyền kiểm soát. Thân nến nhỏ của các cây nến gần đây cũng phản ánh rằng các nhà đầu tư vẫn đang đứng ngoài quan sát trước kỳ báo cáo kết quả kinh doanh.
Nội dung này được dịch bằng trí tuệ nhân tạo và đã được hiệu đính cho dễ hiểu hơn. Chỉ mang tính chất tham khảo.
Bài viết đề xuất





Bình luận (0)
Nhấn vào nút $ , nhập ký hiệu, và chọn để liên kết với một cổ phiếu, ETF, hoặc mã khác.