


Xem trước Báo cáo Kết quả Kinh doanh Q3 của Goldman Sachs: Doanh thu FICC Hạ nhiệt, Chi phí Gia tăng; Liệu Cổ phiếu GS có thể Ngăn đà Giảm?


Podcast AI


Goldman Sachs sẽ công bố kết quả tài chính quý 3 năm 2026 vào ngày 13 tháng 10. Thị trường dự báo doanh thu đạt khoảng 16,83 tỷ USD, tăng 10,9% và EPS đạt khoảng 12,86 USD, tăng 5% so với cùng kỳ năm trước. Trọng tâm báo cáo bao gồm khả năng mảng cổ phiếu bù đắp sự sụt giảm của FICC, tiến độ chuyển đổi danh mục thương vụ ngân hàng đầu tư, và áp lực từ chi phí ngoài thù lao tăng cao. Xếp hạng đồng thuận của các nhà phân tích hiện ở mức "Nắm giữ" với giá mục tiêu trung bình khoảng 1.069 USD.
TradingKey - Goldman Sachs (GS) sẽ công bố kết quả tài chính quý 3 năm 2026 vào lúc 7:30 sáng theo giờ Miền Đông ngày 13 tháng 10 và tổ chức cuộc họp công bố kết quả kinh doanh vào lúc 9:30 sáng.
Tính đến phiên đóng cửa ngày 9 tháng 10, cổ phiếu Goldman Sachs ở mức 895,32 USD, giảm khoảng 22,4% so với mức đỉnh trong ngày trong 52 tuần là 1.153,99 USD. Sau mức doanh thu thuần và lãi pha loãng trên mỗi cổ phiếu đạt kỷ lục trong quý 2, việc liệu công ty có duy trì được đà tăng trưởng so với cùng kỳ năm ngoái trong quý 3 hay không là trọng tâm chính của báo cáo kết quả kinh doanh lần này.
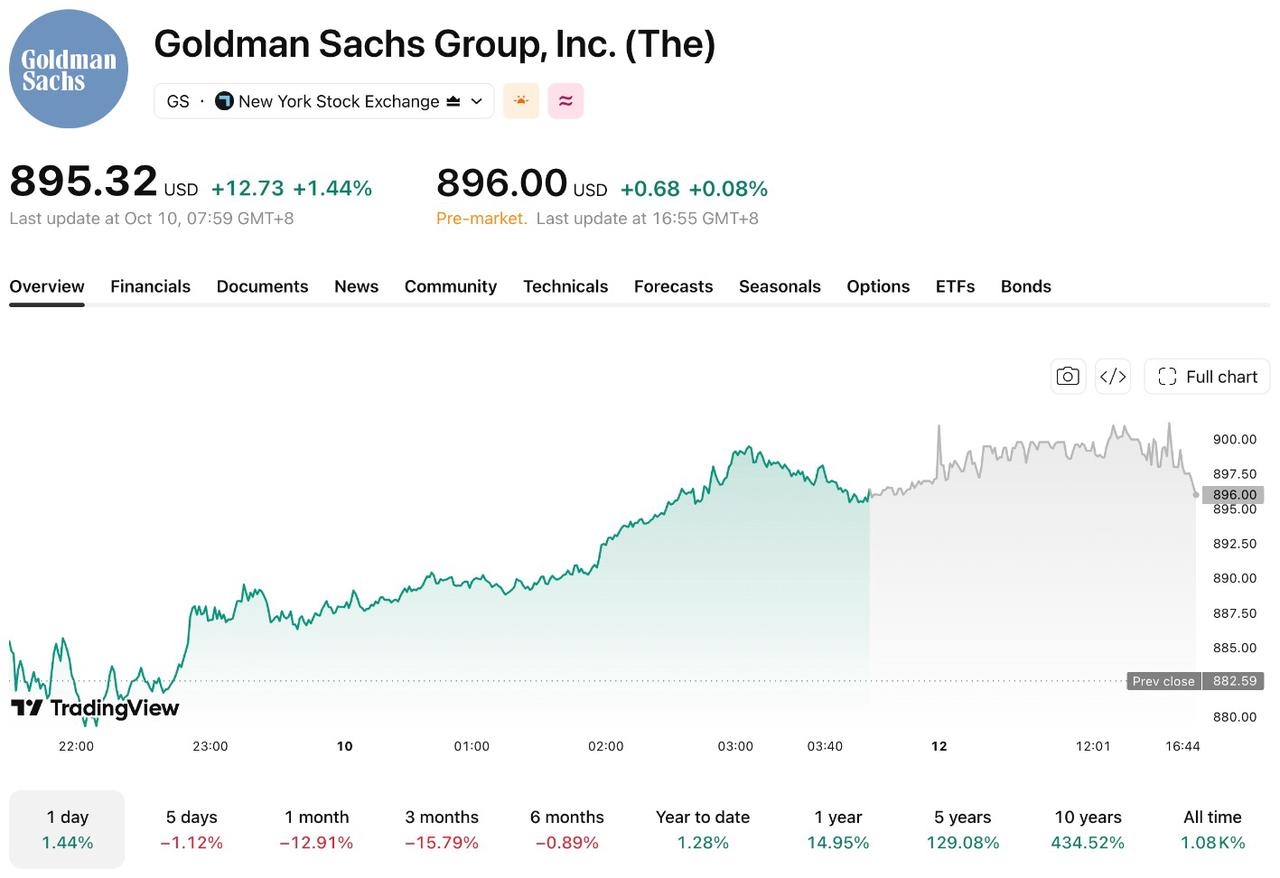
[Nguồn: TradingView]
Thị trường dự báo doanh thu tăng khoảng 11% so với cùng kỳ
Tính đến ngày 12/10, dự báo của các nhà phân tích do MarketBeat tổng hợp cho thấy doanh thu quý 3 của Goldman Sachs ước đạt khoảng 16,83 tỷ USD, tăng 10,9% so với cùng kỳ năm trước, và lợi nhuận trên mỗi cổ phiếu (EPS) đạt khoảng 12,86 USD, tăng 5% so với cùng kỳ năm trước. So với quý 2, doanh thu dự kiến giảm khoảng 17% và EPS giảm khoảng 39%, nhưng cả hai chỉ số vẫn cao hơn so với cùng kỳ năm ngoái.
Trong quý 2, doanh thu thuần của Goldman Sachs tăng 39% so với cùng kỳ năm trước lên 20,34 tỷ USD, với lợi nhuận ròng đạt 6,63 tỷ USD, lợi nhuận pha loãng trên mỗi cổ phiếu đạt 20,98 USD và tỷ suất sinh lời trên vốn cổ phần phổ thông bình quân niên hóa (ROE) đạt 23,5%. Doanh thu thuần từ mảng Ngân hàng & Thị trường Toàn cầu đạt 15,52 tỷ USD, tăng 53% so với cùng kỳ năm trước, chiếm khoảng 76% tổng doanh thu thuần của công ty.
Liệu mảng kinh doanh cổ phiếu có thể bù đắp sự sụt giảm của FICC?
Trong quý 2, doanh thu mảng cổ phiếu của Goldman Sachs đạt 7,42 tỷ USD, tăng 72% so với cùng kỳ năm ngoái; doanh thu mảng thu nhập cố định, tiền tệ và hàng hóa (FICC) đạt 4,59 tỷ USD, tăng 32% so với cùng kỳ năm ngoái; và doanh thu phí ngân hàng đầu tư đạt 3,4 tỷ USD, tăng 55% so với cùng kỳ năm ngoái.
CEO David Solomon cho biết vào tháng 9 rằng mảng kinh doanh cổ phiếu vẫn duy trì sự mạnh mẽ trong quý 3, trong khi mảng FICC tương đối yếu. Việc liệu mảng cổ phiếu có thể bù đắp cho sự sụt giảm doanh thu mảng FICC hay không sẽ ảnh hưởng trực tiếp đến kết quả hoạt động của bộ phận Ngân hàng & Thị trường Toàn cầu.
Tổng doanh thu giao dịch của Phố Wall cũng được dự báo sẽ hạ nhiệt so với mức cao của quý 2. Ước tính đồng thuận từ Bloomberg cho thấy tổng doanh thu mảng cổ phiếu và thu nhập cố định của Goldman Sachs, JPMorgan (JPM), Morgan Stanley (MS), Citigroup (C) và Bank of America (BAC) trong quý 3 sẽ đạt khoảng 38 tỷ USD, giảm khoảng 19% so với mức 47 tỷ USD trong quý 2, nhưng vẫn cao hơn khoảng 13% so với cùng kỳ năm ngoái.
Mảng ngân hàng đầu tư cũng đối mặt với mức nền so sánh cao so với quý trước. Danh mục thương vụ chờ xử lý (backlog) mảng ngân hàng đầu tư của Goldman Sachs vào cuối quý 2 cao hơn so với cuối quý 1 và cuối năm 2025; tâm điểm chú ý trong quý 3 sẽ là liệu các thương vụ này có thể chuyển đổi thành doanh thu tư vấn và bảo lãnh phát hành hay không.
Tăng trưởng chi phí có thể thu hẹp biên lợi nhuận
Theo dự báo của Solomon, chi phí ngoài thù lao quý 3 sẽ tăng hơn 500 triệu USD so với quý 2, chủ yếu do hoạt động giao dịch gia tăng và đầu tư vào công nghệ. Chi phí hoạt động quý 2 trước đó đã tăng 26% so với cùng kỳ năm ngoái lên 11,67 tỷ USD. Nếu tốc độ tăng chi phí vượt quá tốc độ tăng doanh thu, biên lợi nhuận và tỷ suất sinh lời trên vốn chủ sở hữu của Goldman Sachs có thể suy giảm.
Mảng Quản lý tài sản & Quản lý tài sản giàu có mang lại doanh thu phí quản lý tương đối ổn định. Doanh thu quý 2 của bộ phận này đã tăng 20% so với cùng kỳ năm ngoái lên 4,6 tỷ USD, trong đó phí quản lý và các khoản phí khác chiếm 3,36 tỷ USD. Goldman Sachs đã đặt mục tiêu trung hạn là nâng biên lợi nhuận trước thuế của mảng này lên khoảng 30%.
Theo dữ liệu từ StockAnalysis, 26 nhà phân tích đưa ra xếp hạng đồng thuận cho Goldman Sachs là "Nắm giữ", với giá mục tiêu trung bình khoảng 1.069 USD, cao hơn khoảng 19,1% so với giá đóng cửa phiên ngày 9/10.
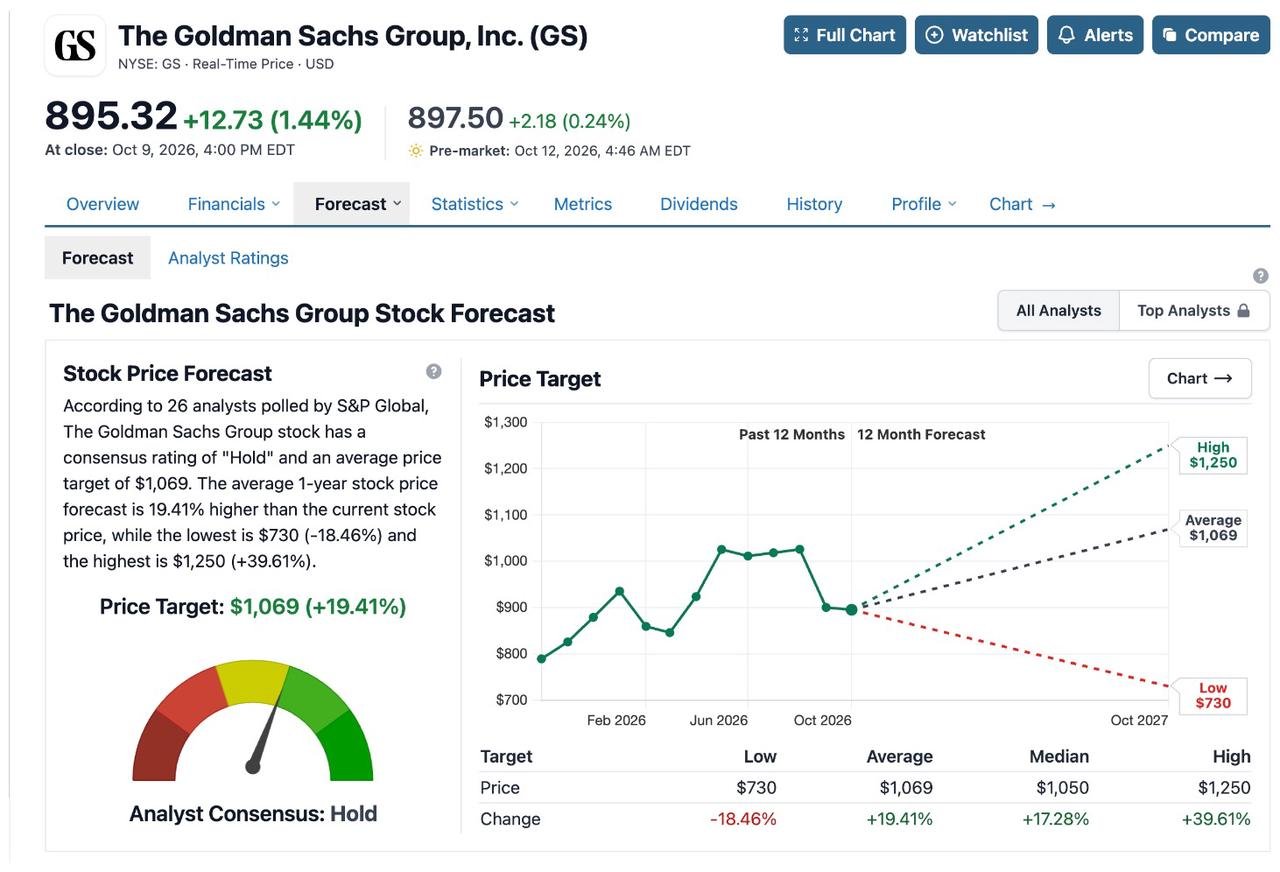
[Nguồn: StockAnalysis]
Sau báo cáo kết quả kinh doanh, các yếu tố trọng tâm cần chú ý bao gồm doanh thu mảng cổ phiếu, sự sụt giảm ở mảng FICC, phí ngân hàng đầu tư và chi phí ngoài thù lao. Nếu kết quả của mảng cổ phiếu và ngân hàng đầu tư khả quan hơn dự kiến và bù đắp cho sự sụt giảm của mảng FICC cùng với chi phí gia tăng, lợi nhuận của Goldman Sachs có thể vượt dự báo đồng thuận của thị trường; nếu chi phí tăng quá nhanh, biên lợi nhuận và tỷ suất sinh lời trên vốn chủ sở hữu sẽ chịu áp lực.
Nội dung này được dịch bằng trí tuệ nhân tạo và đã được hiệu đính cho dễ hiểu hơn. Chỉ mang tính chất tham khảo.
Bài viết đề xuất





Bình luận (0)
Nhấn vào nút $ , nhập ký hiệu, và chọn để liên kết với một cổ phiếu, ETF, hoặc mã khác.