


 ส่วนลด


Rio Tinto PLC (RIO) หุ้น เคลื่อนไหว ลง 4.38% เมื่อวันที่ 18 พ.ย.: ข้อเท็จจริงเบื้องหลังการเคลื่อนไหว


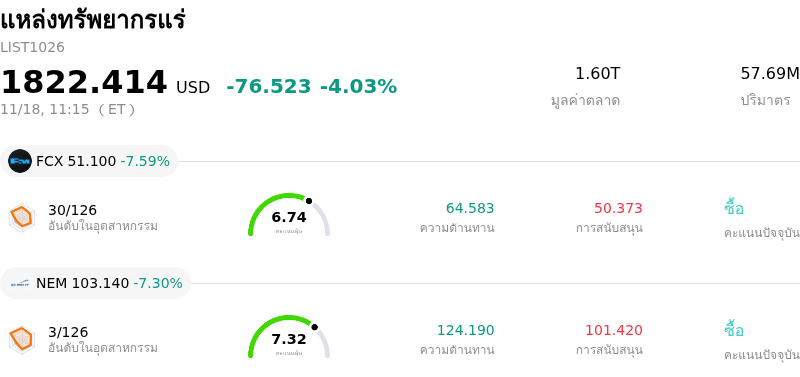
Rio Tinto PLC (RIO) เคลื่อนไหว ลง 4.38% กลุ่มอุตสาหกรรม แหล่งทรัพยากรแร่ ลง 4.03%. บริษัทมีผลการดำเนินงานแย่กว่าอุตสาหกรรมโดยรวม หุ้นที่มีปริมาณการเทรดสูงสุด 3 อันดับแรกในกลุ่ม ได้แก่: Freeport-McMoRan Inc (FCX) ลง 7.50%; Newmont Corporation (NEM) ลง 7.30%; Barrick Mining Ord Shs (B) ลง 7.04%
อะไรเป็นแรงผลักดันให้ราคาหุ้น Rio Tinto PLC (RIO) ปรับตัว ลง ในวันนี้?
หุ้นริโอ ทินโต (Rio Tinto) เผชิญแรงเทขายหลังได้รับแรงกดดันจากราคาสินค้าโภคภัณฑ์กลุ่มเทกองที่ทรุดตัวลง ปัจจัยลบทางเศรษฐกิจมหภาคในวงกว้าง และภาวะหลีกเลี่ยงความเสี่ยง (risk-off) ทั่วทั้งกลุ่มเหมืองแร่ครบวงจร ในฐานะผู้ผลิตที่พึ่งพาแร่เหล็กขนส่งทางเรือเป็นหลักผ่านการดำเนินงานในพิลบารา (Pilbara) บริษัทจึงมีความอ่อนไหวสูงมากต่อการเปลี่ยนแปลงของการคาดการณ์อุปสงค์จากจีน โดยตัวชี้วัดภาคอสังหาริมทรัพย์ของจีนที่กลับมาอ่อนแออีกครั้งและอัตรากำไรของโรงงานเหล็กที่ซบเซาได้บั่นทอนความต้องการซื้อในระยะสั้น ส่งผลให้ราคาแร่เหล็กอ้างอิงปรับตัวลดลง ทั้งนี้ เมื่อราคาตลาดสปอตของวัตถุดิบผลิตเหล็กอ่อนตัวลงและสต็อกสินค้าคงคลังตามท่าเรือสะสมเพิ่มขึ้น ความเชื่อมั่นของนักลงทุนสถาบันต่อความสามารถในการสร้างกระแสเงินสดในกลุ่มเหมืองแร่จึงลดลงอย่างรวดเร็ว
แรงกดดันต่อหุ้นดังกล่าวยิ่งทวีความรุนแรงขึ้นจากปัจจัยลบเชิงวัฏจักรในวงกว้างของกลุ่มโลหะอุตสาหกรรม โดยโลหะพื้นฐาน โดยเฉพาะทองแดงและอะลูมิเนียม เผชิญแรงกดดันจากดัชนีผู้จัดการฝ่ายจัดซื้อ (PMI) ภาคการผลิตทั่วโลกที่ซบเซาและค่าเงินดอลลาร์สหรัฐที่ยังคงแข็งค่า ซึ่งตามธรรมเนียมแล้วมักจะบั่นทอนกำลังซื้อวัตถุดิบในระดับสากล แม้ว่าริโอ ทินโต ยังคงปรับพอร์ตการลงทุนเพื่อมุ่งสู่การเปลี่ยนผ่านด้านพลังงานทั่วโลกผ่านการขยายธุรกิจเชิงกลยุทธ์ ซึ่งรวมถึงการทำเหมืองใต้ดินที่โอยู ตอลกอย (Oyu Tolgoi) และการเติบโตในธุรกิจลิเทียมกับอะลูมิเนียม แต่การปรับตัวลดลงของราคาโลหะพื้นฐานได้จำกัดโมเมนตัมกำไรในกลุ่มธุรกิจอื่น ๆ ที่ไม่ใช่สินค้าโภคภัณฑ์เทกอง
ภาระผูกพันด้านรายจ่ายฝ่ายทุนและกรอบเวลาการพัฒนาโครงการระยะยาวยังคงตกอยู่ภายใต้การตรวจสอบอย่างเข้มงวดจากนักลงทุนเช่นกัน โดยโครงการริเริ่มเพื่อการเติบโตที่สำคัญ เช่น โครงการร่วมทุนเหมืองแร่เหล็กคุณภาพสูงซีมานดู (Simandou) ในประเทศกินี จำเป็นต้องได้รับการจัดสรรเงินทุนอย่างต่อเนื่อง ในช่วงเวลาที่ราคาขายที่แท้จริงของสินค้าโภคภัณฑ์เริ่มชะลอตัวลง แม้ว่าโครงการเหล่านี้จะให้ความได้เปรียบด้านขนาดและอัตรากำไรในระยะยาว แต่ตลาดมักจะลดทอนมูลค่าของเงินลงทุนเพื่อการเติบโตลงเมื่อราคาสินค้าโภคภัณฑ์ในระยะสั้นสะดุดตัวลง ส่งผลให้เกิดความกังวลเกี่ยวกับการหดตัวของอัตราผลตอบแทนกระแสเงินสดอิสระและการจ่ายเงินปันผลแบบผันแปร
ในมุมมองของนักลงทุนสถาบัน โมเมนตัมขาลงดังกล่าวสะท้อนถึงการปรับลดความเสี่ยงอย่างเป็นระบบ (systematic de-risking) ออกจากหุ้นกลุ่มวัสดุที่มีความเป็นวัฏจักรสูง โดยผู้จัดการกองทุนที่ต้องการหาแหล่งหลบภัยจากการชะลอตัวของภาคอุตสาหกรรมทั่วโลกมักลดสัดส่วนการลงทุนในหุ้นเหมืองแร่มูลค่าตลาดสูง (mega-cap) แล้วหันไปลงทุนในกลุ่มอุตสาหกรรมที่มีความเป็นวัฏจักรน้อยกว่า และเพื่อให้ริโอ ทินโต กลับมามีโมเมนตัมขาขึ้นได้อย่างต่อเนื่อง ผู้ร่วมตลาดน่าจะต้องเห็นหลักฐานที่เป็นรูปธรรมเกี่ยวกับการทรงตัวของอุปสงค์ในจีน การทำกำไรที่ดีขึ้นของโรงงานเหล็ก รวมถึงการควบคุมอุปทานอย่างมีวินัยในห่วงโซ่อุปทานแร่เหล็กและทองแดงที่สำคัญ
การวิเคราะห์ทางเทคนิคของ Rio Tinto PLC (RIO)
ในเชิงเทคนิค Rio Tinto PLC (RIO) มีค่า MACD (12,26,9) อยู่ที่ -0.591 ซึ่งบ่งชี้ถึงสัญญาณขาย ขณะที่ค่า RSI ที่ 26.770 แสดงถึงสภาวะขาย และค่า Williams %R ที่ 97.863 แสดงถึงสภาวะขายมากเกินไป โปรดติดตามอย่างใกล้ชิด
การวิเคราะห์พื้นฐานของ Rio Tinto PLC (RIO)
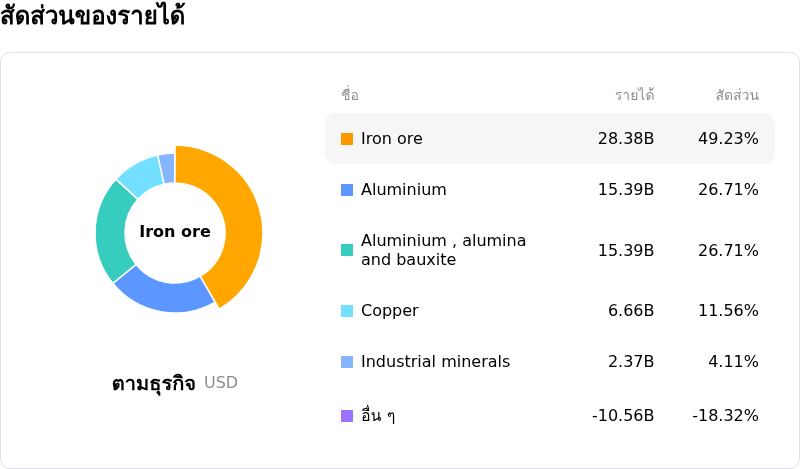
Rio Tinto PLC (RIO) อยู่ในกลุ่มอุตสาหกรรมแหล่งทรัพยากรแร่ โดยมีรายได้รวมต่อปีล่าสุดอยู่ที่ $57.64B จัดอยู่ในอันดับที่ 3 ของอุตสาหกรรม ขณะที่กำไรสุทธิอยู่ที่ $9.97B จัดอยู่ในอันดับที่ 1 ของอุตสาหกรรม โปรไฟล์บริษัท
ในช่วงเดือนที่ผ่านมา นักวิเคราะห์หลายรายได้จัดอันดับบริษัทว่าอยู่ในระดับ ซื้อ โดยมีราคาเป้าหมายเฉลี่ยอยู่ที่ $97.65 ขณะที่ราคาสูงสุดอยู่ที่ $117.00 และราคาต่ำสุดอยู่ที่ $68.00
รายละเอียดเพิ่มเติมเกี่ยวกับ Rio Tinto PLC (RIO)
ความเสี่ยงเฉพาะของบริษัท:
- แรงกดดันด้านอำนาจต่อรองจากการรวมศูนย์จัดซื้อแร่เหล็กของจีน: คณะผู้แทนผู้บริหารที่เข้าร่วมการเจรจาระดับสูง ณ กรุงปักกิ่ง กำลังเผชิญกับแรงต้านด้านราคาที่เพิ่มขึ้นจากหน่วยงานกำกับดูแลของรัฐบาลและกลุ่มบริษัท ไชน่า มิเนอรัล รีซอร์สเซส กรุ๊ป (China Mineral Resources Group) ที่ได้รับการสนับสนุนจากรัฐบาลจีน ซึ่งคุกคามค่าพรีเมียมเทียบราคาอ้างอิงแร่เหล็กที่รับรู้จริงและอัตรากำไรเงินสดของริโอ ทินโต ท่ามกลางผลผลิตเหล็กกล้าของจีนที่ซบเซา
- ภาระหนี้สินมหาศาลจากการฟื้นฟูเหมืองในอดีต: บริษัทได้ตกลงให้คำมั่นเป็นเงินสดโดยสมัครใจมูลค่า 250 ล้านดอลลาร์ เพื่อจัดตั้งกองทุนฟื้นฟูความเสียหายด้านสิ่งแวดล้อมและสังคมในอดีต ณ เหมืองทองแดงและทองคำแพนกูนา (Panguna) ในบูเกนวิลล์ ซึ่งถูกทิ้งร้างมาเป็นเวลานาน ส่งผลให้เกิดกระแสเงินสดไหลออกจากงบดุลในทันที และเป็นการสร้างบรรทัดฐานที่มีต้นทุนสูงสำหรับการเรียกร้องความรับผิดชอบจากความเสียหายในอดีต
- เงินลงทุนที่พุ่งสูงขึ้นและอุปสรรคด้านการพัฒนาแร่ธาตุสำคัญ: ถ้อยแถลงของผู้บริหารในการประชุมสุดยอด APEC CEO Summit ได้เน้นย้ำถึงอุปสรรคเชิงโครงสร้างที่รุนแรงและต้นทุนการพัฒนาที่พุ่งสูงขึ้นในการนำอุปทานทองแดงและลิเทียมใหม่ ๆ เข้าสู่ตลาด ซึ่งส่งผลให้นักวิเคราะห์เพิ่มการจับตามองด้านประสิทธิภาพการใช้เงินทุนและผลตอบแทนในโครงการที่มีความซับซ้อนอย่าง ซิมันดู (Simandou) และเรโซลูชัน คอปเปอร์ (Resolution Copper)
- ภาระผูกพันด้านต้นทุนและการดำเนินงานในการกลับมาเดินเครื่องโรงถลุงแร่อีกครั้ง: ริโอ ทินโต ได้ลงนามในสัญญาซื้อขายไฟฟ้าระยะเวลาหลายปีขนาด 50 เมกะวัตต์ เพื่อกลับมาเดินกำลังการถลุงแร่ที่เคยหยุดดำเนินการไป (สายการผลิตที่ 4) ณ โรงงานทิวายพอยต์ (Tiwai Point) ในนิวซีแลนด์ ซึ่งส่งผลให้บริษัทต้องมีภาระผูกพันด้านต้นทุนการดำเนินงานและพลังงานคงที่ไปจนถึงปี 2027 ท่ามกลางราคาอะลูมิเนียมในตลาดโลกที่ผันผวน
บทความนี้อาจมีเนื้อหาที่สร้างหรือแปลโดย AI และผ่านการตรวจสอบโดยมนุษย์แล้ว โดยมีวัตถุประสงค์เพื่อใช้อ้างอิงและให้ข้อมูลทั่วไปเท่านั้น และไม่ถือเป็นคำแนะนำด้านการลงทุน
บทความแนะนำ










ความคิดเห็น (0)
คลิกปุ่ม $ ป้อนสัญลักษณ์ และเลือกเพื่อเชื่อมโยงหุ้น, กองทุน ETF หรือสัญลักษณ์หลักทรัพย์อื่น ๆ