


Lam Research Corp (LRCX) หุ้น เคลื่อนไหว ขึ้น 4.08% เมื่อวันที่ 26 ต.ค.: เผยปัจจัยขับเคลื่อนสำคัญ



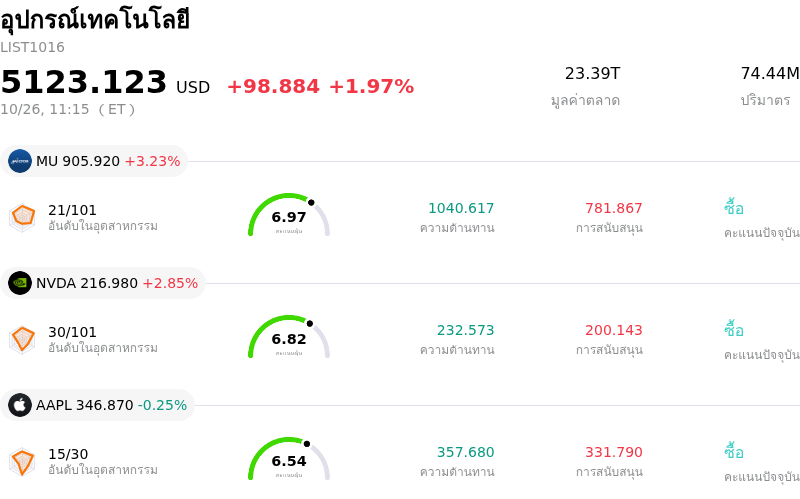
Lam Research Corp (LRCX) เคลื่อนไหว ขึ้น 4.08% กลุ่มอุตสาหกรรม อุปกรณ์เทคโนโลยี ขึ้น 1.97%. บริษัทมีผลการดำเนินงานดีกว่าอุตสาหกรรมโดยรวม หุ้นที่มีปริมาณการเทรดสูงสุด 3 อันดับแรกในกลุ่ม ได้แก่: Micron Technology Inc (MU) ขึ้น 3.23%; NVIDIA Corp (NVDA) ขึ้น 2.94%; Apple Inc (AAPL) ลง 0.25%
อะไรเป็นแรงผลักดันให้ราคาหุ้น Lam Research Corp (LRCX) ปรับตัว ขึ้น ในวันนี้?
หุ้นแลม รีเสิร์ช (Lam Research) ปรับตัวขึ้นอย่างโดดเด่นและมีความผันผวนระหว่างวันเพิ่มสูงขึ้น โดยมีปัจจัยหนุนหลักจากแรงช้อนซื้อหุ้นและรายงานวิเคราะห์เชิงบวกจากนักวิเคราะห์ หลังจากราคาหุ้นถูกเทขายอย่างหนักหลังการเปิดเผยผลประกอบการ โดยก่อนหน้านี้ ราคาหุ้นร่วงลงอย่างหนักหลังจากฝ่ายบริหารระบุถึงข้อจำกัดด้านห่วงโซ่อุปทานในระยะสั้น และคาดว่ารายได้จากประเทศจีนในไตรมาสถัดไปจะชะลอตัวลง อย่างไรก็ดี นักวิเคราะห์จากวอลล์สตรีทได้ออกมายืนยันมุมมองเชิงบวกและปรับเพิ่มคำแนะนำการลงทุน ซึ่งช่วยสร้างความมั่นใจแก่นักลงทุนว่า คอขวดด้านอุปทานเป็นเพียงความล่าช้าในการส่งมอบชั่วคราว มากกว่าจะเป็นสัญญาณของอุปสงค์ในตลาดปลายทางที่ชะลอตัวลง
การฟื้นตัวดังกล่าวยังสะท้อนถึงความเชื่อมั่นในปัจจัยพื้นฐานต่อผลการดำเนินงานล่าสุดของบริษัท โดยบริษัทผู้ผลิตอุปกรณ์เซมิคอนดักเตอร์รายนี้เพิ่งรายงานรายได้รายไตรมาสและกำไรปรับปรุงแล้วสูงสุดเป็นประวัติการณ์ ซึ่งสูงกว่าที่คาดการณ์ไว้ ขณะที่อัตรากำไรจากการดำเนินงานปรับตัวขึ้นแตะระดับสูงสุดเป็นประวัติการณ์เช่นกัน โดยได้รับแรงหนุนจากอุปสงค์ที่แข็งแกร่งในเครื่องมือผลิตชิปขั้นสูง ทั้งระบบกัดกร่อน (etch) ระบบเคลือบฟิล์ม (deposition) และเครื่องมือผลิตหน่วยความจำ นอกจากนี้ การคาดการณ์ของอุตสาหกรรมที่ประเมินว่าการใช้จ่ายด้านอุปกรณ์ผลิตแผ่นเวเฟอร์จะเติบโตอย่างแข็งแกร่งต่อเนื่องหลายปี ยังคงช่วยสนับสนุนแนวโน้มการเติบโตระยะยาวของบริษัท โดยมีปัจจัยขับเคลื่อนจากการขยายโครงสร้างพื้นฐานปัญญาประดิษฐ์และการออกแบบชิปที่มีความซับซ้อน
ขณะเดียวกัน สภาพแวดล้อมทางเศรษฐกิจมหภาคและแรงส่งของกลุ่มอุตสาหกรรมในภาพรวมก็เป็นปัจจัยหนุนเพิ่มเติมเช่นกัน โดยหุ้นกลุ่มเทคโนโลยีและเซมิคอนดักเตอร์ปรับตัวขึ้นเนื่องจากความผันผวนของตลาดในภาพรวมผ่อนคลายลงก่อนการรายงานผลประกอบการสำคัญของภาคเอกชนและการอัปเดตนโยบายการเงิน นอกจากนี้ การดีดตัวกลับยังได้รับแรงกระตุ้นจากภาวะขายมากเกินไปทางเทคนิค (oversold) หลังจากที่ราคาปรับตัวลดลงก่อนหน้านี้ ซึ่งช่วยดึงดูดให้นักลงทุนสถาบันเข้าสะสมหุ้นที่ระดับมูลค่าประเมินซึ่งมีส่วนลด
ในมุมมองของนักลงทุนสถาบัน แม้ความผันผวนระยะสั้นจะสะท้อนถึงปัญหาในห่วงโซ่อุปทานและการปรับเปลี่ยนกลุ่มลูกค้าในแต่ละภูมิภาคที่ยังคงเกิดขึ้น แต่ปัจจัยพื้นฐานหลักของบริษัทยังคงแข็งแกร่งไม่เปลี่ยนแปลง ด้วยเงินสดสำรองที่เพิ่มขึ้น กลยุทธ์การจ่ายคืนทุนแก่นักลงทุนอย่างมีวินัย และตำแหน่งผู้นำที่มั่นคงในเทคโนโลยีการผลิตชิปยุคถัดไป หุ้นแลม รีเสิร์ช จึงยังอยู่ในตำแหน่งที่ดีในการเก็บเกี่ยวประโยชน์จากการเติบโตระยะยาวในระบบนิเวศเซมิคอนดักเตอร์ทั่วโลก
การวิเคราะห์ทางเทคนิคของ Lam Research Corp (LRCX)
ในเชิงเทคนิค Lam Research Corp (LRCX) มีค่า MACD (12,26,9) อยู่ที่ -16.649 ซึ่งบ่งชี้ถึงสัญญาณขาย ขณะที่ค่า RSI ที่ 30.083 แสดงถึงสภาวะเป็นกลาง และค่า Williams %R ที่ 86.732 แสดงถึงสภาวะขายมากเกินไป โปรดติดตามอย่างใกล้ชิด
กระแสข่าวของ Lam Research Corp (LRCX)
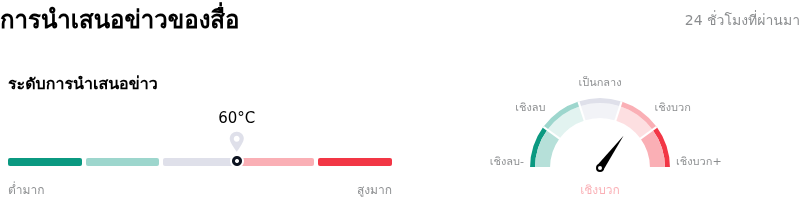
ในด้านของการรายงานโดยสื่อ Lam Research Corp (LRCX) มีคะแนนการกล่าวถึงในสื่ออยู่ที่ 60 ซึ่งบ่งชี้ว่าได้รับความสนใจจากสื่อในระดับ ปานกลาง โดยดัชนีความเชื่อมั่นของตลาดอยู่ในโซน เชิงบวก.
การวิเคราะห์พื้นฐานของ Lam Research Corp (LRCX)
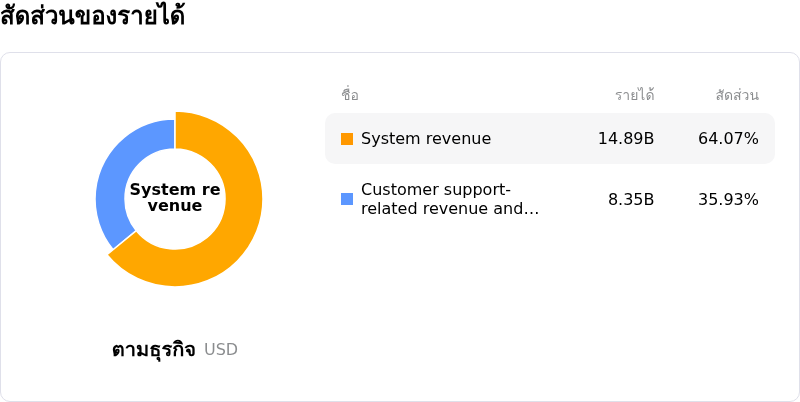
Lam Research Corp (LRCX) อยู่ในกลุ่มอุตสาหกรรมอุปกรณ์เทคโนโลยี โดยมีรายได้รวมต่อปีล่าสุดอยู่ที่ $23.23B จัดอยู่ในอันดับที่ 12 ของอุตสาหกรรม ขณะที่กำไรสุทธิอยู่ที่ $7.27B จัดอยู่ในอันดับที่ 7 ของอุตสาหกรรม โปรไฟล์บริษัท
ในช่วงเดือนที่ผ่านมา นักวิเคราะห์หลายรายได้จัดอันดับบริษัทว่าอยู่ในระดับ ซื้อ โดยมีราคาเป้าหมายเฉลี่ยอยู่ที่ $370.58 ขณะที่ราคาสูงสุดอยู่ที่ $500.00 และราคาต่ำสุดอยู่ที่ $213.00
รายละเอียดเพิ่มเติมเกี่ยวกับ Lam Research Corp (LRCX)
ความเสี่ยงเฉพาะตัวของบริษัท:
- ประมาณการการเติบโตเมื่อเทียบกับไตรมาสก่อนหน้าที่ชะลอตัวลง: ผู้บริหารคาดการณ์รายได้ไตรมาส 2 ปีงบประมาณ 2027 ไว้ที่ 8.6 พันล้านดอลลาร์ ซึ่งแสดงถึงการชะลอตัวอย่างมากสู่ระดับการเติบโตเมื่อเทียบกับไตรมาสก่อนหน้าที่ประมาณ 4.6% เมื่อเทียบกับ 22% ในไตรมาสก่อนหน้า ผลประกอบการที่สูงกว่าคาดเพียงเล็กน้อยและแนวโน้มที่ซบเซาได้ส่งผลให้นักวิเคราะห์จาก Cantor Fitzgerald และ Mizuho ปรับลดราคาเป้าหมายลง ซึ่งกระตุ้นให้ราคาหุ้นร่วงลงอย่างหนักตั้งแต่กว่า 7% ถึง 11%
- สัดส่วนรายได้จากจีนที่ลดลง: คำชี้แจงจากผู้บริหารเปิดเผยว่า สัดส่วนยอดขายจากผู้ผลิตชิปของจีน ซึ่งสูงถึงประมาณ 35% ของรายได้ทั้งหมดในไตรมาส 1 ปีงบประมาณ 2027 จะลดลงในไตรมาสเดือนธันวาคม การลดลงที่คาดการณ์ไว้นี้ได้เพิ่มความกังวลของนักลงทุนสถาบันเกี่ยวกับการพึ่งพาจีนแผ่นดินใหญ่มากเกินไป ท่ามกลางข้อจำกัดทางการค้าด้านเซมิคอนดักเตอร์ที่ยังคงดำเนินอยู่
- ปัญหาคอขวดในห่วงโซ่อุปทานและการส่งมอบ: ผู้บริหารเน้นย้ำถึงปัญหาการขาดแคลนชิ้นส่วนและข้อจำกัดด้านกำลังการผลิตของห้องคลีนรูมในระหว่างการเปิดเผยข้อมูลหลังรายงานผลประกอบการ ปัญหาคอขวดในการดำเนินงานเหล่านี้กำลังจำกัดความเร็วในการส่งมอบเครื่องมืออย่างมีนัยสำคัญ ส่งผลให้บริษัทไม่สามารถเปลี่ยนความต้องการเครื่องมือที่แข็งแกร่งให้เป็นรายได้ที่รับรู้ได้อย่างเต็มที่
- การขายหุ้นโดยผู้บริหารภายในในปริมาณมาก: รายงานที่ยื่นต่อ SEC ณ วันที่ 23 ตุลาคม 2026 เผยว่า ทิโมธี เอ็ม. อาร์เชอร์ (Timothy M. Archer) ประธานเจ้าหน้าที่บริหาร ได้ยื่นเรื่องขอขายหุ้นสามัญจำนวน 31,400 หุ้น มูลค่าประมาณ 7.13 ล้านดอลลาร์ การขายหุ้นครั้งนี้มีขึ้นหลังจากที่มีการขายหุ้นของคนภายในสะสมรวมกว่า 168 ล้านดอลลาร์ในช่วงปีที่ผ่านมา ซึ่งเพิ่มความระมัดระวังของตลาดเกี่ยวกับมุมมองของผู้บริหารต่อโอกาสการปรับตัวขึ้นในระยะสั้น
บทความนี้อาจมีเนื้อหาที่สร้างหรือแปลโดย AI และผ่านการตรวจสอบโดยมนุษย์แล้ว โดยมีวัตถุประสงค์เพื่อใช้อ้างอิงและให้ข้อมูลทั่วไปเท่านั้น และไม่ถือเป็นคำแนะนำด้านการลงทุน
บทความแนะนำ








ความคิดเห็น (0)
คลิกปุ่ม $ ป้อนสัญลักษณ์ และเลือกเพื่อเชื่อมโยงหุ้น, กองทุน ETF หรือสัญลักษณ์หลักทรัพย์อื่น ๆ