


Fabrinet (FN) หุ้น เคลื่อนไหว ลง 8.05% เมื่อวันที่ 12 ต.ค.: การวิเคราะห์ฉบับสมบูรณ์



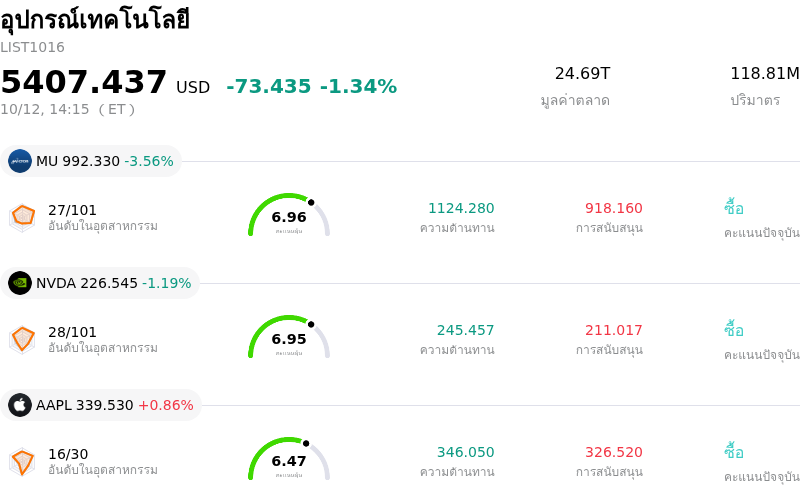
Fabrinet (FN) เคลื่อนไหว ลง 8.05% กลุ่มอุตสาหกรรม อุปกรณ์เทคโนโลยี ลง 1.34%. บริษัทมีผลการดำเนินงานแย่กว่าอุตสาหกรรมโดยรวม หุ้นที่มีปริมาณการเทรดสูงสุด 3 อันดับแรกในกลุ่ม ได้แก่: Micron Technology Inc (MU) ลง 3.56%; NVIDIA Corp (NVDA) ลง 1.19%; Apple Inc (AAPL) ขึ้น 0.86%
อะไรเป็นแรงผลักดันให้ราคาหุ้น Fabrinet (FN) ปรับตัว ลง ในวันนี้?
แฟบริเนท (Fabrinet) เผชิญกับความผันผวนในฝั่งขาลงที่สูงขึ้น เนื่องจากหุ้นในกลุ่มระบบเครือข่ายแสงสำหรับ AI ในวงกว้างเผชิญกับแรงขายท่ามกลางพัฒนาการจากงานสำคัญในอุตสาหกรรม การเปิดฉากการประชุมระดับโลก Open Compute Project Global Summit ได้จุดชนวนให้เกิดแรงขายแบบ "sell-the-news" ทั่วทั้งกลุ่มสื่อสารทางแสง นักลงทุนแสดงความกังวลที่เพิ่มขึ้นเกี่ยวกับการจัดแสดงสถาปัตยกรรมยุคใหม่ โดยเฉพาะความก้าวหน้าในเทคโนโลยี Co-packaged Optics และซิลิคอนโฟโตนิกส์แบบบูรณาการที่ประกาศโดยยักษ์ใหญ่ในอุตสาหกรรมเซมิคอนดักเตอร์ ผู้ร่วมตลาดต่างประเมินว่าการเปลี่ยนแปลงทางเทคโนโลยีเชิงโครงสร้างเหล่านี้อาจส่งผลกระทบและเปลี่ยนแปลงแนวโน้มอุปสงค์ระยะยาวสำหรับการประกอบโมดูลแสงแบบเสียบถอดได้แบบดั้งเดิม ซึ่งเป็นพื้นที่ความแข็งแกร่งหลักด้านการผลิตของบริษัทหรือไม่
ปฏิกิริยาของตลาดยังสะท้อนถึงความกังวลเชิงโครงสร้างที่กลับมาปรากฏอีกครั้งเกี่ยวกับวินัยในการทำกำไรและการแปลงเงินทุน แม้ว่าโมเมนตัมรายได้พื้นฐานจะแข็งแกร่งโดยได้รับปัจจัยหนุนจากอุปสงค์การเชื่อมต่อระหว่างศูนย์ข้อมูลและการขยายตัวของปัญญาประดิษฐ์ระดับไฮเปอร์สเกล แต่มุมมองของนักลงทุนยังคงมีความอ่อนไหวต่อการบีบตัวของอัตรากำไรขั้นต้นและโครงการรายจ่ายฝ่ายทุนที่อยู่ในระดับสูง การเร่งขยายกำลังการผลิตในโรงงานต่างประเทศได้จำกัดการสร้างกระแสเงินสดอิสระเป็นการชั่วคราว ประกอบกับการกระจุกตัวของลูกค้าอย่างมีนัยสำคัญในกลุ่มผู้ให้บริการไฮเปอร์สเกลชั้นนำและผู้จำหน่ายเซมิคอนดักเตอร์รายหลัก ส่งผลให้การเปลี่ยนแปลงในมุมมองของนักลงทุนที่มีต่อชิ้นส่วนฮาร์ดแวร์ AI มักจะขยายความผันผวนของราคาภายในวันเดียวให้รุนแรงยิ่งขึ้น
ในมุมมองด้านกลยุทธ์ตลาด การย่อตัวลงนี้สอดคล้องกับการขายทำกำไรในวงกว้างของกลุ่มผู้จัดหาโครงสร้างพื้นฐาน AI ที่มีทวีคูณมูลค่าสูงก่อนเข้าสู่ช่วงรายงานผลประกอบการของบริษัทจดทะเบียนที่กำลังจะมาถึง นักลงทุนสถาบันต่างพิจารณาอย่างเข้มงวดมากขึ้นเกี่ยวกับความสมดุลระหว่างการจัดสรรเงินทุนเชิงรุกและการรับรู้กระแสเงินสดในระยะสั้น แม้ว่าแฟบริเนทจะยังคงมีงบการเงินที่ปราศจากหนี้สินและมีตำแหน่งทางการตลาดที่แข็งแกร่งในด้านการบรรจุภัณฑ์ทางแสงและอิเล็กทรอนิกส์เชิงกลที่ซับซ้อน แต่การบีบตัวของทวีคูณมูลค่าหุ้นในระยะสั้นและความไม่แน่นอนของแผนงานเทคโนโลยียังคงเป็นปัจจัยหลักที่กำหนดพลวัตการซื้อขายระหว่างวัน ผู้ร่วมตลาดจะรอฟังข้อมูลอัปเดตจากผู้บริหารในเร็ว ๆ นี้ เพื่อความชัดเจนเกี่ยวกับทัศนวิสัยของคำสั่งซื้อ การสร้างเสถียรภาพของอัตรากำไร และการดำเนินการเร่งกำลังการผลิตสำหรับแพลตฟอร์มยุคใหม่
การวิเคราะห์ทางเทคนิคของ Fabrinet (FN)
ในเชิงเทคนิค Fabrinet (FN) มีค่า MACD (12,26,9) อยู่ที่ 15.001 ซึ่งบ่งชี้ถึงสัญญาณซื้อ ขณะที่ค่า RSI ที่ 50.765 แสดงถึงสภาวะเป็นกลาง และค่า Williams %R ที่ 55.213 แสดงถึงสภาวะขาย โปรดติดตามอย่างใกล้ชิด
การวิเคราะห์พื้นฐานของ Fabrinet (FN)
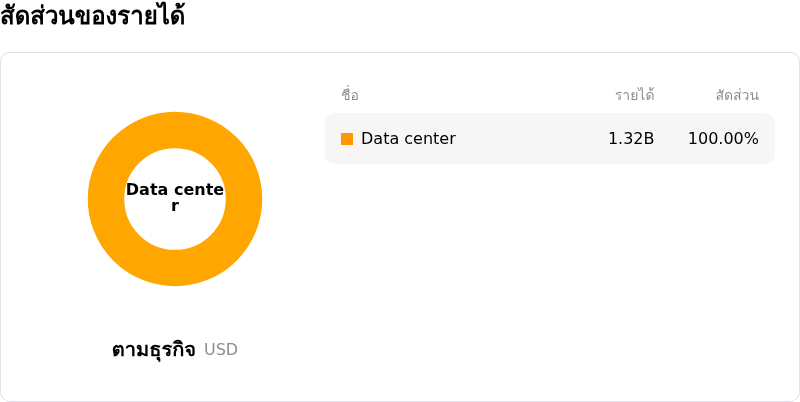
Fabrinet (FN) อยู่ในกลุ่มอุตสาหกรรมอุปกรณ์เทคโนโลยี โดยมีรายได้รวมต่อปีล่าสุดอยู่ที่ $4.64B จัดอยู่ในอันดับที่ 15 ของอุตสาหกรรม ขณะที่กำไรสุทธิอยู่ที่ $473.03M จัดอยู่ในอันดับที่ 10 ของอุตสาหกรรม โปรไฟล์บริษัท
ในช่วงเดือนที่ผ่านมา นักวิเคราะห์หลายรายได้จัดอันดับบริษัทว่าอยู่ในระดับ ซื้อ โดยมีราคาเป้าหมายเฉลี่ยอยู่ที่ $725.04 ขณะที่ราคาสูงสุดอยู่ที่ $850.00 และราคาต่ำสุดอยู่ที่ $598.00
รายละเอียดเพิ่มเติมเกี่ยวกับ Fabrinet (FN)
ความเสี่ยงเฉพาะของบริษัท:
- การถูกดิสรัปต์ทางเทคโนโลยีจาก Open Compute Project: การประกาศล่าสุดในอุตสาหกรรม ณ งานประชุม OCP Summit ที่เน้นย้ำถึงสถาปัตยกรรมระบบเครือข่าย AI แบบ co-packaged optics (CPO) และ direct-drive ได้จุดชนวนความวิตกกังวลในตลาดว่า อุปสงค์ในอนาคตของผู้ให้บริการระดับไฮเปอร์สเกลเลอร์อาจเปลี่ยนทิศทางไปจากการบรรจุภัณฑ์โมดูลรับส่งสัญญาณแสงแบบถอดเสียบได้ซึ่งเป็นธุรกิจหลักของแฟบริเนต
- อัตรากำไรขั้นต้นลดลงและการขาดดุลกระแสเงินสด: รายจ่ายลงทุนจำนวนมากสำหรับการขยายโรงงานในประเทศไทยได้ฉุดให้กระแสเงินสดอิสระติดลบ ขณะที่อัตรากำไรขั้นต้นหดตัวลงสู่ระดับต่ำสุดในรอบหลายปีที่ประมาณ 12.2% ซึ่งกัดกร่อนการทำกำไรในระยะสั้น
- ความกระจุกตัวของลูกค้าสูงและความผันผวนของรายได้: รายได้รวมมากกว่า 57% กระจุกตัวอยู่ในกลุ่มลูกค้ารายหลัก 4 ราย ซึ่งรวมถึงซิสโก้, อินวิเดีย และอเมซอน โดยรายได้จากธุรกิจ Datacom ที่เกี่ยวเนื่องกับอินวิเดียที่ลดลงเมื่อเทียบกับไตรมาสก่อนหน้า ชี้ให้เห็นถึงความเสี่ยงอย่างมากจากการปรับคำสั่งซื้อของลูกค้าอย่างกะทันหัน หรือการเปลี่ยนแปลงในห่วงโซ่อุปทาน
- ปัจจัยลบด้านอัตราภาษีในไทย: การดำเนินงานด้านการผลิตที่กระจุกตัวอยู่ในประเทศไทยทำให้บริษัทมีความเสี่ยงต่ออัตราภาษีเงินได้นิติบุคคลที่แท้จริงที่เพิ่มขึ้นและการสิ้นสุดของสิทธิประโยชน์ทางภาษีในท้องถิ่น ซึ่งส่งผลกดดันการแปลงรายได้เป็นกำไรสุทธิอย่างต่อเนื่อง
บทความนี้อาจมีเนื้อหาที่สร้างหรือแปลโดย AI และผ่านการตรวจสอบโดยมนุษย์แล้ว โดยมีวัตถุประสงค์เพื่อใช้อ้างอิงและให้ข้อมูลทั่วไปเท่านั้น และไม่ถือเป็นคำแนะนำด้านการลงทุน
บทความแนะนำ




ความคิดเห็น (0)
คลิกปุ่ม $ ป้อนสัญลักษณ์ และเลือกเพื่อเชื่อมโยงหุ้น, กองทุน ETF หรือสัญลักษณ์หลักทรัพย์อื่น ๆ