


Arm Holdings PLC (ARM) หุ้น เคลื่อนไหว ขึ้น 6.94% เมื่อวันที่ 2 ต.ค.: ข้อเท็จจริงเบื้องหลังการเคลื่อนไหว


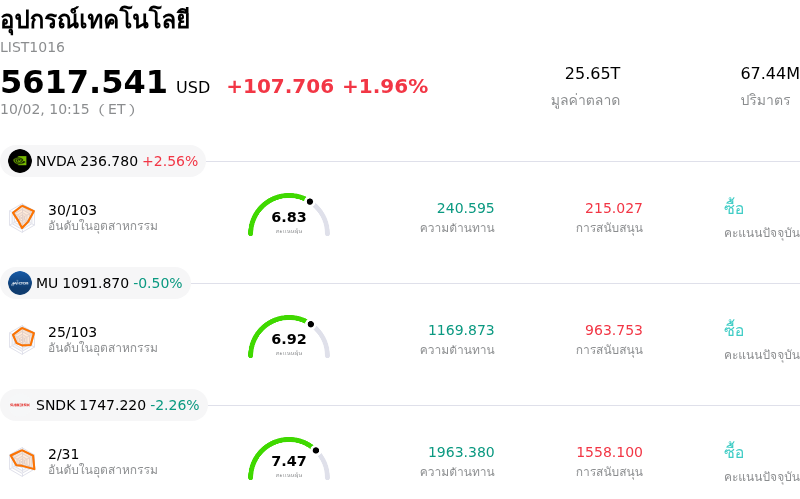
Arm Holdings PLC (ARM) เคลื่อนไหว ขึ้น 6.94% กลุ่มอุตสาหกรรม อุปกรณ์เทคโนโลยี ขึ้น 1.96%. บริษัทมีผลการดำเนินงานดีกว่าอุตสาหกรรมโดยรวม หุ้นที่มีปริมาณการเทรดสูงสุด 3 อันดับแรกในกลุ่ม ได้แก่: NVIDIA Corp (NVDA) ขึ้น 2.59%; Micron Technology Inc (MU) ลง 0.63%; SanDisk Corporation (SNDK) ลง 2.26%
อะไรเป็นแรงผลักดันให้ราคาหุ้น Arm Holdings PLC (ARM) ปรับตัว ขึ้น ในวันนี้?
อาร์ม โฮลดิ้งส์ (Arm Holdings) เผชิญกับแรงบวกอย่างแข็งแกร่งควบคู่ไปกับความผันผวนระหว่างวันที่มีระดับสูงขึ้น เนื่องจากนักลงทุนสถาบันได้กลับเข้าซื้อหุ้นกลุ่มผู้สนับสนุนโครงสร้างพื้นฐานปัญญาประดิษฐ์ (AI) ที่มีความมั่นใจสูงอย่างหนักแน่น หลังจากที่มีการย่อตัวลงของกลุ่มเทคโนโลยีเมื่อไม่นานมานี้ บรรยากาศการลงทุนได้รับปัจจัยหนุนจากโมเมนตัมการขยายการบูรณาการของอาร์มในภาระงานการประมวลผลยุคใหม่ โดยเฉพาะอย่างยิ่งบทบาทพื้นฐานใน CPU ของศูนย์ข้อมูลและกรอบการทำงานสำหรับประมวลผลเอเจนต์ AI (agentic AI) ความกระตือรือร้นของนักลงทุนได้รับการตอกย้ำเพิ่มเติมจากการนำ IP สถาปัตยกรรมของอาร์มไปใช้อย่างแพร่หลายยิ่งขึ้นในสภาพแวดล้อมของผู้ให้บริการคลาวด์ขนาดใหญ่และแพลตฟอร์มความปลอดภัยยุคใหม่ ซึ่งรวมถึง Open Agent Safety Platform และสถาปัตยกรรม Sentry ของอินวิเดีย (Nvidia) ที่คอร์ประมวลผลบนสถาปัตยกรรมอาร์มทำหน้าที่จัดการทั้งการประมวลผลเอเจนต์ AI และการเฝ้าระวังแบบเรียลไทม์
ปัจจัยพื้นฐานของอาร์มยังคงแข็งแกร่งขึ้นอย่างต่อเนื่อง ขณะที่ภูมิทัศน์อุตสาหกรรมเซมิคอนดักเตอร์โลกเปลี่ยนผ่านไปสู่ชิปสั่งทำพิเศษ (custom silicon) และสถาปัตยกรรมประมวลผลที่ประหยัดพลังงาน การเปิดเผยข้อมูลล่าสุดของผู้บริหารเกี่ยวกับแนวโน้มอุปสงค์ที่ชัดเจนและแข็งแกร่งสำหรับโปรเซสเซอร์ศูนย์ข้อมูลที่พัฒนาเองเป็นครั้งแรก ประกอบกับข้อตกลงที่ขยายตัวจากลูกค้าองค์กร ได้ช่วยตอกย้ำคาดการณ์การเติบโตในระยะหลายปีอย่างมีนัยสำคัญ นอกจากนี้ การเร่งเปลี่ยนผ่านพอร์ตโฟลิโอผลิตภัณฑ์ของผู้ได้รับใบอนุญาตจากสถาปัตยกรรมเดิมไปสู่การออกแบบสถาปัตยกรรม Armv9 และ Compute Subsystems ที่มีอัตรากำไรสูง กำลังส่งผลให้รายได้จากค่ารอยัลตีเติบโตขึ้นอย่างมาก เนื่องจากสถาปัตยกรรม Armv9 มีอัตราค่ารอยัลตีที่สูงกว่าสถาปัตยกรรมรุ่นก่อนหน้าอย่างมีนัยสำคัญ การเปลี่ยนผ่านที่กำลังดำเนินอยู่ในกลุ่มสมาร์ตโฟนพรีเมียม อุปกรณ์เอจคอมพิวติ้ง และเซิร์ฟเวอร์คลาวด์ จึงเป็นปัจจัยหนุนเชิงโครงสร้างต่ออัตรากำไรของบริษัท
ในมุมมองเชิงกลยุทธ์ของสถาบัน พฤติกรรมการซื้อขายเมื่อไม่นานมานี้สะท้อนให้เห็นถึงความต้องการที่ชัดเจนของผู้จัดการสินทรัพย์ในการเข้าช้อนซื้อหุ้นเซมิคอนดักเตอร์ชั้นนำที่ราคาปรับตัวลงทางเทคนิค ก่อนการรายงานผลประกอบการประจำไตรมาสที่กำลังจะมาถึง แม้ว่าพหุคูณการประเมินมูลค่า (valuation multiples) ที่อยู่ในระดับสูงและข้อจำกัดในห่วงโซ่อุปทานเซมิคอนดักเตอร์จะทำให้ต้องมีการดำเนินงานอย่างแม่นยำ แต่การเติบโตอย่างรวดเร็วของชิปคลาวด์แบบสั่งทำพิเศษที่สร้างบนสถาปัตยกรรมของอาร์มในกลุ่มผู้ให้บริการคลาวด์ขนาดใหญ่ชั้นนำ ก็ได้เน้นย้ำถึงการเปลี่ยนผ่านเชิงโครงสร้างจากการเป็นผู้ให้บริการ IP ที่เน้นอุปกรณ์พกพา ไปสู่การเป็นมาตรฐานการประมวลผลศูนย์ข้อมูลที่ทรงอิทธิพล นักลงทุนยังคงมุ่งเน้นความสนใจอย่างใกล้ชิดไปที่อัตราความเร็วในการส่งมอบชิปสั่งทำพิเศษและการเปลี่ยนรายได้ค่ารอยัลตี ซึ่งถือเป็นตัวบ่งชี้สำคัญสำหรับโมเมนตัมที่ยั่งยืน
การวิเคราะห์ทางเทคนิคของ Arm Holdings PLC (ARM)
ในเชิงเทคนิค Arm Holdings PLC (ARM) มีค่า MACD (12,26,9) อยู่ที่ 3.186 ซึ่งบ่งชี้ถึงสัญญาณซื้อ ขณะที่ค่า RSI ที่ 59.814 แสดงถึงสภาวะเป็นกลาง และค่า Williams %R ที่ 25.122 แสดงถึงสภาวะซื้อ โปรดติดตามอย่างใกล้ชิด
การวิเคราะห์พื้นฐานของ Arm Holdings PLC (ARM)
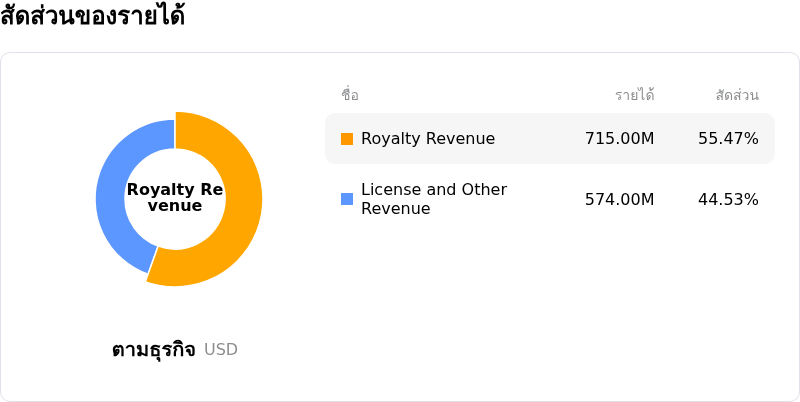
Arm Holdings PLC (ARM) อยู่ในกลุ่มอุตสาหกรรมอุปกรณ์เทคโนโลยี โดยมีรายได้รวมต่อปีล่าสุดอยู่ที่ $4.92B จัดอยู่ในอันดับที่ 24 ของอุตสาหกรรม ขณะที่กำไรสุทธิอยู่ที่ $904.00M จัดอยู่ในอันดับที่ 18 ของอุตสาหกรรม โปรไฟล์บริษัท
ในช่วงเดือนที่ผ่านมา นักวิเคราะห์หลายรายได้จัดอันดับบริษัทว่าอยู่ในระดับ ซื้อ โดยมีราคาเป้าหมายเฉลี่ยอยู่ที่ $284.78 ขณะที่ราคาสูงสุดอยู่ที่ $480.00 และราคาต่ำสุดอยู่ที่ $125.00
รายละเอียดเพิ่มเติมเกี่ยวกับ Arm Holdings PLC (ARM)
ความเสี่ยงเฉพาะของบริษัท:
- พหุคูณมูลค่าและความไวต่อความผันผวน: จากการซื้อขายที่ระดับพหุคูณกำไรล่วงหน้าที่สูงเกิน 100 เท่า หุ้นยังคงมีความเปราะบางเป็นพิเศษต่อการขายทำกำไรอย่างรุนแรงและการย่อตัวลงอย่างรวดเร็วระหว่างวัน ทุกครั้งที่ความเชื่อมั่นในตลาดเซมิคอนดักเตอร์โดยรวมเปลี่ยนแปลงไป
- การจำหน่ายหุ้นโดยผู้บริหารภายใน: การเปิดเผยข้อมูลต่อ SEC ที่ระบุถึงการขายหุ้นมูลค่า 3.12 ล้านดอลลาร์โดย Jason Child ประธานเจ้าหน้าที่ฝ่ายการเงิน (CFO) ภายใต้แผนการซื้อขาย Rule 10b5-1 ได้กระตุ้นความรู้สึกหลีกเลี่ยงความเสี่ยงรอบใหม่และเพิ่มแรงกดดันด้านอุปทาน ซึ่งยิ่งตอกย้ำความกังวลเกี่ยวกับมุมมองระยะสั้นของผู้บริหาร
- การเจือจางของอัตรากำไรจากการปรับเปลี่ยนไปสู่ฮาร์ดแวร์ AGI CPU: การเปลี่ยนผ่านเชิงกลยุทธ์ของผู้บริหารไปสู่การขายซิลิคอน AGI CPU เต็มรูปแบบและ Compute Subsystems ที่ซับซ้อน ทำให้อัตรากำไรขั้นต้นเริ่มต้นอยู่ในช่วงปลายของระดับ 30% ถึงช่วงต้นของระดับ 40% ซึ่งเจือจางรูปแบบธุรกิจการให้ไลเซนส์ IP แบบเพียวร์เพลย์ดั้งเดิมของอาร์มที่มีอัตรากำไรสูง (~90%+) เมื่อการผลิตฮาร์ดแวร์ขยายขนาดขึ้น
- ความไม่แน่นอนเกี่ยวกับข้อพิพาททางกฎหมายและความกระจุกตัวทางภูมิรัฐศาสตร์: ข้อพิพาททางกฎหมายที่ยังยืดเรื้อกับควอลคอมม์ซึ่งเป็นผู้ได้รับไลเซนส์รายใหญ่ก่อนถึงกำหนดการพิจารณาคดี ควบคู่กับมาตรการควบคุมการส่งออกที่เข้มงวดขึ้นต่อการดำเนินงานของอาร์ม ไชน่า (ซึ่งคิดเป็นประมาณ 20% ของยอดขายทั้งหมด) สร้างแรงกดดันยืดเรื้อต่อการขยายการให้ไลเซนส์และการสร้างรายได้ในต่างประเทศ
บทความนี้อาจมีเนื้อหาที่สร้างหรือแปลโดย AI และผ่านการตรวจสอบโดยมนุษย์แล้ว โดยมีวัตถุประสงค์เพื่อใช้อ้างอิงและให้ข้อมูลทั่วไปเท่านั้น และไม่ถือเป็นคำแนะนำด้านการลงทุน
บทความแนะนำ





ความคิดเห็น (0)
คลิกปุ่ม $ ป้อนสัญลักษณ์ และเลือกเพื่อเชื่อมโยงหุ้น, กองทุน ETF หรือสัญลักษณ์หลักทรัพย์อื่น ๆ