


Accenture PLC (ACN) หุ้น เปิด ขึ้น 22.75% เมื่อวันที่ 1 ต.ค.: ปัจจัยขับเคลื่อนเบื้องหลังการเคลื่อนไหว


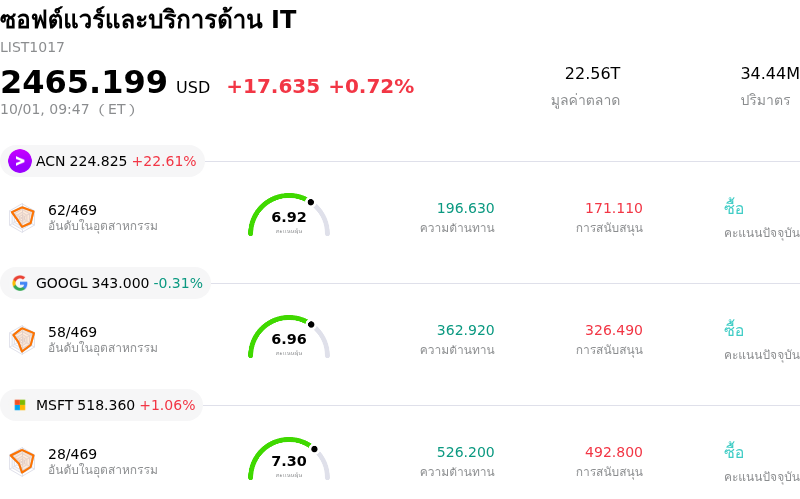
Accenture PLC (ACN) เปิด ขึ้น 22.75% กลุ่มอุตสาหกรรม ซอฟต์แวร์และบริการด้าน IT ขึ้น 0.72%. บริษัทมีผลการดำเนินงานดีกว่าอุตสาหกรรมโดยรวม หุ้นที่มีปริมาณการเทรดสูงสุด 3 อันดับแรกในกลุ่ม ได้แก่: Accenture PLC (ACN) ขึ้น 22.75%; Alphabet Inc Class A (GOOGL) ขึ้น 0.06%; Microsoft Corp (MSFT) ขึ้น 1.26%
อะไรเป็นแรงผลักดันให้ราคาหุ้น Accenture PLC (ACN) ปรับตัว ขึ้น ในวันนี้?
แอคเซนเจอร์รายงานผลประกอบการไตรมาส 4 และประจำปีที่แข็งแกร่งซึ่งสูงกว่าความคาดหมายของวอลล์สตรีททั้งในส่วนของรายได้และกำไร โดยการเติบโตของรายได้สูงกว่าขอบบนของช่วงประมาณการประจำไตรมาสก่อนหน้านี้ของผู้บริหาร ซึ่งได้รับปัจจัยหนุนจากการขยายตัวอย่างครอบคลุมในภูมิภาคหลักและกลุ่มอุตสาหกรรมต่าง ๆ ขณะเดียวกัน อัตรากำไรจากการดำเนินงานมีการขยายตัวอย่างมั่นคง โดยการสร้างกระแสเงินสดอิสระที่แข็งแกร่งและยอดจองซื้อบริการประจำไตรมาสที่สดใส สะท้อนถึงโมเมนตัมการใช้จ่ายของภาคองค์กรที่ยังคงดำเนินไปอย่างต่อเนื่อง แม้ต้องเผชิญกับปัจจัยท้าทายทางเศรษฐกิจมหภาคก็ตาม
ปัจจัยเร่งสำคัญที่สร้างความเชื่อมั่นให้กับนักลงทุนคือการสร้างรายได้เชิงพาณิชย์ที่เร่งตัวขึ้นจากปัญญาประดิษฐ์ (AI) และบริการโครงสร้างพื้นฐานดิจิทัล โดยแอคเซนเจอร์ระบุว่ายอดจองซื้อบริการและรายได้ที่เกิดจากระบบนิเวศพันธมิตรด้าน AI และข้อมูลหลักมีการเติบโตแบบทวีคูณ ควบคู่ไปกับการเพิ่มขึ้นอย่างรวดเร็วของลูกค้าองค์กรที่เริ่มนำโซลูชัน AI ขั้นสูงมาใช้งานในระดับองค์กร และเนื่องจากองค์กรขนาดใหญ่ยังคงให้ความสำคัญกับการสร้างรากฐานข้อมูลดิจิทัลหลัก ความสามารถด้านการให้คำปรึกษาและบริการบริหารจัดการของแอคเซนเจอร์จึงส่งผลให้บริษัทกลายเป็นผู้ได้รับประโยชน์หลักจากการใช้จ่ายด้านเทคโนโลยีของภาคองค์กร ซึ่งช่วยตอกย้ำความเป็นผู้นำในตลาดเหนือคู่แข่งในกลุ่มที่ปรึกษาด้านเทคโนโลยี
การเคลื่อนไหวของราคาหุ้นยังได้รับแรงหนุนเพิ่มเติมจากประมาณการผลประกอบการเต็มปีเบื้องต้นที่แข็งแกร่ง และความมุ่งมั่นในการคืนทุนให้แก่ผู้ถือหุ้นอย่างเต็มที่ โดยฝ่ายบริหารได้กำหนดช่วงเป้าหมายที่เป็นบวกสำหรับการเติบโตของรายได้และกำไรต่อหุ้นปรับลด พร้อมคาดการณ์ถึงโมเมนตัมการดำเนินงานที่มั่นคงเมื่อเข้าสู่ปีงบประมาณถัดไป นอกจากนี้ ความมุ่งมั่นของบริษัทในการซื้อหุ้นคืนและการจ่ายเงินปันผลจำนวนมากยังช่วยย้ำถึงความแข็งแกร่งของงบการเงินและความเชื่อมั่นในการดำเนินงานระยะยาว ซึ่งการผสมผสานระหว่างรายได้ที่สูงกว่าคาด โมเมนตัมยอดจองซื้อบริการที่ขับเคลื่อนด้วย AI และประมาณการเชิงบวกในอนาคตนี้ ได้จุดประกายแรงซื้ออย่างหนาแน่นจากนักลงทุนสถาบัน ส่งผลให้ราคาหุ้นปรับตัวเพิ่มขึ้นอย่างแข็งแกร่ง
การวิเคราะห์ทางเทคนิคของ Accenture PLC (ACN)
ในเชิงเทคนิค Accenture PLC (ACN) มีค่า MACD (12,26,9) อยู่ที่ 3.234 ซึ่งบ่งชี้ถึงสัญญาณซื้อ ขณะที่ค่า RSI ที่ 74.402 แสดงถึงสภาวะซื้อ และค่า Williams %R ที่ 1.326 แสดงถึงสภาวะซื้อมากเกินไป โปรดติดตามอย่างใกล้ชิด
กระแสข่าวของ Accenture PLC (ACN)
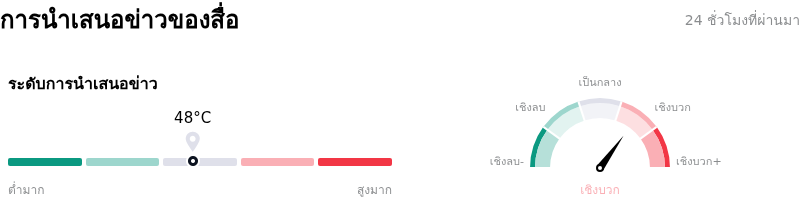
ในด้านของการรายงานโดยสื่อ Accenture PLC (ACN) มีคะแนนการกล่าวถึงในสื่ออยู่ที่ 48 ซึ่งบ่งชี้ว่าได้รับความสนใจจากสื่อในระดับ ปานกลาง โดยดัชนีความเชื่อมั่นของตลาดอยู่ในโซน เชิงบวก.
การวิเคราะห์พื้นฐานของ Accenture PLC (ACN)
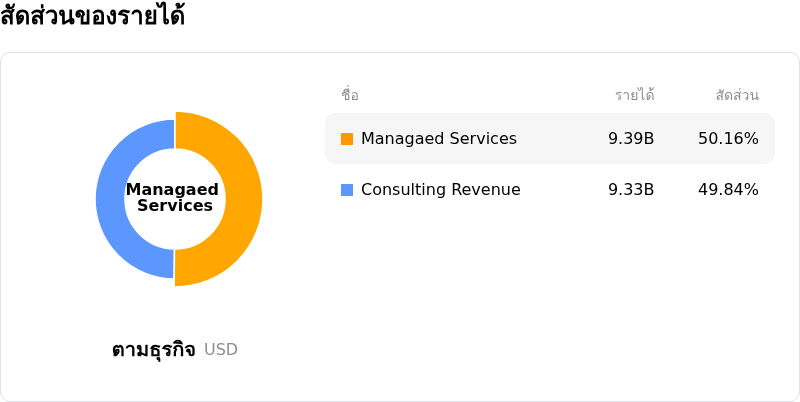
Accenture PLC (ACN) อยู่ในกลุ่มอุตสาหกรรมซอฟต์แวร์และบริการด้าน IT โดยมีรายได้รวมต่อปีล่าสุดอยู่ที่ $69.67B จัดอยู่ในอันดับที่ 6 ของอุตสาหกรรม ขณะที่กำไรสุทธิอยู่ที่ $7.68B จัดอยู่ในอันดับที่ 14 ของอุตสาหกรรม โปรไฟล์บริษัท
ในช่วงเดือนที่ผ่านมา นักวิเคราะห์หลายรายได้จัดอันดับบริษัทว่าอยู่ในระดับ ซื้อ โดยมีราคาเป้าหมายเฉลี่ยอยู่ที่ $200.46 ขณะที่ราคาสูงสุดอยู่ที่ $329.00 และราคาต่ำสุดอยู่ที่ $150.00
รายละเอียดเพิ่มเติมเกี่ยวกับ Accenture PLC (ACN)
ความเสี่ยงเฉพาะของบริษัท:
- การขยายตัวของเลเวอเรจในงบการเงินอย่างรวดเร็ว: จากรายงาน Form 8-K สิ้นปีทางการเงินของแอคเซนเจอร์ หนี้สินระยะยาวเพิ่มขึ้นเท่าตัวสู่ประมาณ 10.0 พันล้านดอลลาร์ จาก 5.03 พันล้านดอลลาร์ในปีก่อนหน้า ขณะที่ระยะเวลาถัวเฉลี่ยในการเก็บเงินจากการให้บริการ (DSO) เพิ่มขึ้นจาก 47 วัน เป็น 50 วัน ซึ่งส่งสัญญาณถึงแรงเสียดทานด้านเงินทุนหมุนเวียนและเลเวอเรจทางการเงินที่เพิ่มสูงขึ้น
- การดิสรัปชันของ Generative AI ต่อโมเดลคิดค่าบริการตามชั่วโมงทำงาน: นักวิเคราะห์สถาบันและผู้สังเกตการณ์ตลาดเน้นย้ำว่า การนำโมเดลเอเจนต์ AI มาใช้ในองค์กรอย่างรวดเร็ว คุกคามโมเดลธุรกิจที่ปรึกษาของแอคเซนเจอร์ที่พึ่งพาจำนวนพนักงานโดยตรง ซึ่งเสี่ยงที่จะทำให้งานที่ปรึกษาด้านไอทีแบบดั้งเดิมกลายเป็นสินค้าโภคภัณฑ์เร็วกว่าที่กระแสรายได้ใหม่จาก AI จะเกิดขึ้นจริง
- ข้อสงสัยเกี่ยวกับการเติบโตจากภายในที่ขับเคลื่อนด้วย M&A: การปรับลดคำแนะนำล่าสุดโดยนักวิเคราะห์จากกูเกนไฮม์และเวลส์ ฟาร์โก ชี้ให้เห็นถึงการเติบโตของรายได้จากภายในที่แท้จริงตามอัตราแลกเปลี่ยนคงที่ซึ่งซบเซาอยู่ที่ 1% ถึง 2% โดยระบุว่าผลประกอบการด้านรายได้ยังคงพึ่งพาการใช้จ่ายเพื่อการ M&A ที่ใช้เงินทุนสูงอย่างมาก แทนที่จะเกิดจากอุปสงค์งานที่ปรึกษาจากภายในที่ขยายตัวเป็นวงกว้าง
- ผลประโยชน์ทับซ้อนและช่องโหว่ด้านการกำกับดูแลในบริการ AI: ข้อตกลงผูกพันระยะเวลาหลายปีมูลค่า 1 พันล้านดอลลาร์ของบริษัทกับแอนธรอปิกเพื่อทำหน้าที่เป็นผู้ประเมินความปลอดภัยของ AI แบบฝังตัว สร้างความเสี่ยงด้านกฎระเบียบและการกำกับดูแลที่อาจเกิดขึ้น เนื่องจากความตึงเครียดที่มีอยู่โดยธรรมชาติระหว่างการทำหน้าที่เป็นผู้ตรวจสอบอิสระและการทำการตลาดสัญญาการประยุกต์ใช้ AI เชิงพาณิชย์ไปพร้อม ๆ กัน
บทความนี้อาจมีเนื้อหาที่สร้างหรือแปลโดย AI และผ่านการตรวจสอบโดยมนุษย์แล้ว โดยมีวัตถุประสงค์เพื่อใช้อ้างอิงและให้ข้อมูลทั่วไปเท่านั้น และไม่ถือเป็นคำแนะนำด้านการลงทุน
บทความแนะนำ







ความคิดเห็น (0)
คลิกปุ่ม $ ป้อนสัญลักษณ์ และเลือกเพื่อเชื่อมโยงหุ้น, กองทุน ETF หรือสัญลักษณ์หลักทรัพย์อื่น ๆ