


พรีวิวผลประกอบการไตรมาส 3 ของ Intel: คาดรายได้เติบโต 21%, ราคาเป้าหมายสูงสุดจากวอลล์สตรีทอยู่ที่ 200 ดอลลาร์



พอดแคสต์ AI


อินเทลเตรียมรายงานผลประกอบการไตรมาส 3 ปี 2026 ในวันที่ 29 ตุลาคม โดยตลาดคาดการณ์รายได้ที่ 16.49 พันล้านดอลลาร์ และกำไรต่อหุ้นปรับปรุงแล้วที่ 0.40 ดอลลาร์ คิดเป็นการเติบโตราว 21% เมื่อเทียบกับช่วงเดียวกันของปีก่อน นักลงทุนกำลังให้ความสำคัญกับการเติบโตของธุรกิจศูนย์ข้อมูลและ AI (DCAI) อัตรากำไรขั้นต้น ความคืบหน้าของกระบวนการผลิตโหนด 18A และแนวโน้มไตรมาสที่ 4 ขณะที่มุมมองของนักวิเคราะห์มีความหลากหลาย โดยราคาเป้าหมายเฉลี่ยอยู่ที่ 117.71 ดอลลาร์ สะท้อนโอกาสปรับตัวขึ้นจากราคาปัจจุบัน

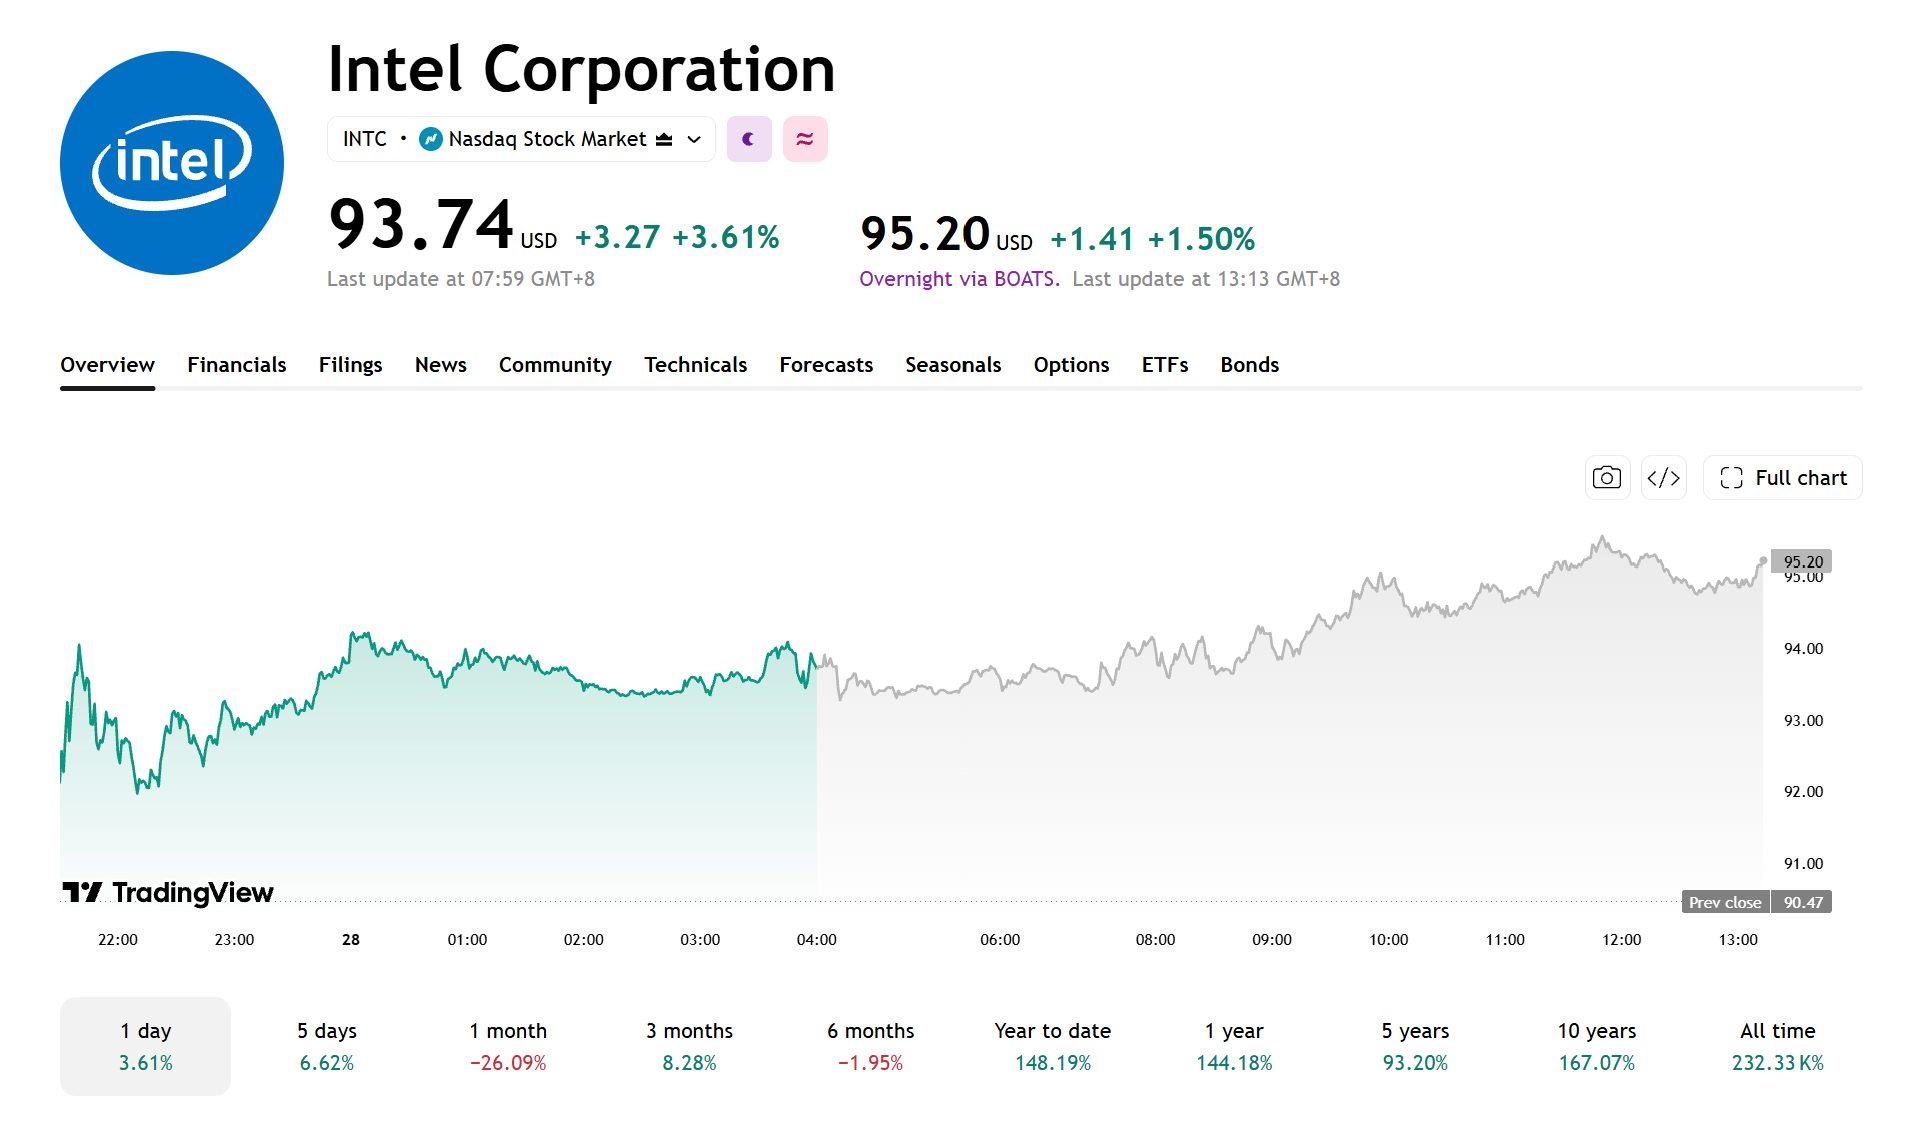
TradingKey - อินเทล (INTC) จะรายงานผลประกอบการทางการเงินประจำไตรมาส 3 ปีงบประมาณ 2026 หลังตลาดปิดทำการในวันที่ 29 ตุลาคม ตามเวลาตะวันออก และจะจัดการประชุมสายแถลงผลประกอบการในเวลา 14:00 น. ของวันดังกล่าว ณ ราคาปิด ณ วันที่ 27 ตุลาคม หุ้นอินเทลมีราคาอยู่ที่ 93.74 ดอลลาร์ ปรับตัวขึ้น 3.61%
[ที่มา: TradingView]
ตลาดคาดว่ารายได้ไตรมาส 3 จะเติบโตประมาณ 21% เมื่อเทียบกับช่วงเดียวกันของปีก่อน
ณ วันที่ 27 ตุลาคม 2026 ข้อมูลจาก Theta Research ระบุว่า วอลล์สตรีทคาดว่ารายได้ในไตรมาส 3 ปี 2026 ของอินเทลจะอยู่ที่ 16.49 พันล้านดอลลาร์ และกำไรต่อหุ้นปรับปรุงแล้วจะอยู่ที่ 0.40 ดอลลาร์
เมื่อเปรียบเทียบกัน รายได้ในไตรมาส 3 ปี 2025 ของอินเทลอยู่ที่ 13.65 พันล้านดอลลาร์ ซึ่งสะท้อนว่าตลาดคาดการณ์ว่ารายได้จะเติบโตประมาณ 20.8% เมื่อเทียบกับช่วงเดียวกันของปีก่อน
ก่อนหน้านี้ อินเทลได้ให้ตัวเลขคาดการณ์ผลประกอบการสำหรับไตรมาส 3 ไว้ที่ 15.8 พันล้านดอลลาร์ ถึง 16.8 พันล้านดอลลาร์ในส่วนของรายได้ และกำไรต่อหุ้นปรับปรุงแล้วที่ 0.38 ดอลลาร์
ประมาณการรายได้เฉลี่ยของ Theta Research สูงกว่าค่ากลางของตัวเลขคาดการณ์ของบริษัทซึ่งอยู่ที่ 16.3 พันล้านดอลลาร์ แต่ยังคงต่ำกว่าขอบบนของช่วงคาดการณ์ ขณะที่ประมาณการกำไรต่อหุ้น (EPS) สูงกว่าตัวเลขคาดการณ์ของบริษัทอยู่ 0.02 ดอลลาร์
หลังการรายงานผลประกอบการ นอกเหนือจากประเด็นที่ว่ารายได้และกำไรต่อหุ้นปรับปรุงแล้วจะออกมาเป็นไปตามหรือสูงกว่าที่ตลาดคาดการณ์หรือไม่ นักลงทุนยังจะให้ความสนใจกับอัตรากำไรขั้นต้น (gross margin) ตัวเลขคาดการณ์ในไตรมาส 4 และผลการดำเนินงานของธุรกิจศูนย์ข้อมูลและ AI อีกด้วย
สรุปผลประกอบการไตรมาส 2: รายได้ DCAI เพิ่มขึ้น 59% YoY
ในไตรมาสที่ 2 ของปี 2026 อินเทลเปิดเผยรายได้ประมาณ 16.1 พันล้านดอลลาร์ เพิ่มขึ้น 25% เมื่อเทียบรายปี ด้านกำไรต่อหุ้นตามมาตรวัด Non-GAAP อยู่ที่ 0.42 ดอลลาร์ ซึ่งสูงกว่ากรอบเป้าหมายก่อนหน้านี้ของบริษัทที่ 0.04 ดอลลาร์ ทั้งนี้ บริษัทระบุว่า อุปสงค์ที่แข็งแกร่ง อัตราผลตอบแทนจากการผลิตของโรงงานที่ปรับตัวดีขึ้น และรอบการผลิตที่สั้นลง เป็นปัจจัยขับเคลื่อนให้ผลประกอบการออกมาสูงกว่าที่คาดการณ์ไว้
เมื่อจำแนกตามกลุ่มธุรกิจ รายได้จากกลุ่มศูนย์ข้อมูลและปัญญาประดิษฐ์ (DCAI) แตะระดับ 6.3 พันล้านดอลลาร์ เพิ่มขึ้น 59% เมื่อเทียบรายปี ขณะที่รายได้จากกลุ่มธุรกิจอินเทล ฟาวน์ดรี (Intel Foundry) อยู่ที่ 5.8 พันล้านดอลลาร์ เพิ่มขึ้น 31% เมื่อเทียบรายปี
ประเด็นสำคัญจากผลประกอบการไตรมาส 3: การเติบโตของ DCAI, ความคืบหน้าของ 18A และอัตรากำไรขั้นต้น
ในไตรมาสที่ 3 ประเด็นสำคัญที่ต้องจับตาดูคือ ธุรกิจ DCAI จะสามารถรักษาการเติบโตอย่างต่อเนื่องได้หรือไม่ ทั้งนี้ อินเทลได้รับประโยชน์จากอุปสงค์โปรเซสเซอร์เซิร์ฟเวอร์ Xeon และการติดตั้งใช้งานโครงสร้างพื้นฐาน AI เมื่อเร็ว ๆ นี้ อย่างไรก็ตาม แรงหนุนที่แท้จริงต่ออุปสงค์ CPU จากภาระงาน AI ยังคงต้องได้รับการประเมินจากข้อมูลรายได้ คำสั่งซื้อ และการจัดซื้อของลูกค้า
สำหรับธุรกิจการผลิต ตลาดจะให้ความสำคัญกับอัตราผลตอบแทนจากการผลิต (yield) การขยายกำลังการผลิต และความคืบหน้าในการนำกระบวนการผลิต 18A ไปใช้ของลูกค้า โดยอินเทลได้นำกระบวนการผลิต 18A มาใช้กับโปรเซสเซอร์ Core Ultra Series 3 บางรุ่นแล้ว ขณะที่กระบวนการผลิต 14A นั้น ควรจับตาดูความคืบหน้าในการพัฒนาและการนำไปใช้งานของลูกค้าภายนอก
ทั้งนี้ ต้องตระหนักว่า การพัฒนาเทคโนโลยี การผลิตในขั้นความเสี่ยง (risk production) และการผลิตเชิงพาณิชย์ในปริมาณมาก ล้วนเป็นขั้นตอนที่แตกต่างกัน และการได้รับเจตจำนงการสั่งซื้อจากลูกค้านั้น ไม่ได้เท่ากับการสร้างรายได้เชิงพาณิชย์ขนาดใหญ่
นอกจากนี้ บริษัทเคยคาดการณ์ก่อนหน้านี้ว่า อัตรากำไรขั้นต้นแบบ non-GAAP ในไตรมาสที่ 3 จะอยู่ที่ 42% ซึ่งสูงกว่า 41.8% ที่บันทึกไว้ในไตรมาสที่ 2 นักลงทุนจำเป็นต้องจับตาดูการเปลี่ยนแปลงของส่วนผสมผลิตภัณฑ์ (product mix) อัตราการใช้กำลังการผลิต และต้นทุนการผลิต หากส่วนผสมผลิตภัณฑ์ปรับตัวดีขึ้นและอัตราการใช้กำลังการผลิตของโรงงานเพิ่มขึ้น อัตรากำไรขั้นต้นก็อาจฟื้นตัวอย่างต่อเนื่อง แต่หากการลงทุนในโหนดการผลิตขั้นสูงและแรงกดดันจากกำลังการผลิตที่ไม่ได้ใช้งานยังคงอยู่ในระดับสูง จังหวะการปรับตัวดีขึ้นของอัตรากำไรก็อาจช้ากว่าที่คาดไว้
วอลล์สตรีทมองราคาเป้าหมายสูงสุดที่ $200
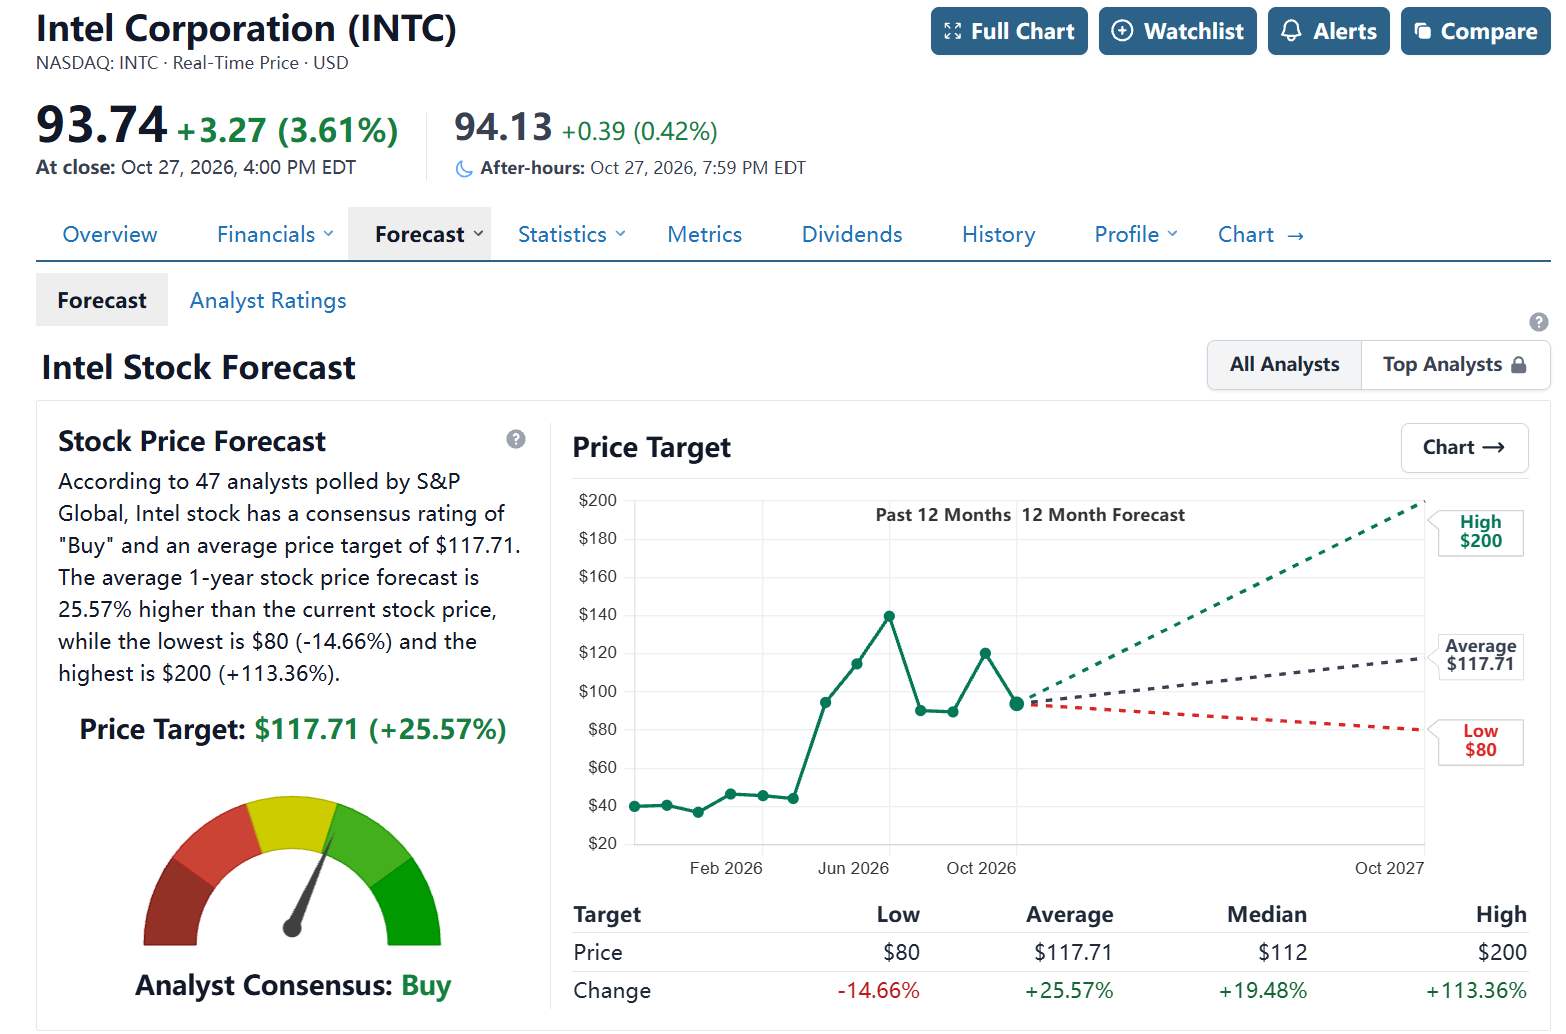
ตามข้อมูลที่รวบรวมโดย StockAnalysis ณ เวลาที่เผยแพร่ข่าว นักวิเคราะห์จำนวน 47 รายได้ให้ราคาเป้าหมายเฉลี่ยของอินเทลอยู่ที่ 117.71 ดอลลาร์ ซึ่งคิดเป็นโอกาสปรับตัวขึ้น (upside) 25.57% จากราคาหุ้นปัจจุบัน โดยมีราคาเป้าหมายสูงสุดอยู่ที่ 200 ดอลลาร์
[ที่มา: StockAnalysis]
New Street Research ปรับเพิ่มคำแนะนำหุ้นอินเทลเป็น "ซื้อ" โดยให้ราคาเป้าหมายที่ 125 ดอลลาร์ ขณะที่เจพีมอร์แกน (JPM) ได้ปรับเพิ่มอันดับความน่าลงทุนจาก "น้ำหนักน้อยกว่าตลาด" (Underweight) เป็น "ปานกลาง" (Neutral) โดยยังคงราคาเป้าหมายไว้ที่ 85 ดอลลาร์ ทั้งนี้ สถาบันทั้งสองแห่งยังคงมีความเห็นแตกต่างกันเกี่ยวกับแนวโน้มการฟื้นตัวของอินเทล โดยประเด็นหลักที่ยังคงเห็นต่างกันคือ การเติบโตของอุปสงค์ CPU สำหรับเซิร์ฟเวอร์จะสามารถดำเนินไปได้อย่างต่อเนื่องหรือไม่ และบริษัทจะสามารถปรับปรุงความสามารถในการทำกำไรของธุรกิจการผลิตได้หรือไม่
หากรายได้ในไตรมาสที่สามเข้าใกล้ระดับสูงสุดของกรอบคาดการณ์ ภาคธุรกิจ DCAI ยังคงเติบโต อัตรากำไรขั้นต้นแบบ non-GAAP แตะระดับหรือสูงกว่า 42% และความคืบหน้าของเทคโนโลยี 18A รวมถึงแนวโน้มในไตรมาสที่สี่ปรับตัวดีขึ้น ตลาดอาจยังคงปรับเพิ่มประมาณการกำไรในระยะถัดไปของอินเทล
ในทางกลับกัน หากรายได้หรืออัตรากำไรขั้นต้นต่ำกว่าที่คาดไว้ หรือหากความคืบหน้าในโหนดการผลิตขั้นสูงไม่เป็นไปตามคาด ราคาหุ้นก็อาจได้รับแรงกดดัน และหลังจากการรายงานผลประกอบการ นักลงทุนยังคงต้องให้ความสนใจว่าการเติบโตของรายได้จะสามารถเปลี่ยนเป็นกำไรจากการดำเนินงานที่สูงขึ้นและกระแสเงินสดที่แข็งแกร่งขึ้นได้หรือไม่ เพื่อประเมินว่าการปรับตัวดีขึ้นของผลการดำเนินงานนั้นมีความยั่งยืนหรือไม่
เนื้อหานี้ได้รับการแปลโดยปัญญาประดิษฐ์ (AI) และผ่านตรวจสอบโดยมนุษย์ มีไว้เพื่อการอ้างอิงและข้อมูลทั่วไปเท่านั้น ไม่ใช่การแนะนำการลงทุนแต่อย่างใด
บทความแนะนำ











ความคิดเห็น (0)
คลิกปุ่ม $ ป้อนสัญลักษณ์ และเลือกเพื่อเชื่อมโยงหุ้น, กองทุน ETF หรือสัญลักษณ์หลักทรัพย์อื่น ๆ