


พรีวิวผลประกอบการไตรมาส 3 ของ Meta: การสร้างรายได้เชิงพาณิชย์จาก Muse เผชิญบททดสอบ, ราคาเป้าหมายสูงสุดจากวอลสตรีทพุ่งแตะ 1,000 ดอลลาร์



พอดแคสต์ AI


เมตาเตรียมรายงานผลประกอบการไตรมาส 3 ปี 2026 วันที่ 21 ตุลาคม หลังตลาดปิด โดยตลาดคาดการณ์รายได้ 63.34 พันล้านดอลลาร์ และกำไรต่อหุ้น 6.54 ดอลลาร์ หนุนโดยธุรกิจโฆษณาที่เติบโตแข็งแกร่งจากระบบแนะนำด้วย AI อย่างไรก็ตาม รายจ่ายลงทุนที่พุ่งสูงขึ้นจากการลงทุนด้าน AI และผลขาดทุนจากเรียลลิตี แลบส์ ยังคงเป็นแรงกดดันต่อกระแสเงินสดอิสระ ขณะที่ความคืบหน้าเชิงพาณิชย์ของบริการ AI อย่าง Muse จะเป็นตัวแปรสำคัญในการประเมินมูลค่าระยะยาว ทั้งนี้ นักวิเคราะห์ส่วนใหญ่ยังคงให้คำแนะนำซื้อด้วยราคาเป้าหมายเฉลี่ย 828.28 ดอลลาร์

TradingKey - เมตา (META) จะรายงานผลการดำเนินงานทางการเงินประจำไตรมาส 3 ปี 2026 หลังตลาดหุ้นสหรัฐฯ ปิดทำการในวันที่ 21 ตุลาคม ตามเวลาตะวันออก และจะจัดการประชุมสายเสนอผลประกอบการในเวลา 16:30 น. ของวันเดียวกัน
จากข้อมูลของ FactSet ตลาดคาดการณ์ว่ารายได้ของบริษัทในไตรมาสดังกล่าวจะอยู่ที่ประมาณ 63.34 พันล้านดอลลาร์ เพิ่มขึ้นราว 23.6% จาก 51.24 พันล้านดอลลาร์ในช่วงเดียวกันของปีที่แล้ว ขณะที่กำไรต่อหุ้นคาดว่าจะอยู่ที่ 6.54 ดอลลาร์
ธุรกิจโฆษณายังคงเป็นรากฐานกระแสเงินสดสำหรับการลงทุนใน AI
แม้ว่าเมตาจะยังคงเน้นย้ำถึง Muse บริการ AI สำหรับองค์กร และแว่นตาอัจฉริยะ แต่รายได้และกำไรหลักของบริษัทยังคงมาจากระบบนิเวศการโฆษณาที่ประกอบด้วยเฟซบุ๊ก, อินสตาแกรม และวอทส์แอปป์ ดังนั้น สิ่งที่ต้องพิสูจน์เป็นอันดับแรกในไตรมาสนี้คือ ความต้องการโฆษณาจะสามารถสนับสนุนการเติบโตในระดับสองหลักได้อย่างต่อเนื่องหรือไม่
ในไตรมาสที่สอง รายได้ของเมตาสูงถึง 6.08 หมื่นล้านดอลลาร์ เพิ่มขึ้น 28% เมื่อเทียบรายปี โดยยอดการแสดงผลโฆษณาเติบโต 14% และราคาโฆษณาเฉลี่ยต่อชิ้นเพิ่มขึ้น 12% ซึ่งแสดงให้เห็นว่าระบบแนะนำด้วย AI ของบริษัทกำลังช่วยปรับปรุงประสิทธิภาพการกระจายเนื้อหาและการจับคู่โฆษณา เมื่อเปรียบเทียบกับการสร้างธุรกิจ AI อิสระขึ้นมาใหม่ตั้งแต่ต้น การนำความสามารถของโมเดลมาฝังลงในระบบโฆษณาที่เติบโตเต็มที่แล้วสามารถสะท้อนออกมาในตัวชี้วัดการดำเนินงานได้เร็วกว่า เช่น อัตราการคลิกผ่าน อัตราการแปลงเป็นยอดขาย และราคาโฆษณา
ผลสำรวจโดยแบงก์ ออฟ อเมริกา แสดงให้เห็นว่าความต้องการโฆษณายังคงแข็งแกร่งในไตรมาสที่สาม หากยอดการแสดงผลโฆษณา ราคา และประสิทธิภาพการแปลงเป็นยอดขายยังคงเติบโตควบคู่กันไป สิ่งนี้จะบ่งชี้ว่าเมตาสามารถพึ่งพาธุรกิจหลักเพื่อเป็นเงินทุนสำหรับโครงสร้างพื้นฐาน AI ได้
ขณะเดียวกัน เรียลลิตี แลบส์ (Reality Labs) ยังคงเป็นตัวฉุดรั้งความสามารถในการทำกำไร โดยตลาดคาดว่าผลขาดทุนจากการดำเนินงานในไตรมาสที่สามของแผนกนี้จะอยู่ที่ประมาณ 5.2 พันล้านดอลลาร์ นักลงทุนจะมุ่งเน้นไปที่ว่าแว่นตาอัจฉริยะและฮาร์ดแวร์ความเป็นจริงเสมือนจะมีความคืบหน้าเชิงพาณิชย์เพิ่มเติมหรือไม่ และผู้บริหารจะปรับจังหวะการลงทุนในธุรกิจนี้ในอนาคตหรือไม่
รายจ่ายลงทุนเพิ่มขึ้นสองเท่า ขณะที่กระแสเงินสดอิสระเผชิญบททดสอบ
ในไตรมาสที่สอง เมตาได้ปรับแคบลงสำหรับคาดการณ์รายจ่ายลงทุนตลอดปี 2026 มาอยู่ที่ 130 พันล้านดอลลาร์ถึง 145 พันล้านดอลลาร์ ซึ่งสูงกว่าขอบล่างของกรอบคาดการณ์เดิม โดยเงินทุนดังกล่าวถูกนำไปใช้เป็นหลักในการจัดหาชิป AI, ก่อสร้างศูนย์ข้อมูล, ขยายเครือข่าย และฝึกฝนโมเดลรุ่นถัดไป
จากข้อมูลของ Visible Alpha รายจ่ายลงทุนในไตรมาสที่สามของเมตาคาดว่าจะแตะระดับ 41.68 พันล้านดอลลาร์ ซึ่งเพิ่มขึ้นมากกว่าหนึ่งเท่าตัวเมื่อเทียบกับช่วงเดียวกันของปีก่อน เนื่องจากอัตราการเติบโตของรายจ่ายเร็วกว่ากระแสเงินสดจากการดำเนินงานอย่างมาก ตลาดจึงคาดว่ากระแสเงินสดอิสระของบริษัทสำหรับไตรมาสนี้อาจมีการไหลออกสุทธิ 8.52 พันล้านดอลลาร์
การลงทุนในโครงสร้างพื้นฐานมักต้องใช้เงินทุนล่วงหน้า เนื่องจากต้องสร้างศูนย์ข้อมูลไว้ล่วงหน้า โดยค่าเสื่อมราคาของอุปกรณ์และค่าใช้จ่ายในการดำเนินงานจะส่งผลกระทบต่องบกำไรขาดทุนในเวลาต่อมา ขณะที่รายได้ที่เกี่ยวข้องอาจเกิดขึ้นในภายหลังเท่านั้น ดังนั้น สิ่งสำคัญที่แท้จริงในรายงานผลประกอบการครั้งนี้ ไม่ใช่เพียงขนาดของรายจ่ายในไตรมาสที่สาม แต่ยังรวมถึงแนวทางของผู้บริหารเกี่ยวกับรายจ่ายลงทุน ค่าใช้จ่ายค่าเสื่อมราคา และต้นทุนการดำเนินงานสำหรับปี 2027
หากเมตายังคงเพิ่มการลงทุนต่อไปโดยไม่แสดงเส้นทางที่ชัดเจนเกี่ยวกับอัตราการใช้งานและผลตอบแทนด้านรายได้ ความกังวลของตลาดเกี่ยวกับการขยายตัวเกินพอดีของรายจ่ายลงทุนด้าน AI ก็อาจเพิ่มสูงขึ้น
การสร้างรายได้เชิงพาณิชย์ของ Muse กลายเป็นตัวแปรใหม่ในการประเมินมูลค่า
การเปิดตัวผู้ช่วยส่วนตัว Muse และโมเดล Muse Wonder ช่วยปรับปรุงมุมมองของตลาดที่มีต่อศักยภาพการดำเนินงานด้าน AI ของเมตาให้ดีขึ้น หลังจากการเปิดตัว Muse มีจำนวนผู้ใช้งานเติบโตขึ้นอย่างรวดเร็ว และบริษัทยังวางแผนที่จะสำรวจแหล่งรายได้ใหม่นอกเหนือจากโฆษณาผ่านระบบสมาชิก เครื่องมือสำหรับองค์กร และบริการเชิงพาณิชย์ นอกจากนี้ ระบบนิเวศแอปพลิเคชันอันกว้างขวางและฐานลูกค้าองค์กรของเมตายังช่วยลดต้นทุนการกระจายผลิตภัณฑ์ใหม่ พร้อมทั้งสร้างสภาพแวดล้อมที่เอื้อต่อการนำผู้ช่วย AI เข้าสู่บริบทการช้อปปิ้ง การบริการลูกค้า และการสื่อสารทางธุรกิจ
อย่างไรก็ตาม การเติบโตของผู้ใช้งานไม่ได้หมายถึงความสามารถในการทำกำไร การใช้งาน Muse ที่เพิ่มขึ้นยังทำให้ต้นทุนการประมวลผลเพิ่มขึ้นด้วย ดังนั้น ตลาดจึงจำเป็นต้องเห็นว่ารายได้จากระบบสมาชิกแบบชำระเงิน บริการสำหรับองค์กร หรือการสร้างทราฟฟิกเชิงพาณิชย์สามารถครอบคลุมค่าใช้จ่ายด้านการคำนวณที่เพิ่มขึ้นได้ โดยในระหว่างการแถลงผลประกอบการ จำนวนผู้ใช้งานประจำ อัตราการแปลงเป็นผู้ใช้แบบชำระเงิน ต้นทุนต่อการประมวลผล และการนำไปใช้ในองค์กรของ Muse ล้วนอาจส่งผลต่อการประเมินมูลค่าระยะยาวของนักลงทุน
ขณะเดียวกัน จากข้อมูลของ TipRanks ราคาเป้าหมายเฉลี่ยระยะเวลา 12 เดือนจากนักวิเคราะห์วอลล์สตรีท 44 คนที่ติดตามเมตาในช่วง 12 เดือนที่ผ่านมา อยู่ที่ 828.28 ดอลลาร์ โดยมีราคาคาดการณ์สูงสุดที่ 1,000 ดอลลาร์ และต่ำสุดที่ 580 ดอลลาร์ ซึ่งในจำนวนนี้ นักวิเคราะห์ 38 คนให้คำแนะนำ "ซื้อ" และ 6 คนแนะนำ "ถือ"
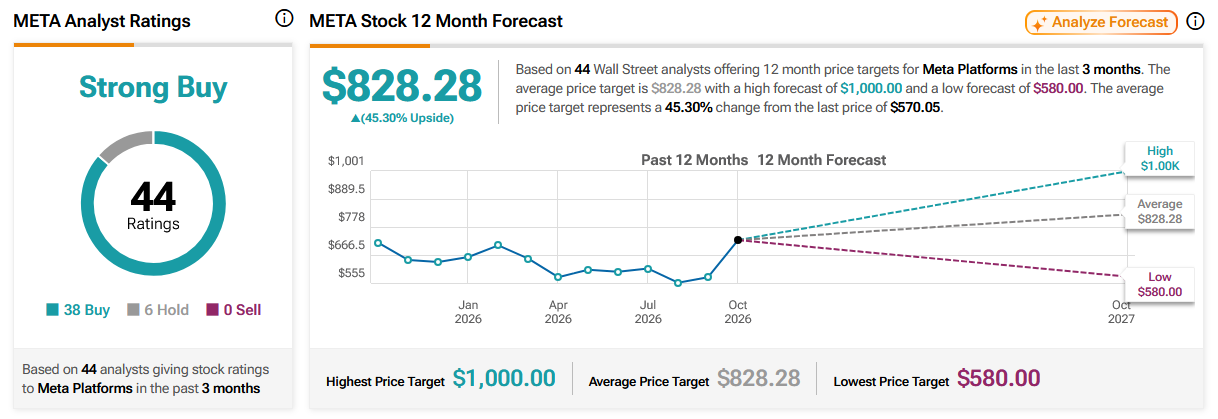
ที่มา: TipRanks
เนื้อหานี้ได้รับการแปลโดยปัญญาประดิษฐ์ (AI) และผ่านตรวจสอบโดยมนุษย์ มีไว้เพื่อการอ้างอิงและข้อมูลทั่วไปเท่านั้น ไม่ใช่การแนะนำการลงทุนแต่อย่างใด
บทความแนะนำ











ความคิดเห็น (0)
คลิกปุ่ม $ ป้อนสัญลักษณ์ และเลือกเพื่อเชื่อมโยงหุ้น, กองทุน ETF หรือสัญลักษณ์หลักทรัพย์อื่น ๆ