


พรีวิวผลประกอบการไตรมาส 3 ของ Netflix: รายได้จากโฆษณาจะสามารถชดเชยการมีส่วนร่วมของผู้ใช้ที่ลดลงได้หรือไม่? ราคาเป้าหมายสูงสุดจากวอลล์สตรีทอยู่ที่ $125



พอดแคสต์ AI


เน็ตฟลิกซ์เตรียมรายงานผลประกอบการไตรมาส 3 ปี 2026 ท่ามกลางการเติบโตของรายได้ที่คาดว่าจะชะลอตัวลงแตะ 11.7% แม้การปรับขึ้นราคาและการซื้อหุ้นคืนจะช่วยหนุนอัตรากำไรจากการดำเนินงานให้สูงถึง 33.2% รวมถึงรายได้จากโฆษณาที่เติบโตขึ้น แต่บริษัทยังคงเผชิญความท้าทายรอบด้าน ทั้งระยะเวลาการรับชมและยอดดาวน์โหลดแอปที่ลดลง อัตราการยกเลิกบริการที่เพิ่มขึ้น การแข่งขันที่รุนแรงจากสื่อวิดีโอสั้น ตลอดจนการปรับลดพนักงานและการเปลี่ยนแปลงโครงสร้างผู้บริหารระดับสูง ขณะที่ตลาดทุนยังคงมีความกังวลต่อความยั่งยืนของอุปสงค์ในระยะยาว ส่งผลให้ราคาหุ้นปรับตัวลดลงจากจุดสูงสุดอย่างต่อเนื่อง
TradingKey - เน็ตฟลิกซ์ (NFLX) จะรายงานผลประกอบการประจำไตรมาสที่ 3 ปี 2026 หลังตลาดหุ้นสหรัฐฯ ปิดทำการในวันที่ 20 ตุลาคม ตามเวลาฝั่งตะวันออก ท่ามกลางแรงกดดัน เช่น ระยะเวลาการรับชมของผู้ใช้ที่ลดลง การแข่งขันด้านเนื้อหาที่รุนแรงขึ้น และราคาหุ้นที่ปรับตัวลดลงอย่างต่อเนื่อง ตลาดกำลังจับตาดูอย่างใกล้ชิดว่ายักษ์ใหญ่แห่งวงการสตรีมมิ่งรายนี้จะสามารถหาตัวขับเคลื่อนการเติบโตใหม่ ๆ ได้หรือไม่
ตามคาดการณ์ผลประกอบการที่บริษัทเปิดเผยก่อนหน้านี้ คาดว่ารายได้ในไตรมาสที่ 3 ของเน็ตฟลิกซ์จะอยู่ที่ 12.86 พันล้านดอลลาร์ เพิ่มขึ้น 11.7% เมื่อเทียบรายปี โดยคาดว่าอัตรากำไรจากการดำเนินงานจะสูงถึง 33.2% ด้านฉันทามติของตลาดคาดการณ์รายได้ไว้ที่ประมาณ 12.87 พันล้านดอลลาร์ และกำไรต่อหุ้นอยู่ที่ราว 0.82 ดอลลาร์ เมื่อเปรียบเทียบกับการเติบโตของรายได้ที่ประมาณ 13% ในไตรมาสที่ 2 การเติบโตในไตรมาสที่ 3 อาจชะลอตัวลงอีก แต่คาดว่ารายได้ที่เพิ่มขึ้นจากการปรับขึ้นราคาจะช่วยสนับสนุนผลงานด้านกำไร
การปรับขึ้นราคาช่วยหนุนอัตรากำไร ขณะที่การเติบโตของรายได้ยังคงชะลอตัวลง
ในมุมมองของผลประกอบการ คาดว่าเน็ตฟลิกซ์จะรายงานผลการดำเนินงานไตรมาส 3 ที่ค่อนข้างแข็งแกร่ง การปรับขึ้นราคาที่ดำเนินการไปก่อนหน้านี้ในตลาดต่างๆ เช่น สหรัฐฯ เม็กซิโก และสเปน จะสะท้อนเข้ามาในรายได้ของไตรมาสนี้อย่างเต็มที่ยิ่งขึ้น ขณะเดียวกัน การซื้อคืนหุ้นของบริษัทมูลค่าประมาณ 4.7 พันล้านดอลลาร์ในไตรมาส 2 จะช่วยหนุนกำไรต่อหุ้นด้วยเช่นกัน
อย่างไรก็ตาม คาดการณ์ว่าการเติบโตของรายได้ที่ระดับราว 11.7% จะต่ำกว่าในไตรมาส 2 และอาจเป็นระดับต่ำสุดสำหรับช่วงเวลาเดียวกันในรอบเกือบ 3 ปี สิ่งนี้หมายความว่า แม้เน็ตฟลิกซ์ยังคงสามารถพึ่งพาการปรับขึ้นราคา โฆษณา และขนาดฐานผู้สมัครสมาชิกเพื่อรักษาการเติบโตในระดับเลขสองหลักไว้ได้ แต่ธุรกิจบริการสมัครสมาชิกแบบดั้งเดิมของบริษัทได้เข้าสู่ระยะที่เติบโตเต็มที่มากขึ้นแล้ว
ภายใต้สถานการณ์เช่นนี้ อัตรากำไรจากการดำเนินงานที่ระดับ 33.2% อาจได้รับความสนใจมากกว่าตัวเลขรายได้ หากอัตรากำไรเป็นไปตามหรือสูงกว่าแนวทางที่บริษัทคาดการณ์ไว้ ก็จะบ่งชี้ว่าการปรับขึ้นราคา การควบคุมต้นทุน และผลของขนาดธุรกิจยังคงได้ผล แต่หากการเติบโตของกำไรต้องพึ่งพาการปลดพนักงานและการลดค่าใช้จ่ายเป็นหลัก ขณะที่อุปสงค์การรับชมยังคงอ่อนแอลงอย่างต่อเนื่อง ตลาดอาจตั้งคำถามถึงความยั่งยืนของการปรับตัวดีขึ้นดังกล่าว
เมื่อเร็วๆ นี้ เน็ตฟลิกซ์ประกาศว่าจะปรับลดพนักงานประมาณ 1,000 คน ซึ่งคิดเป็นสัดส่วนราว 6% ของพนักงานทั่วโลก นับเป็นการปรับลดพนักงานครั้งใหญ่ที่สุดนับตั้งแต่ปี 2022 การปลดพนักงานส่วนใหญ่ส่งผลกระทบต่อแผนกต่างๆ รวมถึงผลิตภัณฑ์ เทคโนโลยี กฎหมาย และทรัพยากรบุคคล สะท้อนถึงการจัดสรรทรัพยากรใหม่ของฝ่ายบริหารและการปรับเปลี่ยนจุดเน้นในการดำเนินงานไปสู่ประสิทธิภาพการทำกำไรและคอนเทนต์หลักมากยิ่งขึ้น
การเติบโตของโฆษณาและเวลาในการรับชมกำลังยุดยื้อกัน
เมื่อฐานสมาชิกของเน็ตฟลิกซ์เริ่มเติบโตเต็มที่ โฆษณาจึงกลายเป็นแหล่งรายได้ส่วนเพิ่มที่สำคัญที่สุดของบริษัท ตลาดคาดการณ์ว่ารายได้จากโฆษณาของบริษัทอาจแตะระดับประมาณ 3 พันล้านดอลลาร์ในปี 2026 ซึ่งเพิ่มขึ้นเป็นเท่าตัวจากปีก่อนหน้า ทั้งนี้ การขยายข้อตกลงซื้อโฆษณาล่วงหน้า การปรับปรุงเครื่องมือซื้อโฆษณาแบบอัตโนมัติ และฐานผู้ใช้ที่เติบโตขึ้นในแพ็กเกจแบบมีโฆษณา ต่างเป็นปัจจัยสนับสนุนเป้าหมายดังกล่าว
อย่างไรก็ตาม การที่รายได้จากโฆษณาจะสามารถรักษาการเติบโตได้อย่างต่อเนื่องหรือไม่นั้น ในที่สุดแล้วขึ้นอยู่กับเวลาการรับชมของผู้ใช้ หากการมีส่วนร่วมของผู้ใช้กับแพลตฟอร์มลดลง พื้นที่โฆษณาและมูลค่าโฆษณาที่เน็ตฟลิกซ์สามารถขายได้ก็ถูกจำกัดลงด้วยเช่นกัน จากการประเมินของบริษัทวิจัยภายนอก สมาชิกของเน็ตฟลิกซ์ใช้เวลารับชมคอนเทนต์เฉลี่ยประมาณ 49 ชั่วโมงต่อเดือนในช่วงครึ่งแรกของปี 2026 ซึ่งลดลงอย่างมากจาก 66 ชั่วโมงในช่วงเดียวกันของปี 2023 ขณะที่ในช่วงเวลาเดียวกัน เวลาการรับชมรวมบนแพลตฟอร์มเติบโตขึ้นเพียงประมาณ 2% เท่านั้น
นอกจากนี้ ตัวชี้วัดผู้ใช้ในตลาดที่เติบโตเต็มที่แล้วยังเริ่มส่งสัญญาณความกดดัน ข้อมูลแอปพลิเคชันจากภายนอกระบุว่า อัตราการยกเลิกสมาชิกของเน็ตฟลิกซ์ในสหรัฐฯ เพิ่มขึ้น 16.6% เมื่อเทียบรายปีในไตรมาสที่สาม ขณะที่ยอดดาวน์โหลดแอปในสหรัฐฯ และแคนาดาลดลงประมาณ 20% แม้ว่าเน็ตฟลิกซ์จะยังคงมีอัตราการยกเลิกสมาชิกโดยรวมในระดับต่ำและมีฐานสมาชิกทั่วโลกขนาดใหญ่ แต่ช่องว่างระหว่างจำนวนสมาชิกกับการมีส่วนร่วมของผู้ใช้กำลังกลายเป็นประเด็นที่นักลงทุนไม่สามารถมองข้ามได้เมื่อประเมินธุรกิจโฆษณาของบริษัท
เน็ตฟลิกซ์ไม่ได้เผชิญการแข่งขันจากแพลตฟอร์มสตรีมมิ่งดั้งเดิมอย่างดิสนีย์พลัสและแอมะซอน ไพรม์ วิดีโอ เพียงอย่างเดียวอีกต่อไป แต่ยังรวมถึงยูทูบ ติ๊กต็อก และคอนเทนต์วิดีโอสั้นจากผู้สร้างสรรค์คอนเทนต์ ซึ่งกำลังแย่งชิงเวลาของผู้ใช้เช่นกัน เมื่อเปรียบเทียบกับผลงานสร้างภาพยนตร์และโทรทัศน์ที่มีต้นทุนสูง คอนเทนต์ประเภทนี้มีการอัปเดตที่รวดเร็วกว่าและมีปริมาณป้อนสู่ตลาดที่สมบูรณ์กว่า จึงกลายเป็นความท้าทายต่อโมเดลการลงทุนด้านคอนเทนต์แบบดั้งเดิมของเน็ตฟลิกซ์
รายการถ่ายทอดสดจึงกลายเป็นแนวทางสำคัญสำหรับผู้บริหารที่ต้องการแสวงหาอุปสงค์การรับชมส่วนเพิ่ม เน็ตฟลิกซ์กำลังขยายข้อเสนอรายการกีฬาและการแสดงความบันเทิงสด โดยได้รับสิทธิ์การถ่ายทอดสดฟุตบอลโลกปี 2030 ในสเปนและอันดอร์รา อย่างไรก็ตาม คอนเทนต์สดยังคงมีต้นทุนค่าลิขสิทธิ์สูงและมีสัดส่วนต่อเวลาการรับชมรวมในระดับจำกัด ผู้บริหารจึงต้องพิสูจน์ให้เห็นว่า การเติบโตของจำนวนสมาชิก รายได้จากโฆษณา และอิทธิพลของแบรนด์ที่เกิดจากรายการถ่ายทอดสดนั้น เพียงพอที่จะครอบคลุมเงินลงทุนที่เกี่ยวข้อง แทนที่จะเป็นเพียงการสร้างกระแสในระยะสั้นเท่านั้น
ราคาเป้าหมายเฉลี่ยของวอลล์สตรีทปรับลดลง ท่ามกลางการปรับโครงสร้างทีมเนื้อหา
ท่ามกลางการมีส่วนร่วมของผู้ใช้งานที่ชะลอตัวลง เน็ตฟลิกซ์ยังได้ปรับโครงสร้างการบริหารจัดการเนื้อหาเช่นกัน โดยเบลา บาจาเรีย (Bela Bajaria) หัวหน้าฝ่ายเนื้อหาระดับโลกที่ดำรงตำแหน่งมาอย่างยาวนานได้ลาออก และปีเตอร์ ไรซ์ (Peter Rice) อดีตผู้บริหารของดิสนีย์และฟ็อกซ์จะเข้ารับตำแหน่งประธานเจ้าหน้าที่ฝ่ายเนื้อหาในวันที่ 26 ตุลาคม ขณะที่แดน ลิน (Dan Lin) หัวหน้าฝ่ายภาพยนตร์ก็ได้ลาออกจากบริษัทในเวลาต่อมาเช่นกัน โดยไรซ์จะดูแลแผนกภาพยนตร์เป็นการชั่วคราว ควบคู่ไปกับการบริหารงบประมาณเนื้อหาระดับโลกมหาศาลของเน็ตฟลิกซ์
การเปลี่ยนแปลงระลอกนี้แสดงให้เห็นว่า เน็ตฟลิกซ์มุ่งหวังที่จะเพิ่มอัตราความสำเร็จในการลงทุนด้านเนื้อหา และสร้างสรรค์ผลงานระดับฮิตขึ้นมาอีกครั้งเพื่อดึงดูดระยะเวลาในการรับชมได้อย่างต่อเนื่อง บริษัทกำลังลดการจัดสรรทรัพยากรให้กับโครงการที่มีผลงานต่ำกว่าเป้าหมาย ขณะเดียวกันก็สำรวจโอกาสในการฉายภาพยนตร์ในโรงภาพยนตร์ การถ่ายทอดสดกีฬา พอดแคสต์ และกำหนดการเปิดตัวรายการในรูปแบบทางเลือกอื่น ๆ อย่างไรก็ตาม ยังต้องติดตามดูอีกหลายไตรมาสว่ากลยุทธ์เหล่านี้จะสามารถเพิ่มการมีส่วนร่วมของผู้ใช้งานได้จริงหรือไม่
ตลาดทุนได้รับรู้ความกังวลเหล่านี้ไปบางส่วนแล้ว โดยหุ้นของเน็ตฟลิกซ์ซื้อขายใกล้ระดับ 70 ดอลลาร์เมื่อเร็ว ๆ นี้ ซึ่งลดลงมากกว่า 40% จากระดับราคาสูงสุดในรอบ 52 สัปดาห์ ท่ามกลางปัจจัยแวดล้อมอย่างระยะเวลาการรับชมที่ลดลง การปลดพนักงาน และการปรับโครงสร้างทีมเนื้อหา ตลาดออปชันคาดว่าราคาหุ้นอาจมีความผันผวนเกือบ 10% หลังจากการประกาศผลประกอบการ
มุมมองของวอลสตรีทที่มีต่อเน็ตฟลิกซ์ยังคงมีความคิดเห็นที่แตกแยกกันอยู่บ้าง
จากข้อมูลของ TipRanks ราคาเป้าหมายเฉลี่ยในระยะเวลา 12 เดือนของนักวิเคราะห์อยู่ที่ประมาณ 87.91 ดอลลาร์ โดยมีราคาคาดการณ์สูงสุดอยู่ที่ 125 ดอลลาร์ และต่ำสุดอยู่ที่ 57 ดอลลาร์ สถาบันการเงินบางแห่งเชื่อว่า การสร้างรายได้จากโฆษณา การปรับขึ้นราคา และการขยายอัตรากำไรยังคงสามารถผลักดันให้ราคาหุ้นฟื้นตัวได้ ขณะที่มุมมองเชิงระมัดระวังวิตกว่า ความน่าสนใจของเนื้อหาที่ลดลงจะค่อย ๆ บั่นทอนการเติบโตของจำนวนผู้สมัครรับข้อมูลและอำนาจในการกำหนดราคา
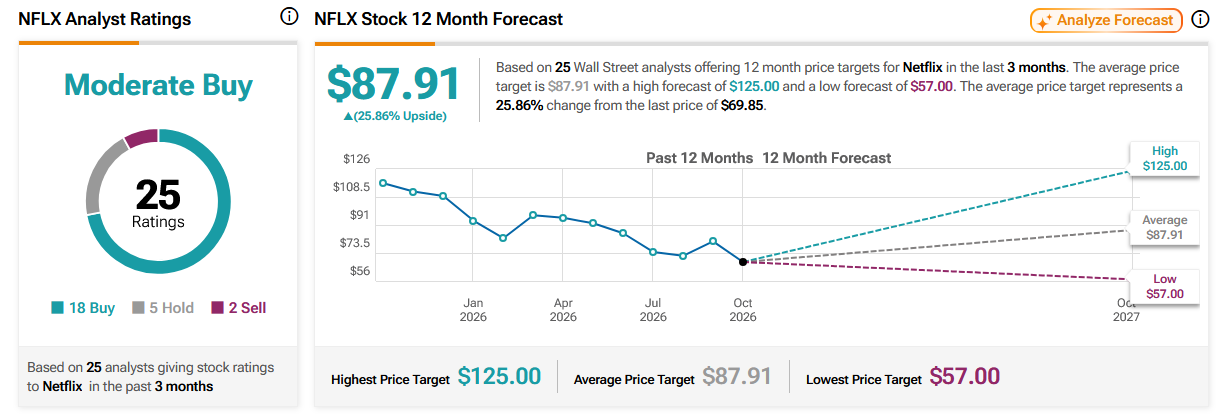
ที่มา: TipRanks
เนื้อหานี้ได้รับการแปลโดยปัญญาประดิษฐ์ (AI) และผ่านตรวจสอบโดยมนุษย์ มีไว้เพื่อการอ้างอิงและข้อมูลทั่วไปเท่านั้น ไม่ใช่การแนะนำการลงทุนแต่อย่างใด
บทความแนะนำ









ความคิดเห็น (0)
คลิกปุ่ม $ ป้อนสัญลักษณ์ และเลือกเพื่อเชื่อมโยงหุ้น, กองทุน ETF หรือสัญลักษณ์หลักทรัพย์อื่น ๆ