


พรีวิวผลประกอบการไตรมาส 3 ของเทสลา: อัตรากำไรธุรกิจยานยนต์จะทรงตัวได้หรือไม่? ราคาเป้าหมายสูงสุดจากวอลล์สตรีทอยู่ที่ $550



พอดแคสต์ AI


เทสลาเตรียมรายงานผลประกอบการไตรมาสที่ 3 ท่ามกลางความคาดหวังของตลาดต่อรายได้ราว 27.9 ถึง 28.1 พันล้านดอลลาร์ และกำไรต่อหุ้นที่ลดลง แม้ยอดส่งมอบรถยนต์จะสูงกว่าคาดที่ 486,532 คัน แต่อัตรากำไรขั้นต้นของธุรกิจยานยนต์ยังคงเป็นตัวชี้วัดสำคัญ ท่ามกลางความกดดันด้านนโยบายราคาและต้นทุน นอกจากนี้ นักลงทุนยังจับตาความคืบหน้าเชิงพาณิชย์ของ Robotaxi, FSD และ Optimus รวมถึงรายจ่ายลงทุนที่สูงขึ้นและกระแสเงินสดอิสระที่ติดลบ ซึ่งสะท้อนความเห็นของวอลสตรีทที่ยังคงมีความแตกต่างกันอย่างมากต่อการประเมินมูลค่าระยะยาวของบริษัท

TradingKey - เทสลา (TSLA) จะรายงานผลประกอบการทางการเงินประจำไตรมาสที่ 3 ปี 2026 หลังจากตลาดหุ้นสหรัฐฯ ปิดทำการในวันที่ 21 ตุลาคม ตามเวลาตะวันออก และจะจัดการประชุมทางโทรศัพท์เพื่อแถลงผลประกอบการในเวลา 17:30 น. ของวันดังกล่าว โดยตลาดกำลังมุ่งเน้นไปที่ความคืบหน้าในการดำเนินงานเชิงพาณิชย์ของ Robotaxi, FSD และ Optimus รวมถึงการขยายรายจ่ายลงทุน
ตลาดคาดว่ารายได้ไตรมาสที่ 3 ของเทสลาจะอยู่ที่ประมาณ 27.9 พันล้านดอลลาร์ ถึง 28.1 พันล้านดอลลาร์ ซึ่งค่อนข้างทรงตัวเมื่อเทียบกับช่วงเดียวกันของปีที่แล้ว ขณะที่กำไรต่อหุ้นที่ปรับปรุงแล้วคาดว่าจะอยู่ที่ 0.44 ดอลลาร์ ถึง 0.45 ดอลลาร์ ซึ่งลดลงจาก 0.50 ดอลลาร์ในช่วงเดียวกันของปีก่อน กล่าวอีกนัยหนึ่ง การฟื้นตัวของยอดส่งมอบยังไม่ได้ส่งผลให้ความสามารถในการทำกำไรปรับตัวดีขึ้นอย่างเต็มที่ และกลยุทธ์การตั้งราคา ส่วนผสมผลิตภัณฑ์ รวมถึงการควบคุมต้นทุนจะยังคงเป็นตัวกำหนดคุณภาพที่แท้จริงของผลการดำเนินงานในไตรมาสนี้
ยอดส่งมอบสูงกว่าคาด: อัตรากำไรของธุรกิจยานยนต์จะปรับตัวดีขึ้นได้หรือไม่?
เทสลาส่งมอบรถยนต์รวม 486,532 คันในไตรมาส 3 ซึ่งสูงกว่าคาดการณ์ของตลาดที่บริษัทรวบรวมไว้ที่ 461,974 คัน ขณะที่ยอดการผลิตรถยนต์ในช่วงดังกล่าวอยู่ที่ 464,391 คัน และการติดตั้งระบบกักเก็บพลังงานแตะระดับ 13.7 GWh แม้ว่ายอดส่งมอบจะฟื้นตัวขึ้นจากไตรมาสก่อนหน้าและสูงกว่าที่คาดไว้ แต่ยังคงลดลงประมาณ 2% เมื่อเทียบรายปี ซึ่งชี้ให้เห็นว่าธุรกิจยานยนต์ยังไม่ได้กลับเข้าสู่เส้นทางการเติบโตอย่างมั่นคง
นอกจากยอดขายแล้ว อัตรากำไรขั้นต้นของธุรกิจยานยนต์น่าจะเป็นตัวชี้วัดที่สำคัญที่สุดในรายงานผลประกอบการครั้งนี้ โดยในไตรมาส 2 อัตรากำไรขั้นต้นของธุรกิจยานยนต์ของเทสลาที่ไม่รวมเครดิตกำกับดูแลอยู่ที่ประมาณ 16.3% ขณะที่กระแสเงินสดอิสระติดลบ 1.1 พันล้านดอลลาร์ ตลาดคาดว่าอัตรากำไรขั้นต้นของธุรกิจยานยนต์ในไตรมาส 3 จะฟื้นตัวขึ้นมาอยู่ที่ประมาณ 17% แต่นโยบายลดราคาและโปรโมชัน ภาษีศุลกากร ต้นทุนการรับประกัน และค่าใช้จ่ายในการขยายการผลิตผลิตภัณฑ์ใหม่ อาจจำกัดระดับการปรับตัวดีขึ้นดังกล่าว
หากการเติบโตของยอดส่งมอบพึ่งพาแรงจูงใจด้านราคาเป็นหลัก ขณะที่ความสามารถในการทำกำไรต่อคันไม่ได้ฟื้นตัวขึ้นสอดคล้องกัน แรงส่งจากยอดขายที่สูงกว่าคาดที่มีต่อการประเมินมูลค่าหุ้นจะค่อนข้างจำกัด ในทางกลับกัน หากอัตรากำไรขั้นต้นของธุรกิจยานยนต์ปรับตัวดีขึ้นอย่างเห็นได้ชัด ขณะที่สินค้าคงคลังและค่าใช้จ่ายในการดำเนินงานยังคงมีเสถียรภาพ ตลาดอาจมองว่าเป็นสัญญาณว่าธุรกิจยานยนต์แบบดั้งเดิมกำลังเข้าใกล้จุดต่ำสุดแล้ว
โรโบแท็กซี่และออปติมัส: ตัวแปรสำคัญที่กำหนดการประเมินมูลค่าในระยะยาว
เมื่อเปรียบเทียบกับยอดขายรถยนต์ในไตรมาสเดียว Robotaxi, FSD และ Optimus กำลังส่งผลกระทบต่อการประเมินมูลค่าระยะยาวของเทสลา (Tesla) มากยิ่งขึ้น นักลงทุนยินดีที่จะจ่ายส่วนพรีเมียมที่สูงขึ้นให้กับธุรกิจระบบขับขี่อัตโนมัติและหุ่นยนต์ของบริษัทอยู่แล้ว แต่ความอดทนของตลาดต่อการจัดแสดงเพียงแค่แนวคิดเริ่มลดน้อยลงเรื่อย ๆ
ในด้านระบบขับขี่อัตโนมัติ ตลาดกระตือรือร้นที่จะทราบถึงจังหวะการขยายตัวและขอบเขตการดำเนินงานของฝูงรถ Robotaxi ผลการดำเนินงานของบริการสมัครสมาชิก FSD แบบชำระเงิน และความก้าวหน้าในเทคโนโลยีการขับขี่แบบไร้ผู้ควบคุม ก่อนหน้านี้เทสลาได้เปิดตัวการดำเนินงาน Robotaxi ในบางเมืองของสหรัฐฯ แต่ขนาดของฝูงรถ ข้อกำหนดด้านกฎระเบียบ และเศรษฐศาสตร์ต่อหน่วยยังคงเป็นความท้าทายหลักในการพัฒนาสู่เชิงพาณิชย์
มอร์แกน สแตนลีย์ (Morgan Stanley) เคยเน้นย้ำก่อนหน้านี้ว่า ความสามารถของเทสลาในการขยายระยะทางวิ่งของ FSD และการพัฒนาระบบขับขี่อัตโนมัติแบบไร้ผู้ควบคุมจะส่งผลกระทบโดยตรงต่อการประเมินมูลค่าระยะยาวของบริษัทในสายตาของตลาด หากเทคโนโลยีขับขี่อัตโนมัติสามารถค่อย ๆ เปลี่ยนเป็นบริการเชิงปฏิบัติการที่ขยายขนาดได้ ก็คาดว่าจะสร้างแหล่งรายได้ใหม่ ๆ ในอนาคต
Optimus ยังอยู่ในช่วงพัฒนาที่สำคัญเช่นกัน โดยเทสลากำลังผลักดันสิ่งอำนวยความสะดวกในการผลิตหุ่นยนต์และการวิจัยและพัฒนาเทคโนโลยีที่เกี่ยวข้อง แต่เรื่องมือที่คล่องแคล่ว การจัดหาชิ้นส่วน ต้นทุนการผลิตในปริมาณมาก และรูปแบบการใช้งานจริงยังคงต้องได้รับการพิสูจน์เพิ่มเติม ดังนั้น ข้อมูลอัปเดตล่าสุดจากผู้บริหารเกี่ยวกับกรอบเวลาการผลิตในปริมาณมาก เป้าหมายการผลิต และการประยุกต์ใช้ในเชิงพาณิชย์ของ Optimus ในระหว่างการรายงานผลประกอบการและการประชุมทางโทรศัพท์ครั้งนี้ อาจกลายเป็นปัจจัยขับเคลื่อนสำคัญต่อบรรยากาศการลงทุนในตลาด
นอกจากนี้ เทสลาเพิ่งเปิดตัว Roadster รุ่นถัดไปที่ใช้เทคโนโลยีของ SpaceX โดยมีกำหนดเริ่มการผลิตในปี 2028 แม้ว่ารถยนต์รุ่นนี้จะช่วยแสดงให้เห็นถึงการผสานพลังทางวิศวกรรมระหว่างทั้งสองบริษัท แต่การผลิตในปริมาณมากยังคงต้องใช้เวลาอีกระยะหนึ่ง และคาดว่าการสนับสนุนทางการเงินในระยะสั้นจะยังคงมีจำกัด สำหรับนักลงทุน ความสำคัญที่ยิ่งใหญ่กว่าของ Roadster อยู่ที่การสาธิตเทคโนโลยีและมูลค่าแบรนด์ มากกว่าที่จะเป็นการช่วยเพิ่มกำไรประจำไตรมาสในทันที
ตลาดให้ความสนใจกับรายจ่ายฝ่ายทุนและข่าวลือการควบรวมกิจการ SpaceX
เทสลากำลังเร่งการลงทุนใน AI ระบบขับขี่อัตโนมัติ หุ่นยนต์ และโรงงานผลิตที่เกี่ยวข้อง ส่งผลให้รายจ่ายลงทุนและกระแสเงินสดอิสระกลายเป็นส่วนประกอบสำคัญของรายงานผลประกอบการครั้งนี้
จากการประมาณการเฉลี่ยของนักวิเคราะห์ที่จัดทำโดยเทสลา คาดว่ารายจ่ายลงทุนในไตรมาสที่ 3 จะอยู่ที่ประมาณ 7.77 พันล้านดอลลาร์ กระแสเงินสดจากการดำเนินงานจะอยู่ที่ประมาณ 3.27 พันล้านดอลลาร์ และคาดว่ากระแสเงินสดอิสระจะติดลบ 4.51 พันล้านดอลลาร์
หากรายจ่ายลงทุนจริงสูงกว่าที่คาดการณ์ไว้ ขณะที่กระแสเงินสดจากการดำเนินงานไม่เพียงพอที่จะครอบคลุมการลงทุนใหม่ แรงกดดันต่อกระแสเงินสดอิสระของเทสลาอาจทวีความรุนแรงยิ่งขึ้น ในทางกลับกัน หากบริษัทสามารถควบคุมต้นทุนควบคู่ไปกับการรักษาค่าใช้จ่ายด้านการวิจัยและพัฒนา (R&D) และค่อย ๆ เพิ่มสัดส่วนรายได้จากธุรกิจใหม่ ความกังวลของตลาดเกี่ยวกับประสิทธิภาพในการจัดสรรเงินทุนก็มีแนวโน้มที่จะผ่อนคลายลง
ขณะเดียวกัน ข่าวลือเกี่ยวกับการควบรวมกิจการที่อาจเกิดขึ้นระหว่างเทสลาและสเปซเอ็กซ์ (SPCX) ก็ได้รับความสนใจเช่นกัน ก่อนหน้านี้นักวิเคราะห์จาก Barclays ระบุว่าทั้งสองฝ่ายอาจประกาศข้อตกลงก่อนการประชุมสามัญผู้ถือหุ้นประจำปีของเทสลาในวันที่ 3 ธันวาคม แต่จนถึงขณะนี้ ยังไม่มีบริษัทใดยืนยันแผนการควบรวมกิจการอย่างเป็นทางการ ทั้งนี้ หนังสือมอบฉันทะฉบับล่าสุดของเทสลาได้ระบุถึงหัวข้อต่าง ๆ เช่น การเลือกตั้งกรรมการและการกำหนดค่าตอบแทนผู้บริหาร โดยไม่ได้ระบุว่าการควบรวมกิจการเป็นวาระการลงมติที่ชัดเจน
วอลสตรีทยังคงมีความเห็นขัดแย้งกันอย่างมากเกี่ยวกับเทสลา โดยสถาบันที่มีมุมมองเชิงบวกเชื่อว่า Robotaxi, FSD และ Optimus สามารถเปลี่ยนผ่านเทสลาจากการเป็นผู้ผลิตรถยนต์ไปสู่แพลตฟอร์มปัญญาประดิษฐ์และหุ่นยนต์ ขณะที่มุมมองระมัดระวังโต้แย้งว่าธุรกิจเหล่านี้ยังคงต้องใช้เวลาอีกยาวนานกว่าจะทำกำไรได้ในระดับขยายตัว และมูลค่าหุ้นในปัจจุบันได้สะท้อนการเติบโตในระยะยาวไปมากแล้ว
จากสถิติของ TipRanks ระบุว่า ในช่วง 3 เดือนที่ผ่านมา มีนักวิเคราะห์ทั้งหมด 27 รายได้ให้ราคาเป้าหมายระยะเวลา 12 เดือนสำหรับเทสลา โดยมีราคาเป้าหมายเฉลี่ยอยู่ที่ 402.47 ดอลลาร์ คาดการณ์สูงสุดอยู่ที่ 550 ดอลลาร์ และต่ำสุดอยู่ที่เพียง 24.86 ดอลลาร์ กรอบที่กว้างอย่างมากนี้ตอกย้ำว่าตลาดยังไม่ได้ข้อสรุปที่เป็นฉันทามติเกี่ยวกับวิธีประเมินมูลค่าธุรกิจยานยนต์ดั้งเดิมของเทสลาเปรียบเทียบกับธุรกิจปัญญาประดิษฐ์
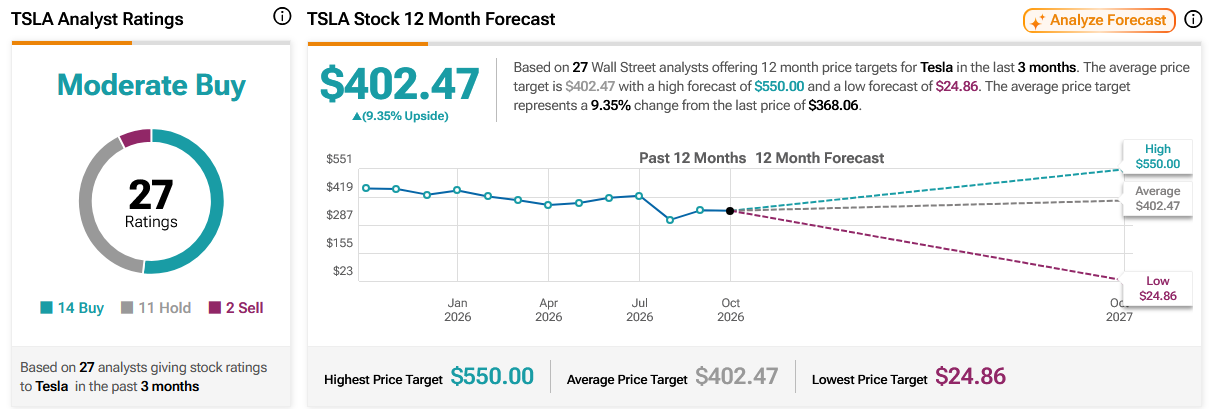
ที่มา: TipRanks
เนื้อหานี้ได้รับการแปลโดยปัญญาประดิษฐ์ (AI) และผ่านตรวจสอบโดยมนุษย์ มีไว้เพื่อการอ้างอิงและข้อมูลทั่วไปเท่านั้น ไม่ใช่การแนะนำการลงทุนแต่อย่างใด
บทความแนะนำ









ความคิดเห็น (0)
คลิกปุ่ม $ ป้อนสัญลักษณ์ และเลือกเพื่อเชื่อมโยงหุ้น, กองทุน ETF หรือสัญลักษณ์หลักทรัพย์อื่น ๆ