


รายงานประจำสัปดาห์วอลล์สตรีท TradingKey: เงินเฟ้อที่สูงขึ้นเพิ่มแรงกดดันต่ออัตราดอกเบี้ย; Nasdaq ร่วงลง 4.48% ซึ่งเป็นการปรับตัวลดลงรายสัปดาห์ครั้งใหญ่ที่สุดนับตั้งแต่เดือนมิถุนายน



พอดแคสต์ AI


ตลาดหุ้นสหรัฐฯ เผชิญแรงกดดันจากเงินเฟ้อและราคาน้ำมันที่ทรงตัวสูง ส่งผลให้อัตราผลตอบแทนพันธบัตรผันผวนใกล้ระดับ 5.08% หุ้นกลุ่มเทคโนโลยีและเซมิคอนดักเตอร์ปรับตัวลดลงอย่างหนักจากความกังวลเรื่องหนี้สินโครงสร้างพื้นฐาน AI ขณะที่เงินทุนไหลเข้าสู่หุ้นคุณค่าและกลุ่มตั้งรับ ด้านดัชนีความกลัวพุ่งสู่ระดับกลัวสุดขีด แนวโน้มสัปดาห์หน้าต้องติดตามผลประกอบการกลุ่มเทคโนโลยีรายใหญ่ ตัวเลข PMI และถ้อยแถลงเฟด ท่ามกลางความเสี่ยงเงินเฟ้อระลอกใหม่และความผันผวนทางภูมิรัฐศาสตร์
สรุปและวิเคราะห์ภาวะตลาดในสัปดาห์ที่ผ่านมา
TradingKey - ในช่วงระหว่างวันที่ 2026-10-12 ถึง 2026-10-18 สภาพแวดล้อมทางเศรษฐกิจมหภาคของสหรัฐฯ ถูกปกคลุมด้วยแรงกดดันเงินเฟ้อที่ยืดเยื้อและต้นทุนพลังงานทั่วโลกที่ปรับตัวสูงขึ้น ดัชนีราคาผู้บริโภคทั่วไป (Headline CPI) เดือนกันยายนซึ่งเปิดเผยเมื่อวันที่ 14 ตุลาคม แสดงให้เห็นว่าอัตราเงินเฟ้อรายปีเร่งตัวขึ้นสู่ระดับ 3.7% โดยได้รับปัจจัยกดดันจากการพุ่งขึ้น 9.1% ของราคาน้ำมันเบนซิน ขณะที่ดัชนี CPI พื้นฐาน (Core CPI) รายเดือนปรับตัวขึ้น 0.3% ด้านอัตราเงินเฟ้อขายส่งพุ่งสูงเกินคาดเช่นเดียวกัน โดยดัชนีราคาผู้ผลิต (PPI) เดือนกันยายนปรับตัวขึ้น 1.3% เมื่อเทียบรายเดือน และพุ่งขึ้น 6.3% เมื่อเทียบรายปี ขณะที่ราคาน้ำมันดิบยังคงทรงตัวในระดับสูงเนื่องจากความตึงเครียดทางภูมิรัฐศาสตร์ในตะวันออกกลาง โดยราคาน้ำมันดิบ WTI ปิดตลาดเหนือระดับ 101 ดอลลาร์ต่อบาร์เรล และราคาน้ำมันดิบ Brent แตะระดับ 110 ดอลลาร์ต่อบาร์เรลชั่วขณะ ด้านอัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ อายุ 10 ปี อ้างอิง ผันผวนระหว่างวันใกล้ระดับสูงสุดในรอบหลายทศวรรษที่มากกว่า 5.2% ก่อนจะย่อตัวลงมาอยู่ที่ 5.08% ในช่วงสิ้นสัปดาห์ หลังเกิดแรงซื้อพันธบัตรในฐานะสินทรัพย์ปลอดภัยท่ามกลางภาวะตลาดหุ้นอ่อนแอ
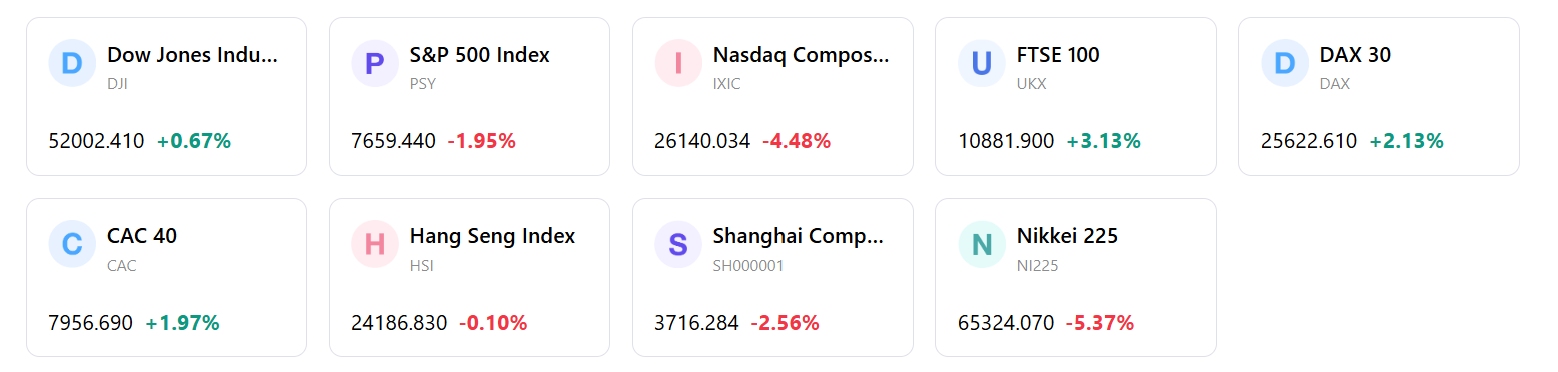
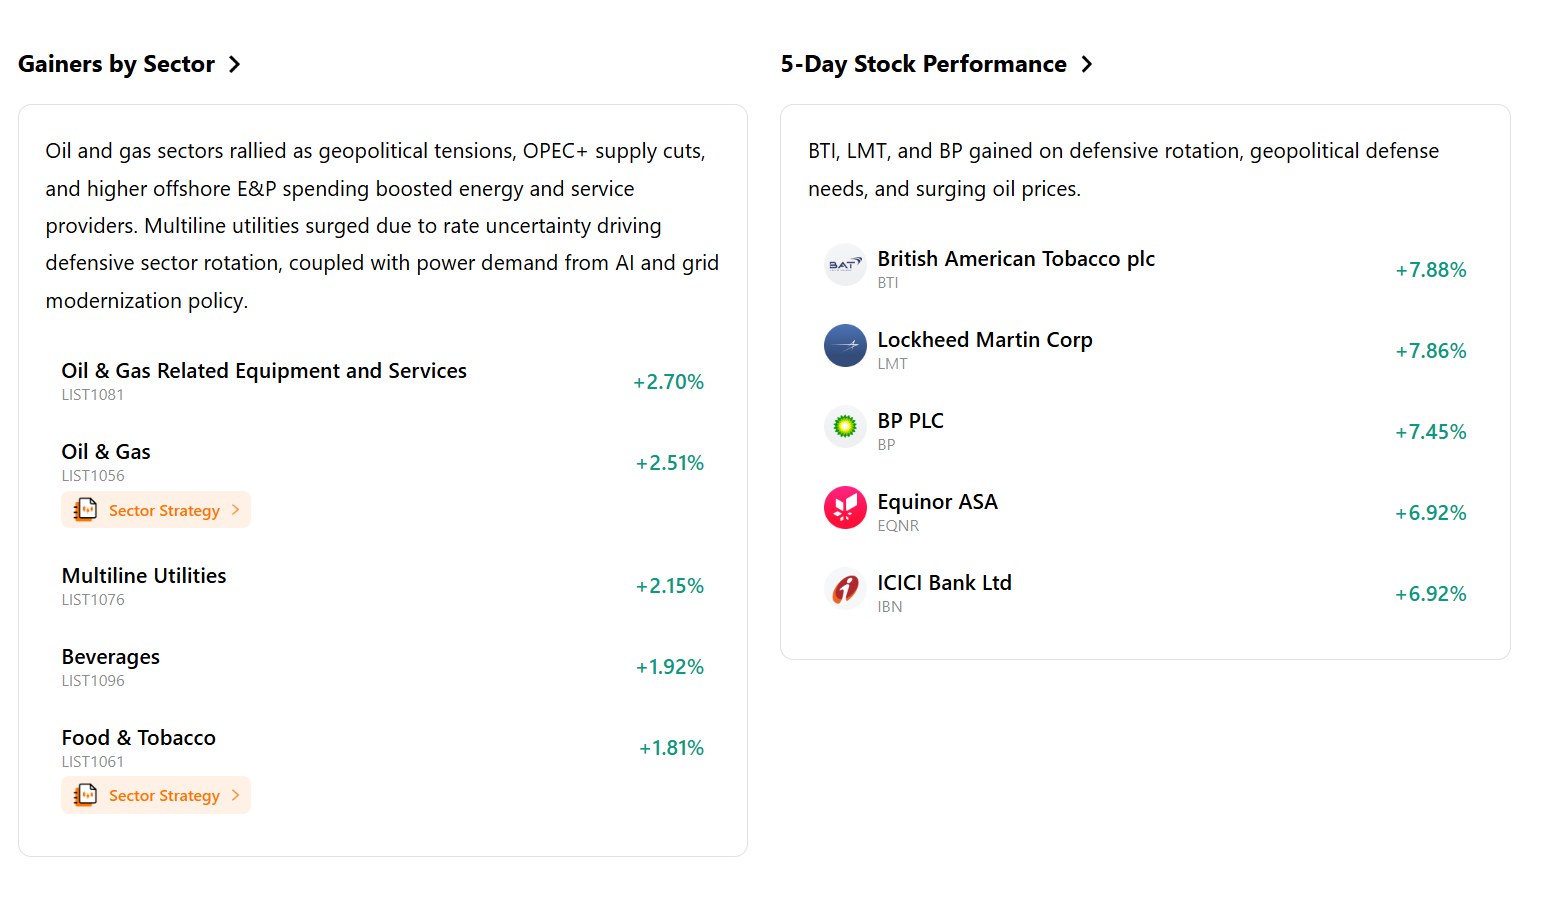
ดัชนีหุ้นหลักของสหรัฐฯ เคลื่อนไหวสวนทางกันอย่างชัดเจนในระหว่างช่วงรายงานตั้งแต่วันที่ 2026-10-12 ถึง 2026-10-18 โดยดัชนี Nasdaq Composite ซึ่งเน้นหุ้นกลุ่มเทคโนโลยี ปรับตัวลงในสัปดาห์นี้แย่ที่สุดนับตั้งแต่เดือนมิถุนายน โดยดิ่งลง 4.48% ปิดที่ 26,140.03 จุด ขณะที่ดัชนี S&P 500 ซึ่งเป็นดัชนีตลาดในวงกว้าง ร่วงลง 1.95% ปิดที่ 7,659.44 จุด ในทางกลับกัน ดัชนีเฉลี่ยอุตสาหกรรมดาวโจนส์ปรับตัวขึ้น 0.67% ปิดที่ 52,002.41 จุด โดยได้รับปัจจัยหนุนจากการหมุนเวียนเงินทุนเข้าสู่หุ้นบลูชิพดั้งเดิมและหุ้นคุณค่ากลุ่มตั้งรับ ส่วนดัชนี Russell 2000 หุ้นแคปเล็ก ร่วงลง 3.00% ปิดที่ 2,721.37 จุด สำหรับผลการดำเนินงานรายกลุ่มอุตสาหกรรมสะท้อนถึงการย่อตัวลงอย่างหนักของหุ้นกลุ่มเทคโนโลยีและเซมิคอนดักเตอร์ โดยดัชนี PHLX Semiconductor ร่วงลง 11.41% ตลอดการลดลงติดต่อกัน 8 ช่วงการซื้อขาย ขณะเดียวกัน กลุ่มอุตสาหกรรมตั้งรับ ได้แก่ สินค้าอุปโภคบริโภคที่จำเป็น การแพทย์ สาธารณูปโภค และพลังงาน สามารถทำผลงานได้ดีกว่าตลาดโดยรวม
ฤดูกาลรายงานผลประกอบการไตรมาสที่สามของบริษัทจดทะเบียนเริ่มต้นขึ้นอย่างเป็นทางการ โดยสถาบันการเงินชั้นนำ ซึ่งรวมถึงเจพีมอร์แกน เชส, โกลด์แมน แซคส์, ซิตี้กรุ๊ป และเวลส์ ฟาร์โก ต่างรายงานรายได้และกำไรที่แข็งแกร่ง ซึ่งได้รับแรงหนุนจากธุรกิจการซื้อขายหลักทรัพย์และรายได้ดอกเบี้ยสุทธิที่เติบโตสดใส อย่างไรก็ตาม ความสนใจของตลาดได้เปลี่ยนทิศทางไปยังกลุ่มเทคโนโลยีอย่างรวดเร็ว เนื่องจากความกังวลที่เพิ่มขึ้นเกี่ยวกับหนี้สินโครงสร้างพื้นฐานปัญญาประดิษฐ์ (AI) และผลตอบแทนจากการใช้จ่ายเงินทุน ได้จุดชนวนให้เกิดแรงขายเป็นวงกว้างในหุ้นกลุ่มนีโอคลาวด์ที่มีอัตราส่วนหนี้สินสูงและหุ้นกลุ่มเซมิคอนดักเตอร์ ส่งผลให้บริษัทโครงสร้างพื้นฐาน AI เฉพาะทางประสบภาวะขาดทุนอย่างหนัก และสร้างแรงกดดันต่อซัพพลายเออร์ผู้ผลิตชิป นอกจากนี้ สัญญาณสื่อสารจากธนาคารกลางสหรัฐฯ (เฟด) และการรายงานข้อมูลเศรษฐกิจ ได้ตอกย้ำความกังวลว่าแรงกดดันค่าครองชีพและพลังงานที่ยืดเยื้อจะบีบให้ผู้กำหนดนโยบายการเงินต้องคงอัตราดอกเบี้ยไว้ในระดับสูงไปจนถึงสิ้นปี
กระแสเงินทุนสะท้อนถึงภาวะหลีกเลี่ยงความเสี่ยง (Risk-off) ที่ชัดเจนในหุ้นกลุ่มเติบโตและความต้องการลงทุนในสินทรัพย์ตั้งรับ โดยนักลงทุนสถาบันย้ายเงินทุนออกจากหุ้นเทคโนโลยีที่มีค่าเบต้าสูงเข้าสู่พันธบัตรรัฐบาลสหรัฐฯ และกลุ่มหุ้นที่ให้เงินปันผล ขณะที่ความผันผวนของตลาดปรับตัวสูงขึ้นอย่างเห็นได้ชัด โดยดัชนี VIX ซึ่งเป็นดัชนีวัดความผันผวนอ้างอิงของวอลล์สตรีท พุ่งขึ้นกว่า 20% ปิดที่บริเวณ 20.0 สะท้อนถึงความวิตกกังวลที่เพิ่มสูงขึ้นของนักลงทุน ด้านดัชนีชี้วัดความเชื่อมั่นพลิกกลับสู่ฝั่งเชิงลบอย่างรุนแรง โดยดัชนี CNN Fear & Greed ร่วงลงสู่ระดับ 18 จาก 100 เข้าสู่โซนกลัวสุดขีด (Extreme Fear) ท่ามกลางการย่อตัวลงเป็นวงกว้างของหุ้นกลุ่มเติบโตที่มีมูลค่าตามราคาตลาดสูงมากและอัตราผลตอบแทนพันธบัตรที่ทรงตัวในระดับสูง
สัปดาห์การซื้อขายนี้ถือเป็นจุดเปลี่ยนของการหมุนเวียนเชิงโครงสร้างที่สำคัญภายในตลาดกระทิงของสหรัฐฯ โดยได้รับแรงขับเคลื่อนจากสองปัจจัยเร่ง คือ ข้อมูลเงินเฟ้อที่ยังคงเหนียวแน่นและการประเมินมูลค่าใหม่ของการขยายธุรกิจเทคโนโลยีที่ใช้วิธีระดมทุนด้วยหนี้สิน ตรรกะของตลาดได้ปรับเปลี่ยนจากการพุ่งขึ้นตามโมเมนตัมในวงกว้าง ไปสู่การประเมินปัจจัยพื้นฐานระดับจุลภาคอย่างเข้มงวดและการใช้กลยุทธ์จัดสรรเงินทุนในกลุ่มตั้งรับ แม้ว่าการใช้จ่ายของผู้บริโภคภายในประเทศยังคงมีความยืดหยุ่น แต่แรงกดดันจากอัตราผลตอบแทนพันธบัตรที่ยืดเยื้อและความกังวลเรื่องอัตราส่วนหนี้สินเฉพาะกลุ่มอุตสาหกรรมได้จำกัดการปรับตัวขึ้นของดัชนีในวงกว้าง ทำให้เกิดสภาพแวดล้อมทางเศรษฐกิจมหภาคที่มีความแตกต่างของการเคลื่อนไหวระหว่างสินทรัพย์และการหมุนเวียนปัจจัยการลงทุนที่สูงขึ้น
ปัจจัยขับเคลื่อนตลาดสำคัญและการลงทุนในสัปดาห์หน้า
สำหรับแนวโน้มสัปดาห์การซื้อขายที่กำลังจะมาถึง ความสนใจของตลาดจะมุ่งไปที่การประกาศผลประกอบการไตรมาสที่สามของบริษัทเทคโนโลยีและหุ้นเติบโตชั้นนำที่เป็นที่จับตา ซึ่งรวมถึงเมตา แพลตฟอร์มส์ (Meta Platforms), เทสลา (Tesla) และเน็ตฟลิกซ์ (Netflix) ร่วมกับบริษัทในภาคอุตสาหกรรมและกลาโหมรายใหญ่ สำหรับตัวเลขเศรษฐกิจที่จะเปิดเผย ได้แก่ ดัชนีผู้จัดการฝ่ายจัดซื้อ (PMI) ภาคการผลิตและภาคบริการขั้นต้น ดัชนีชี้วัดตลาดที่อยู่อาศัย และจำนวนผู้ขอรับสวัสดิการว่างงานรายสัปดาห์ นอกจากนี้ นักลงทุนจะพิจารณาถ้อยแถลงของบรรดาเจ้าหน้าที่ธนาคารกลางสหรัฐ (เฟด) ก่อนเข้าสู่ช่วงงดแสดงความคิดเห็น (Blackout Period) ล่วงหน้าก่อนการประชุมคณะกรรมการกำหนดนโยบายการเงินของธนาคารกลางสหรัฐ (FOMC) ในช่วงปลายเดือนตุลาคม
พลวัตของตลาดคาดว่าจะถูกขับเคลื่อนโดยปฏิสัมพันธ์ระหว่างการรายงานผลประกอบการของภาคบริษัทและความคาดหวังเรื่องอัตราดอกเบี้ย หากผลประกอบการของหุ้นเทคโนโลยีมูลค่าแคปสูงมาก (Mega-cap) แสดงให้เห็นถึงการแปลงเป็นรายได้ที่ยั่งยืนและการบริหารจัดการงบการเงินอย่างมีวินัย มูลค่าหุ้นกลุ่มเทคโนโลยีก็อาจมีเสถียรภาพมากขึ้นหลังจากมีการปรับฐานลงเมื่อเร็ว ๆ นี้ อย่างไรก็ตาม เงินเฟ้อในหมวดพลังงานที่ยืดเยื้อและแรงกดดันด้านราคาขายส่งที่ปรับลงยาก มีแนวโน้มที่จะกดดันให้อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐทรงตัวอยู่ในระดับสูง ซึ่งหนุนให้นักลงทุนสถาบันยังคงชอบหุ้นคุณค่า (Value) หุ้นที่มีอัตราผลตอบแทนกระแสเงินสดเสรีสูง และปัจจัยหุ้นกลุ่มตั้งรับ (Defensive) มากกว่าหุ้นเติบโตที่มีลักษณะเก็งกำไร
กลยุทธ์การจัดพอร์ตลงทุนควรมุ่งเน้นไปที่การบริหารความเสี่ยง คุณภาพสินทรัพย์ และความชัดเจนของกระแสเงินสดเป็นสำคัญ การจัดสรรน้ำหนักในหุ้นควรรักษาสัดส่วนมากกว่าปกติ (Overweight) ในกลุ่มหุ้นคุณค่าแบบตั้งรับ รวมถึงสินค้าอุปโภคบริโภคที่จำเป็น ภาคการดูแลสุขภาพ และผู้ผลิตพลังงานที่ได้รับประโยชน์จากราคาโภคภัณฑ์ที่แข็งแกร่ง ควบคู่ไปกับสถาบันการเงินคุณภาพสูงที่คัดสรรแล้วซึ่งมีส่วนต่างอัตราดอกเบี้ยสุทธิที่แข็งแกร่ง ส่วนการลงทุนในหุ้นเทคโนโลยีและหุ้นเติบโตควรกระจุกตัวอยู่ในหุ้น Mega-cap ที่มีความมั่นใจสูง ซึ่งมีงบการเงินที่แข็งแกร่งดั่งป้อมปราการและมีกระแสเงินสดตามธรรมชาติ ขณะเดียวกันก็ควรรักษาการป้องกันความเสี่ยงและสภาพคล่องเงินสดที่เพียงพอเพื่อรับมือกับความผันผวนที่เกิดขึ้นอย่างต่อเนื่อง
ความเสี่ยงสำคัญที่ต้องเฝ้าระวังอย่างใกล้ชิด ได้แก่ โอกาสในการเกิดเงินเฟ้อระลอกที่สองซึ่งถูกกดดันจากราคาน้ำมันดิบที่ทรงตัวเหนือระดับ 100 ดอลลาร์ต่อบาร์เรลอย่างต่อเนื่อง ซึ่งอาจบีบให้ธนาคารกลางสหรัฐ (เฟด) ต้องดำเนินนโยบายดอกเบี้ยที่เข้มงวดขึ้น นอกจากนี้ ความตึงตัวในตลาดสินเชื่อรอบ ๆ ผู้ให้บริการโครงสร้างพื้นฐานปัญญาประดิษฐ์ (AI) ที่ใช้เลเวอเรจสูง ยังสร้างความเสี่ยงที่จะลุกลามไปยังตลาดในวงกว้าง ขณะเดียวกัน ความผันผวนทางภูมิรัฐศาสตร์ในภูมิภาคที่เป็นเส้นทางขนส่งพลังงาน และความเป็นไปได้ที่จะมีการปรับลดคาดการณ์รายได้ในช่วงที่การรายงานผลประกอบการหนาแน่นที่สุด ยังคงเป็นความเสี่ยงช่วงขาลงต่อเสถียรภาพของตลาดโดยรวม
สรุปภาวะตลาดประจำสัปดาห์
ผลการดำเนินงานของดัชนีรอบ 5 วัน
เนื้อหานี้ได้รับการแปลโดยปัญญาประดิษฐ์ (AI) และผ่านตรวจสอบโดยมนุษย์ มีไว้เพื่อการอ้างอิงและข้อมูลทั่วไปเท่านั้น ไม่ใช่การแนะนำการลงทุนแต่อย่างใด
บทความแนะนำ







ความคิดเห็น (0)
คลิกปุ่ม $ ป้อนสัญลักษณ์ และเลือกเพื่อเชื่อมโยงหุ้น, กองทุน ETF หรือสัญลักษณ์หลักทรัพย์อื่น ๆ