


พรีวิวผลประกอบการไตรมาส 3 ของมอร์แกน สแตนลีย์: คาดรายได้เติบโต 10.8%, ราคาเป้าหมายสูงสุดจากวอลล์สตรีทมองไว้ที่ 262 ดอลลาร์



พอดแคสต์ AI


มอร์แกน สแตนลีย์ มีกำหนดรายงานผลประกอบการไตรมาสที่ 3 ของปีงบประมาณ 2026 ในวันที่ 14 ตุลาคม ตามเวลาฝั่งตะวันออก โดยตลาดคาดการณ์รายได้ 20.19 พันล้านดอลลาร์ เติบโต 10.8% เมื่อเทียบรายปี แต่คาดว่ากำไรต่อหุ้นจะลดลงเหลือ 2.94 ดอลลาร์ สะท้อนความระมัดระวังของนักวิเคราะห์ต่อรายได้จากการซื้อขายและวาณิชธนกิจ ทั้งนี้ นักลงทุนจะจับตาผลการดำเนินงานของสายงานหลักทรัพย์สถาบัน การเติบโตของธุรกิจวาณิชธนกิจ และสินทรัพย์ใหม่สุทธิในธุรกิจการบริหารความมั่งคั่ง ซึ่งตัวชี้วัดเหล่านี้จะเป็นปัจจัยสำคัญกำหนดความผันผวนและทิศทางราคาหุ้นหลังการประกาศผลประกอบการ
TradingKey - มอร์แกน สแตนลีย์ (MS) จะรายงานผลประกอบการทางการเงินประจำไตรมาสที่ 3 ของปีงบประมาณ 2026 ก่อนตลาดเปิดในวันที่ 14 ตุลาคม ตามเวลาฝั่งตะวันออก และจะจัดประชุมทางโทรศัพท์เพื่อแถลงผลประกอบการในเวลา 09:30 น. ของวันเดียวกัน
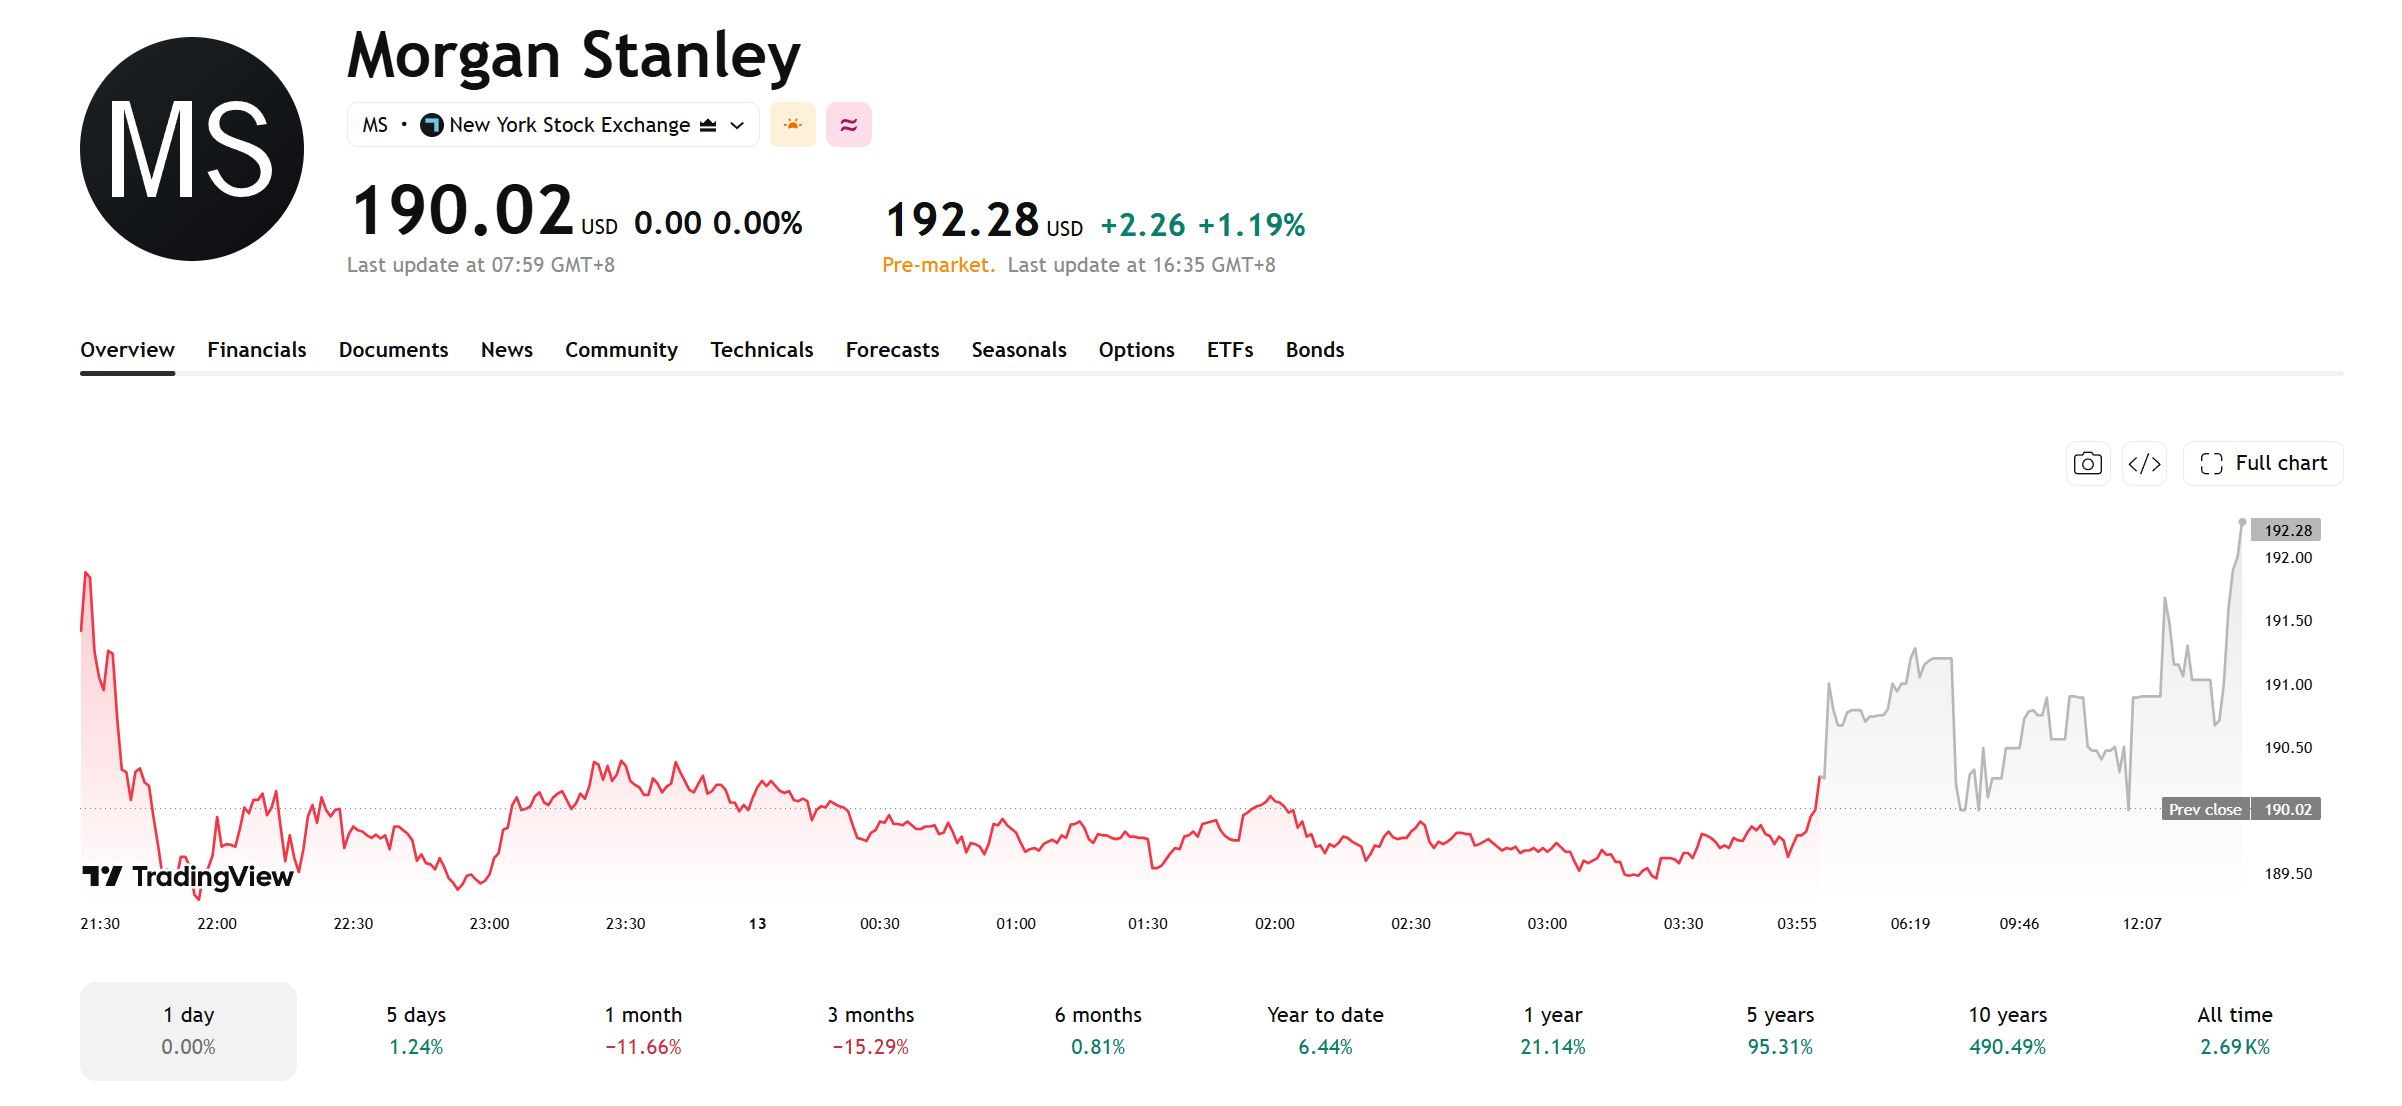
ณ เวลาที่รายงานข่าว ในการซื้อขายก่อนเปิดตลาดของสหรัฐฯ เมื่อวันที่ 13 ตุลาคม หุ้น MS ซื้อขายอยู่ที่ 192.28 ดอลลาร์ ปรับตัวขึ้น 1.19%
[ที่มา: TradingView]
คาดการณ์ตลาด: รายได้ไตรมาส 3 คาดว่าจะเติบโต 10.8% แต่คาดการณ์กำไรปรับตัวลดลง
จากข้อมูลของนักวิเคราะห์ 16 รายซึ่งรวบรวมโดย AlphaStreet ตลาดคาดว่ารายได้ในไตรมาสที่ 3 ของมอร์แกน สแตนลีย์ จะแตะระดับ 20.19 พันล้านดอลลาร์ และมีกำไรต่อหุ้นอยู่ที่ 2.94 ดอลลาร์
เมื่อพิจารณาจากรายได้ 18.224 พันล้านดอลลาร์ในไตรมาสที่ 3 ของปี 2025 รายได้สำหรับไตรมาสนี้คาดว่าจะเติบโตประมาณ 10.8% เมื่อเทียบรายปี
ในช่วง 30 วันที่ผ่านมา ฉันทามติของตลาดสำหรับ EPS ถูกปรับลดลงจาก 3.16 ดอลลาร์ เหลือ 2.94 ดอลลาร์ ซึ่งชี้ให้เห็นว่านักวิเคราะห์บางส่วนเริ่มระมัดระวังมากขึ้นเกี่ยวกับอัตราการเติบโตของรายได้จากการซื้อขายและธุรกิจวาณิชธนกิจ
ขณะนี้นักวิเคราะห์ประเมินว่า EPS จะอยู่ในช่วง 2.60 ถึง 3.20 ดอลลาร์ และรายได้จะอยู่ระหว่าง 19.83 พันล้านดอลลาร์ ถึง 21.48 พันล้านดอลลาร์ ช่วงการคาดการณ์ที่กว้างนี้บ่งชี้ถึงความเห็นที่แตกต่างกันมากขึ้นในตลาด ซึ่งอาจเพิ่มความเสี่ยงต่อความผันผวนของราคาหุ้นหลังการรายงานผลประกอบการ
สรุปผลประกอบการไตรมาส 2: ธุรกิจการค้าและวาณิชธนกิจขับเคลื่อนการเติบโตของกำไร
ในไตรมาสที่ 2 มอร์แกน สแตนลีย์ รายงานรายได้สุทธิประมาณ 2.135 หมื่นล้านดอลลาร์ เพิ่มขึ้น 27% เมื่อเทียบรายปี โดยมีกำไรสุทธิอยู่ที่ 5.581 พันล้านดอลลาร์ เพิ่มขึ้น 58% เมื่อเทียบรายปี และมีกำไรต่อหุ้นอยู่ที่ 3.46 ดอลลาร์ เพิ่มขึ้นจาก 2.13 ดอลลาร์ในช่วงเดียวกันของปีที่แล้ว
รายได้สุทธิจากธุรกิจหลักทรัพย์สถาบันสูงถึง 1.104 หมื่นล้านดอลลาร์ เพิ่มขึ้น 44% เมื่อเทียบรายปี โดยในจำนวนนี้ รายได้จากธุรกิจตราสารทุนอยู่ที่ 6.3 พันล้านดอลลาร์ เพิ่มขึ้น 69% เมื่อเทียบรายปี รายได้จากธุรกิจวาณิชธนกิจอยู่ที่ 2.437 พันล้านดอลลาร์ เพิ่มขึ้น 58% เมื่อเทียบรายปี และรายได้จากธุรกิจตราสารหนี้อยู่ที่ 2.455 พันล้านดอลลาร์ เพิ่มขึ้น 13% เมื่อเทียบรายปี ทั้งนี้ การซื้อขายตราสารทุนและธุรกิจวาณิชธนกิจเป็นปัจจัยหลักที่ขับเคลื่อนการเติบโตของแผนกนี้
รายได้สุทธิจากธุรกิจการบริหารความมั่งคั่งมีมูลค่ารวม 8.856 พันล้านดอลลาร์ เพิ่มขึ้น 14% เมื่อเทียบรายปี โดยได้รับปัจจัยหนุนหลักจากค่าธรรมเนียมการจัดการสินทรัพย์ รายได้ดอกเบี้ยสุทธิ และการเติบโตของสินทรัพย์ลูกค้า นอกจากนี้ แผนกดังกล่าวยังมีสินทรัพย์ใหม่สุทธิเพิ่มขึ้น 1.48 แสนล้านดอลลาร์ในระหว่างไตรมาส
ตัวชี้วัดสำคัญที่ต้องจับตา: รายได้จากการซื้อขาย, ค่าธรรมเนียมวาณิชธนกิจ และสินทรัพย์ภายใต้การบริหารความมั่งคั่ง
ในไตรมาสที่ 3 ตลาดจะจับตาผลการดำเนินงานของสายงานหลักทรัพย์สถาบัน (Institutional Securities) ของมอร์แกน สแตนลีย์ อย่างใกล้ชิด โดยตามรายงานการคาดการณ์ของตลาดที่อ้างอิงโดยฟินันเชียล ไทมส์ รายได้จากการซื้อขายหุ้นและตราสารหนี้รวมกันของวาณิชธนกิจยักษ์ใหญ่ 5 แห่งอาจสูงถึง 3.8 หมื่นล้านดอลลาร์ ซึ่งเพิ่มขึ้นประมาณ 13% เมื่อเทียบรายปี แต่ลดลงราว 20% จากระดับสูงสุดเป็นประวัติการณ์ในไตรมาสที่ 2
ดังนั้น การลดลงจริงของรายได้จากการซื้อขายของมอร์แกน สแตนลีย์ รวมถึงผลการดำเนินงานเมื่อเทียบกับคู่แข่ง จะเป็นตัวกำหนดความคาดหวังของตลาดที่มีต่อกำไรตลอดทั้งปีของบริษัท
ปัจจุบันตลาดคาดว่ารายได้จากธุรกิจวาณิชธนกิจของมอร์แกน สแตนลีย์ ภายในสายงานหลักทรัพย์สถาบันจะอยู่ที่ประมาณ 2.16 พันล้านดอลลาร์ในไตรมาสที่ 3 โดยนักลงทุนจะจับตาดูว่า การเติบโตของรายได้จากงานที่ปรึกษา M&A การออกหุ้น และการรับประกันการจำหน่ายตราสารหนี้จะสามารถดำเนินไปได้อย่างต่อเนื่องหรือไม่ รวมถึงการประเมินของผู้บริหารเกี่ยวกับแนวโน้มข้อตกลงทางธุรกิจ (deal pipeline) สำหรับไตรมาสที่ 4
สำหรับสายงานบริหารความมั่งคั่ง (Wealth Management) ประเด็นสำคัญที่ต้องติดตาม ได้แก่ สินทรัพย์ใหม่สุทธิ ขนาดสินทรัพย์ของลูกค้า และรายได้ดอกเบี้ยสุทธิ แม้ว่ารายได้ในสายงานนี้มักจะมีความเสถียรมากกว่าสายงานการซื้อขาย แต่การปรับตัวลงของตลาดอาจกดดันค่าธรรมเนียมการจัดการสินทรัพย์ ขณะที่ต้นทุนเงินฝากที่เพิ่มขึ้นก็อาจกดดันรายได้ดอกเบี้ยสุทธิเช่นกัน
ราคาเป้าหมายสูงสุดของวอลล์สตรีทมองไว้ที่ 262 ดอลลาร์
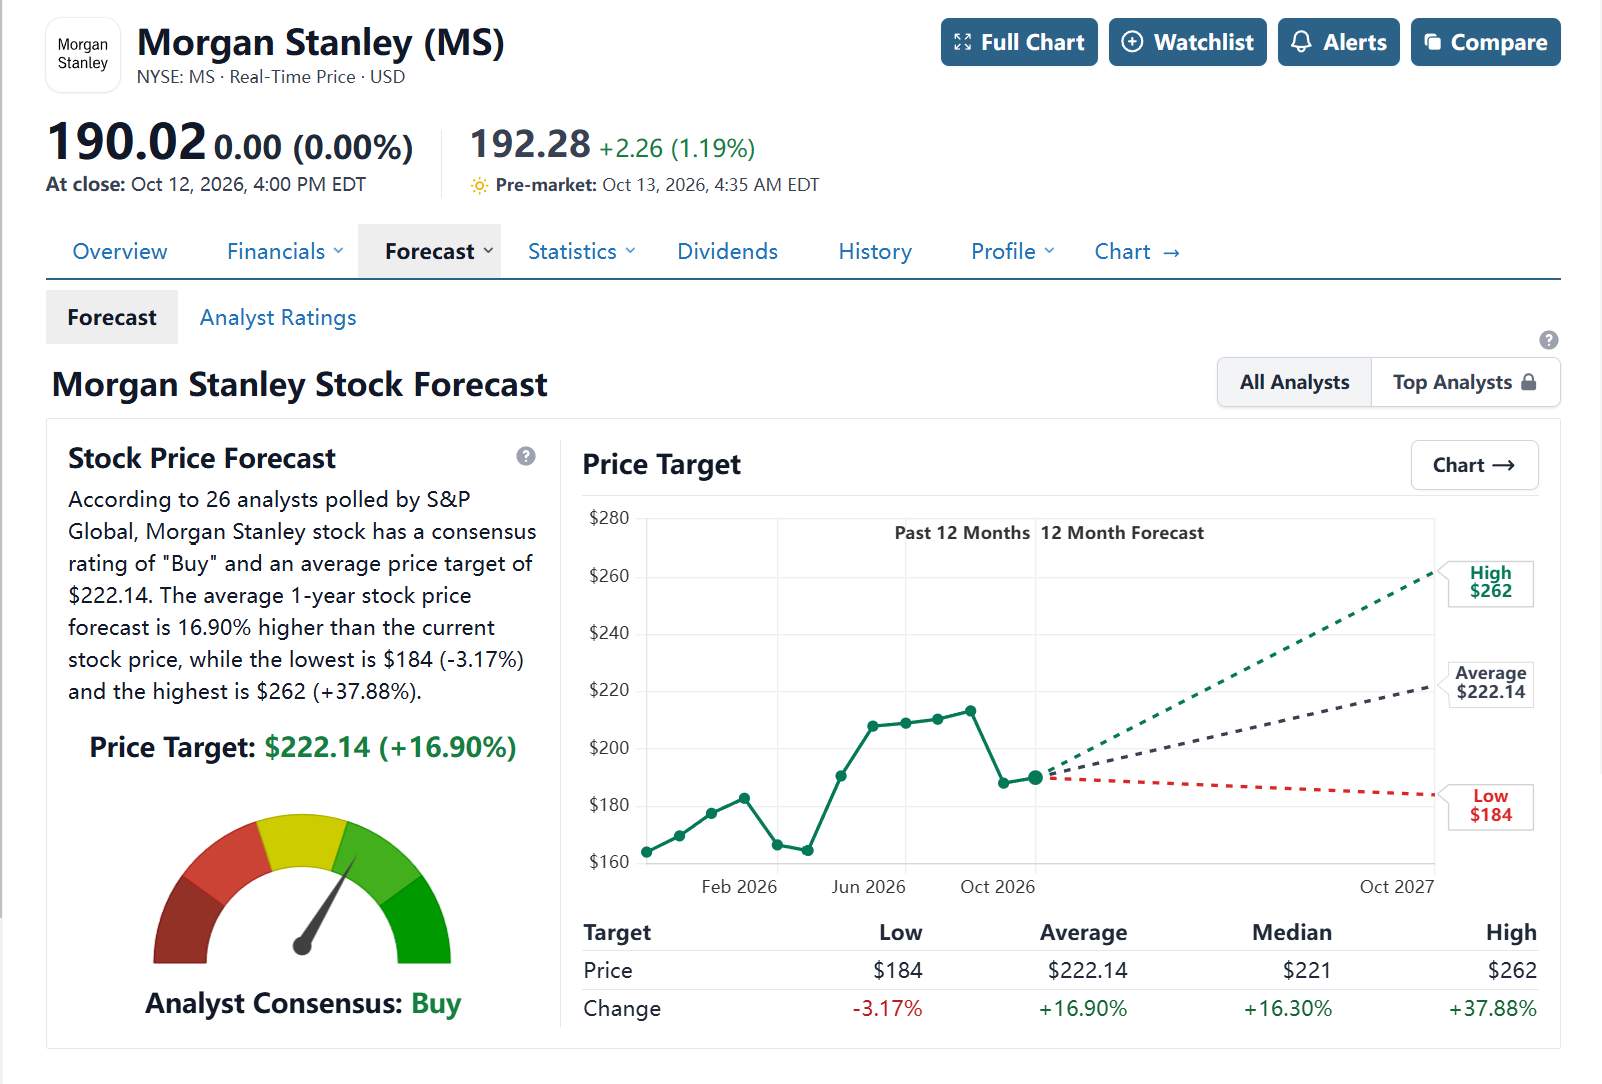
จากข้อมูลของ Stock Analysis นักวิเคราะห์ 26 รายให้ราคาเป้าหมายเฉลี่ยของมอร์แกน สแตนลีย์ อยู่ที่ 222.14 ดอลลาร์ ซึ่งสูงกว่าราคาปิดที่ 190.02 ดอลลาร์ ณ วันที่ 12 ตุลาคม อยู่ราว 16.9% โดยราคาเป้าหมายสูงสุดอยู่ที่ 262 ดอลลาร์
[ที่มา: Stock Analysis]
ตลาดคาดการณ์ว่ารายได้จากการซื้อขายหลักทรัพย์ในไตรมาสที่ 3 ของมอร์แกน สแตนลีย์ จะยังคงเติบโตเมื่อเทียบกับช่วงเดียวกันของปีก่อน แต่จะย่อตัวลงจากระดับสูงสุดเป็นประวัติการณ์ในไตรมาสที่ 2 นอกจากนี้ นักลงทุนยังจะให้ความสนใจกับรายได้จากธุรกิจวาณิชธนกิจ สินทรัพย์ใหม่สุทธิของธุรกิจการบริหารความมั่งคั่ง รายได้ดอกเบี้ยสุทธิ และการควบคุมค่าใช้จ่าย
หากการลดลงของรายได้จากการซื้อขายหลักทรัพย์มีจำกัด ธุรกิจวาณิชธนกิจยังคงเติบโต สินทรัพย์ของธุรกิจการบริหารความมั่งคั่งยังมีเงินไหลเข้าต่อเนื่อง และ EPS สูงกว่าที่ตลาดคาดการณ์ไว้ที่ประมาณ 2.94 ดอลลาร์ ราคาหุ้นก็อาจขยับเข้าใกล้ 220 ดอลลาร์ ในทางกลับกัน หากกิจกรรมการซื้อขายชะลอตัวลงอย่างมาก ปริมาณข้อตกลงของธุรกิจวาณิชธนกิจต่ำกว่าที่คาด หรือฝ่ายบริหารปรับลดแนวโน้มผลประกอบการลง ราคาหุ้นอาจกลับไปทดสอบแนวรับใกล้ 180 ดอลลาร์
ในปัจจุบัน จุดสนใจหลักของตลาดคือ ธุรกิจการบริหารความมั่งคั่งจะสามารถสร้างการเติบโตอย่างมั่นคงต่อไปได้หรือไม่ หลังจากที่การดำเนินงานในตลาดทุนชะลอตัวลง
เนื้อหานี้ได้รับการแปลโดยปัญญาประดิษฐ์ (AI) และผ่านตรวจสอบโดยมนุษย์ มีไว้เพื่อการอ้างอิงและข้อมูลทั่วไปเท่านั้น ไม่ใช่การแนะนำการลงทุนแต่อย่างใด
บทความแนะนำ









ความคิดเห็น (0)
คลิกปุ่ม $ ป้อนสัญลักษณ์ และเลือกเพื่อเชื่อมโยงหุ้น, กองทุน ETF หรือสัญลักษณ์หลักทรัพย์อื่น ๆ