


พรีวิวผลประกอบการไตรมาส 3 ของเจพีมอร์แกน: คาดรายได้เพิ่มขึ้น 10%, ราคาเป้าหมายสูงสุดจากวอลล์สตรีทอยู่ที่ $420



พอดแคสต์ AI


เจพีมอร์แกนเตรียมรายงานผลประกอบการไตรมาส 3 ปี 2026 โดยวอลล์สตรีทคาดการณ์รายได้ 5.123 หมื่นล้านดอลลาร์ และกำไรต่อหุ้น 5.93 ดอลลาร์ เพิ่มขึ้นราวร้อยละ 10.4 และ 11 ตามลำดับ สะท้อนมุมมองเชิงบวกต่อธุรกิจตลาดทุนและรายได้ดอกเบี้ยสุทธิ อย่างไรก็ตาม ผลการดำเนินงานอาจชะลอตัวลงเมื่อเทียบกับไตรมาส 2 ที่ทำสถิติสูงสุด ขณะที่ต้นทุนการดำเนินงานและสำรองผลขาดทุนด้านเครดิตที่เพิ่มขึ้นอาจกดดันความสามารถในการทำกำไร นักลงทุนจึงต้องจับตาดูว่าผลประกอบการจะสูงกว่าคาดการณ์และสามารถขับเคลื่อนราคาหุ้นให้ปรับตัวขึ้นต่อเนื่องได้หรือไม่

TradingKey - เจพีมอร์แกน (JPM) จะรายงานผลประกอบการทางการเงินประจำไตรมาสที่ 3 ของปีงบประมาณ 2026 ก่อนตลาดเปิดในวันที่ 13 ตุลาคม ตามเวลาตะวันออก และจะจัดการประชุมทางโทรศัพท์เพื่อแถลงผลประกอบการในเวลา 8:30 น. ของวันเดียวกัน
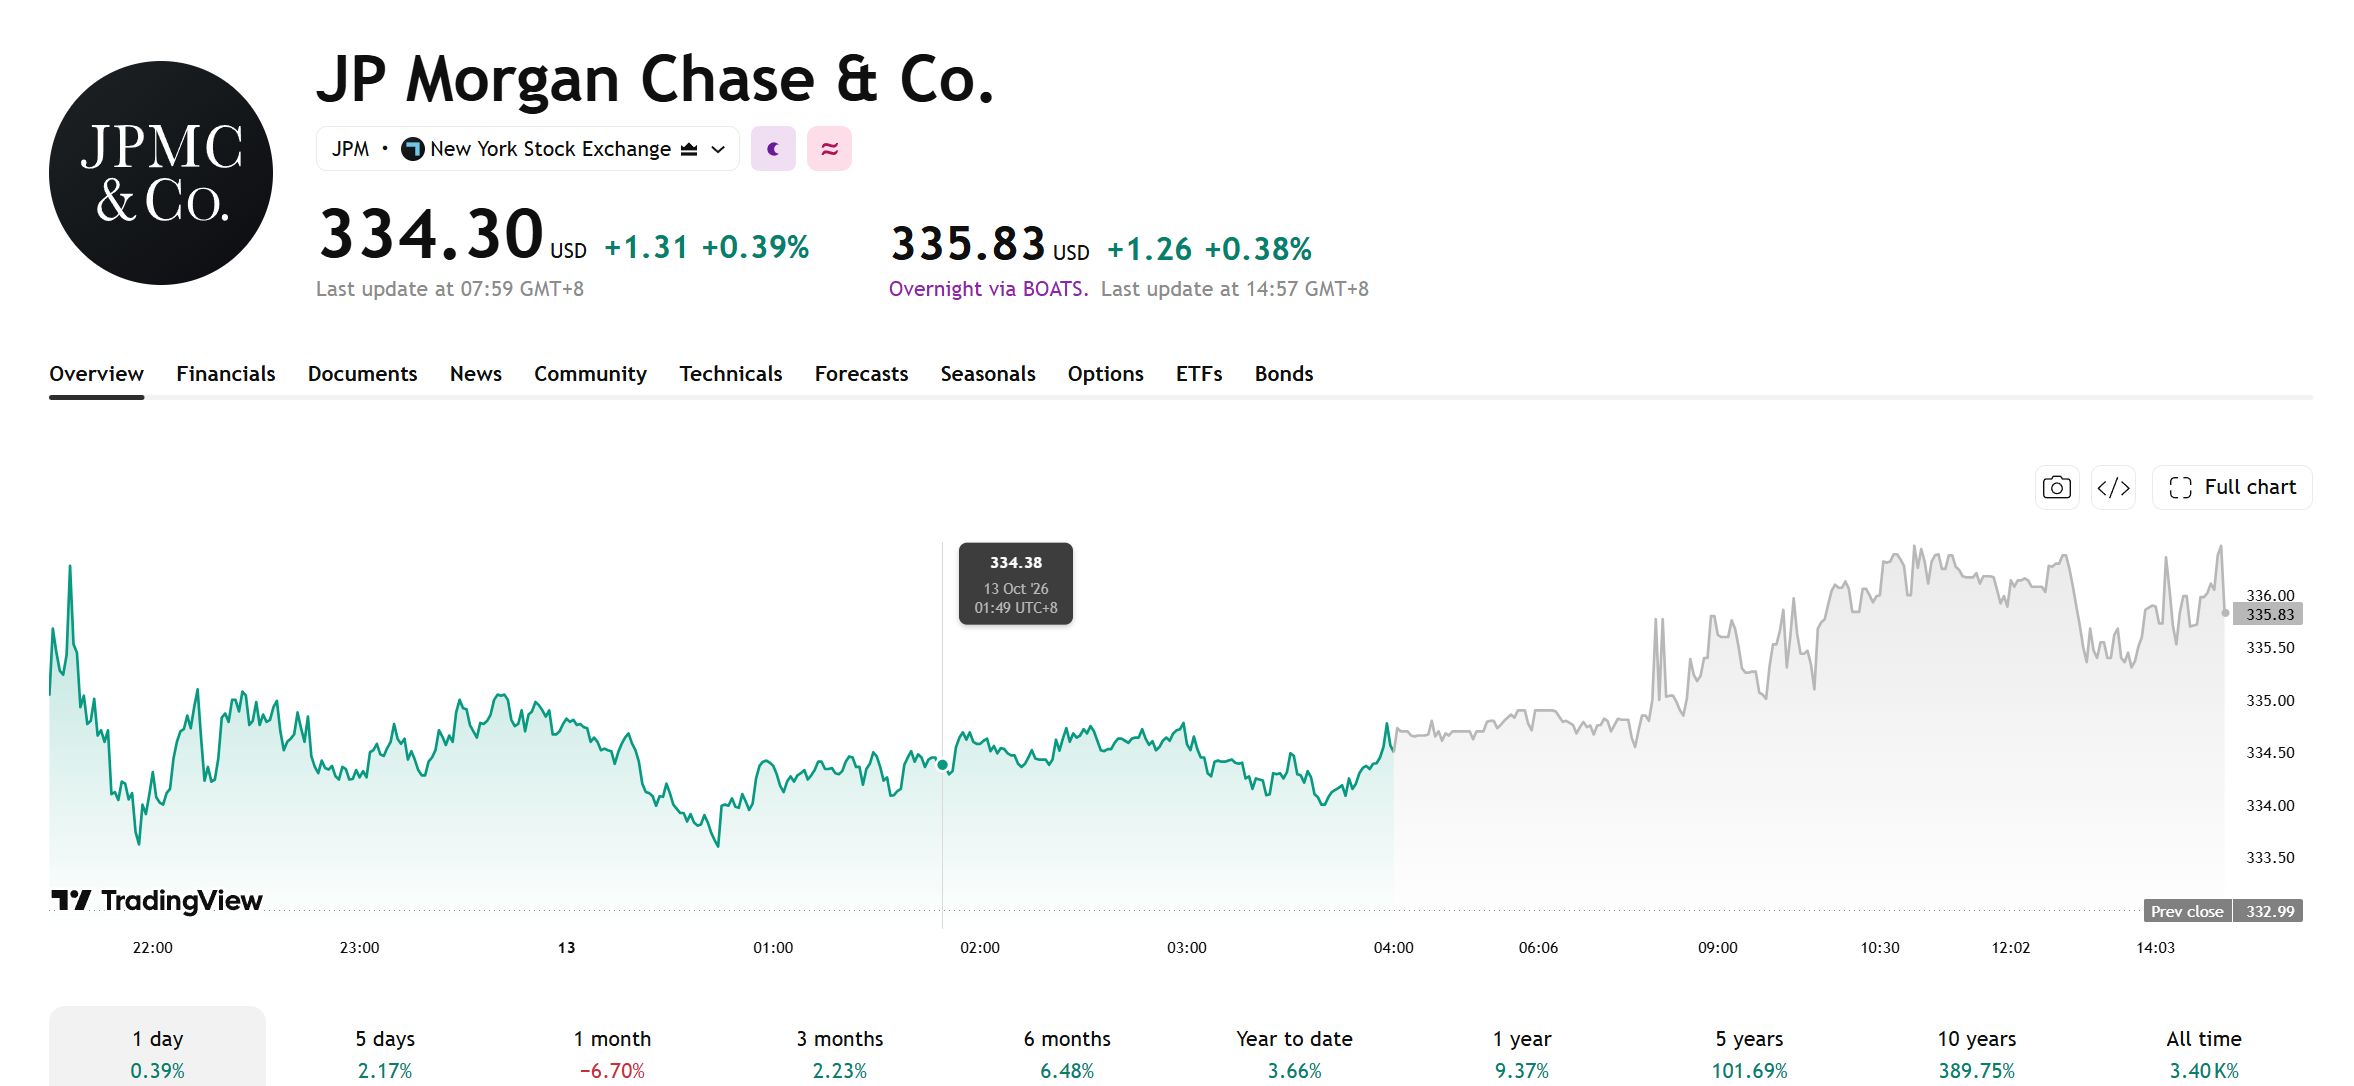
ณ ราคาปิดเมื่อวันที่ 12 ตุลาคม ราคาหุ้นของเจพีมอร์แกนอยู่ที่ 334.30 ดอลลาร์ เพิ่มขึ้น 0.39% ในวันดังกล่าว
[ที่มา: TradingView]
วอลล์สตรีทคาดว่ารายได้จะเติบโต 10.4%
จากข้อมูลของ FactSet นักวิเคราะห์คาดว่ารายได้ในไตรมาส 3 ของเจพีมอร์แกน เชส จะสูงถึง 5.123 หมื่นล้านดอลลาร์ เพิ่มขึ้น 10.4% เมื่อเทียบเป็นรายปี ขณะที่กำไรต่อหุ้นคาดว่าจะอยู่ที่ 5.93 ดอลลาร์ เพิ่มขึ้นประมาณ 11% เมื่อเทียบเป็นรายปี
การคาดการณ์ของตลาดได้รับการปรับเพิ่มขึ้นอย่างมีนัยสำคัญเมื่อเทียบกับช่วงปลายเดือนมิถุนายน ซึ่งในขณะนั้นนักวิเคราะห์คาดการณ์รายได้ไว้ที่ 4.892 หมื่นล้านดอลลาร์ และกำไรต่อหุ้นที่ 5.49 ดอลลาร์ คาดการณ์ที่สูงขึ้นนี้บ่งชี้ว่าตลาดมีมุมมองที่เป็นบวกมากขึ้นต่อธุรกิจตลาดทุนและผลการดำเนินงานด้านรายได้ดอกเบี้ยสุทธิของเจพีมอร์แกน เชส แม้ว่าปัจจัยบวกบางส่วนอาจถูกสะท้อนอยู่ในราคาหุ้นและมูลค่าประเมินแล้วก็ตาม
ผลประกอบการไตรมาส 2 ของเจพีมอร์แกนทำสถิติสูงสุดเป็นประวัติการณ์: รายได้จากการซื้อขายจะยังคงเติบโตต่อเนื่องได้หรือไม่?
ในไตรมาสที่ 2 เจพีมอร์แกน เชส รายงานรายได้ 57.35 พันล้านดอลลาร์ กำไรสุทธิ 21.16 พันล้านดอลลาร์ และกำไรต่อหุ้น 7.70 ดอลลาร์ โดยรายได้จากสายงาน Corporate & Investment Bank แตะระดับ 24.85 พันล้านดอลลาร์ เพิ่มขึ้น 27% เมื่อเทียบรายปี ขณะที่รายได้จากวาณิชธนกิจอยู่ที่ 3.9 พันล้านดอลลาร์ เพิ่มขึ้น 45% เมื่อเทียบรายปี และรายได้จากสายงาน Markets & Securities Services อยู่ที่ 13.69 พันล้านดอลลาร์ เพิ่มขึ้นประมาณ 33% เมื่อเทียบรายปี
ในจำนวนนี้ รายได้จากตลาดตราสารทุนพุ่งขึ้น 86% เมื่อเทียบรายปี กลายเป็นปัจจัยขับเคลื่อนการเติบโตหลักสำหรับสายงานตลาดทุน การเติบโตที่แข็งแกร่งในไตรมาสที่ 2 ได้ยกระดับฐานการเปรียบเทียบสำหรับไตรมาสที่ 3 ซึ่งหมายความว่าแม้ว่าในไตรมาสนี้จะยังคงรักษาการเติบโตในระดับสองหลักไว้ได้ แต่ผลประกอบการเมื่อเทียบกับไตรมาสก่อนหน้าก็อาจชะลอตัวลง
วาณิชธนกิจ การซื้อขาย และรายได้ดอกเบี้ยสุทธิเป็นตัวชี้วัดสำคัญ
ดัก เพตโน ประธานร่วมของเจพีมอร์แกน เชส ระบุว่า รายได้ค่าธรรมเนียมจากธุรกิจวาณิชธนกิจและรายได้จากธุรกิจตลาดทุนในไตรมาสที่ 3 คาดว่าจะเติบโตในระดับสองหลักช่วงกลางถึงสูงเมื่อเทียบรายปี โดยกิจกรรม M&A การเสนอขายหุ้น และความต้องการซื้อขายจะส่งผลกระทบต่อรายได้จากตลาดทุนในไตรมาสนี้
อย่างไรก็ตาม เนื่องจากรายได้จากการดำเนินงานด้านการซื้อขายและวาณิชธนกิจบางส่วนแตะระดับสูงในไตรมาสที่ 2 ผลประกอบการในไตรมาสที่ 3 จึงอาจย่อตัวลงเมื่อเทียบรายไตรมาส นักลงทุนจำเป็นต้องจับตาดูว่าการเติบโตที่แท้จริงจะแตะกรอบบนของความคาดหมายของบริษัทหรือไม่ และการซื้อขายทั้งตราสารทุนและตราสารหนี้จะสามารถรักษาการเติบโตไปพร้อมกันได้หรือไม่
นอกจากนี้ รายได้ดอกเบี้ยสุทธิยังเป็นปัจจัยขับเคลื่อนสำคัญของกำไร โดยรายได้ดอกเบี้ยสุทธิในไตรมาสที่ 2 ของเจพีมอร์แกนเพิ่มขึ้น 9.9% เมื่อเทียบรายปี สู่ระดับ 2.551 หมื่นล้านดอลลาร์ และธนาคารได้ปรับเพิ่มประมาณการรายได้ดอกเบี้ยสุทธิปี 2026 จาก 1.03 แสนล้านดอลลาร์เป็น 1.055 แสนล้านดอลลาร์ อย่างไรก็ตาม บริษัทได้ปรับเพิ่มคาดการณ์ค่าใช้จ่ายปรับปรุงแล้วทั้งปีจาก 1.05 แสนล้านดอลลาร์เป็น 1.075 แสนล้านดอลลาร์ ซึ่งค่าใช้จ่ายที่สูงขึ้นอาจลดทอนผลของการเติบโตของรายได้ที่มีต่อกำไร
ต้นทุนทางด้านเครดิตเป็นอีกประเด็นที่ต้องจับตามองเช่นกัน โดยในไตรมาสที่ 2 การตั้งสำรองผลขาดทุนด้านเครดิตอยู่ที่ 2.5 พันล้านดอลลาร์ และยอดตัดหนี้สูญสุทธิอยู่ที่ 2.4 พันล้านดอลลาร์ หากอัตราการผิดนัดชำระหนี้สำหรับบัตรเครดิตและสินเชื่อเพื่อการอุปโภคบริโภคปรับตัวสูงขึ้น การตั้งสำรองที่เพิ่มขึ้นอาจเข้ามาหักล้างการเติบโตของรายได้ดอกเบี้ยสุทธิไปบางส่วน
ราคาเป้าหมายสูงสุดในวอลล์สตรีทมองไว้ที่ 420 ดอลลาร์
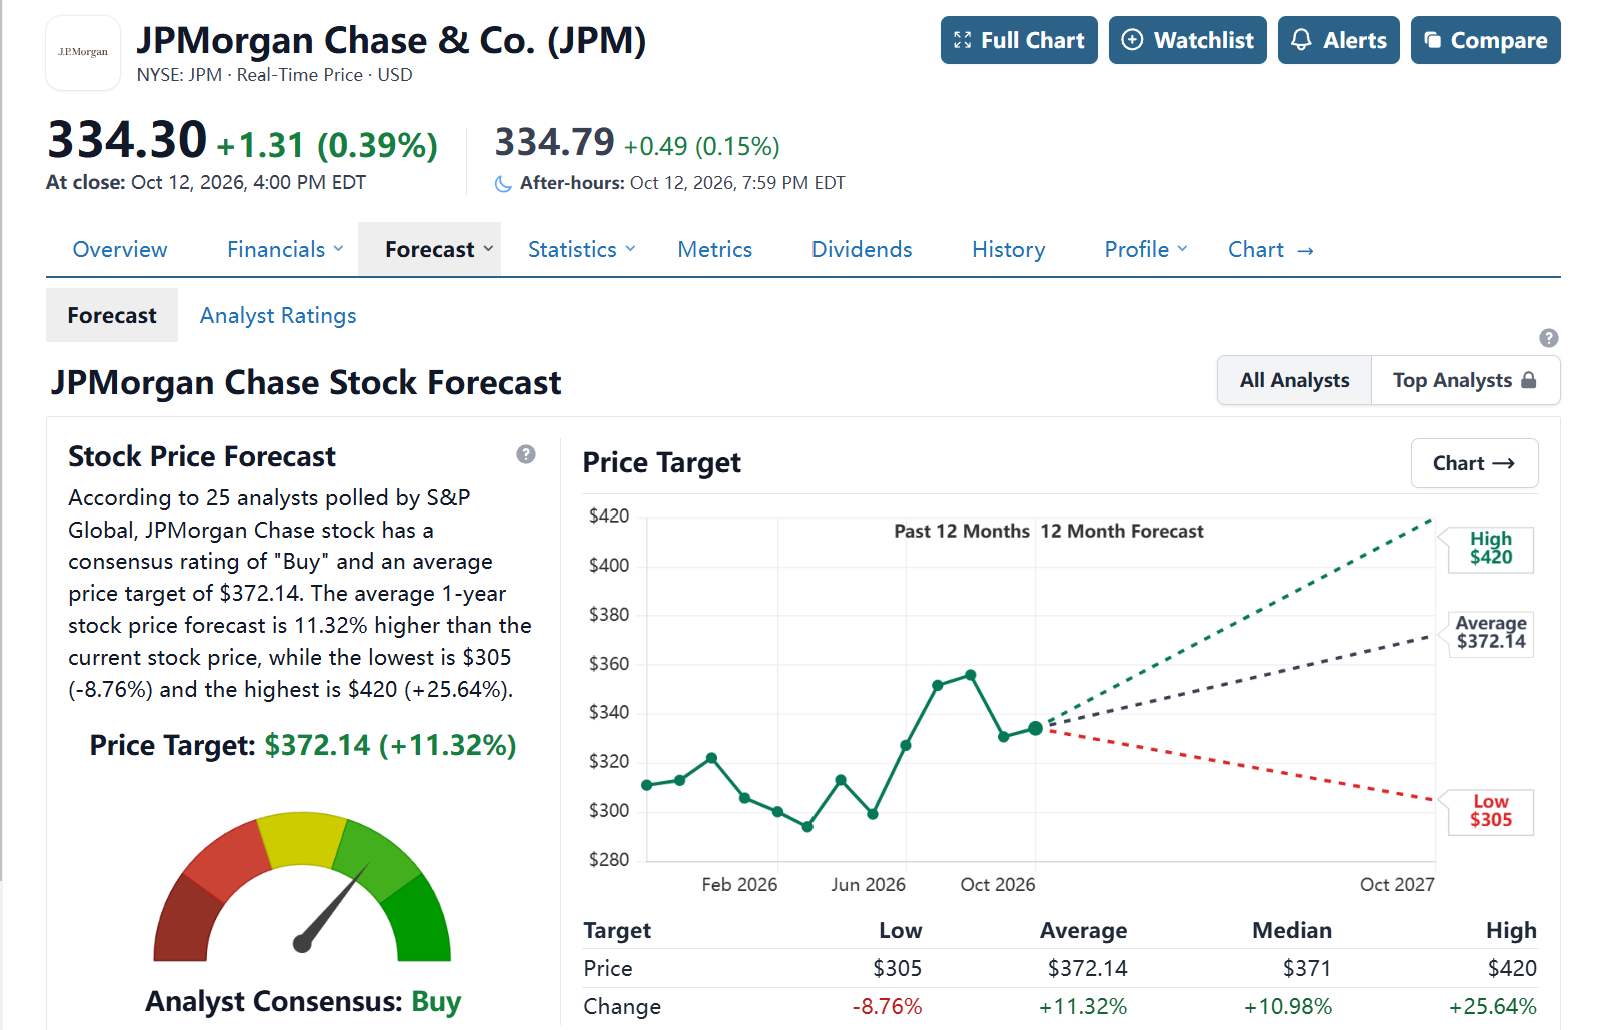
จากข้อมูลของ StockAnalysis ณ ช่วงก่อนเปิดตลาดในวันที่ 13 ตุลาคม ราคาเป้าหมายเฉลี่ยจากนักวิเคราะห์ 25 รายสำหรับเจพีมอร์แกนอยู่ที่ 372.14 ดอลลาร์ ซึ่งบ่งชี้ว่ามีอัพไซด์ 11.32% จากราคาปิดล่าสุดที่ 334.30 ดอลลาร์
[ที่มา: StockAnalysis]
จากข้อมูลสาธารณะ ทั้งบาร์เคลย์สและ BofA Securities ต่างเคยกำหนดราคาเป้าหมายไว้ที่ 420 ดอลลาร์ โดยบาร์เคลย์สมีมุมมองเชิงบวกต่อการเติบโตของรายได้จากการค้าและการธนาคารเพื่อการลงทุนในไตรมาสที่สามว่าจะขยายตัวในระดับสองหลักช่วงกลางถึงสูง พร้อมเชื่อว่าการขยายตัวของส่วนต่างรายได้ดอกเบี้ยสุทธิและการเติบโตของงบการเงินจะช่วยผลักดันให้รายได้ดอกเบี้ยสุทธิสูงขึ้น และสนับสนุนอัตราผลตอบแทนต่อส่วนของผู้ถือหุ้นสามัญที่มีตัวตนอย่างแข็งแกร่ง ขณะเดียวกัน BofA Securities มีมุมมองเป็นบวกเป็นหลักต่อการเติบโตของกำไรอย่างต่อเนื่องและผลการดำเนินงานที่แข็งแกร่งของเจพีมอร์แกน
Visible Alpha คาดว่าแนวโน้มการเติบโตของรายได้ดอกเบี้ยสุทธิในไตรมาสที่สามของเจพีมอร์แกนจะค่อนข้างแข็งแกร่งเมื่อเทียบกับธนาคารใหญ่แห่งอื่น ๆ โดยส่วนต่างรายได้ดอกเบี้ยสุทธิน่าจะปรับตัวดีขึ้น ทั้งนี้ ตลาดโดยรวมมีมุมมองเชิงบวกต่อธุรกิจตลาดทุน แม้ว่ารายได้จากการค้าอาจปรับตัวลดลงจากระดับสูงสุดในไตรมาสที่สองก็ตาม
หากรายได้จากการธนาคารเพื่อการลงทุนและการค้าในไตรมาสที่สามยังคงเติบโตในระดับสองหลัก รายได้ดอกเบี้ยสุทธิปรับตัวเพิ่มขึ้น รวมถึงการตั้งสำรองผลขาดทุนด้านเครดิตและค่าใช้จ่ายออกมาต่ำกว่าที่คาดการณ์ไว้ ราคาหุ้นของ JPM ก็คาดว่าจะปรับตัวแข็งแกร่งขึ้นอย่างต่อเนื่อง
หากผลประกอบการทำได้เพียงแค่เป็นไปตามที่ตลาดคาดการณ์ไว้ หรือหากผู้บริหารปรับเพิ่มคาดการณ์ค่าใช้จ่ายและผลขาดทุนด้านเครดิต ราคาหุ้นอาจเผชิญกับการย่อตัวลง จุดสนใจของตลาดในปัจจุบันได้เปลี่ยนจากการที่เจพีมอร์แกนจะสามารถรักษาการเติบโตของกำไรได้หรือไม่ ไปสู่การที่บริษัทจะสามารถทำผลงานได้ดีกว่าที่ตลาดคาดการณ์ไว้อย่างต่อเนื่องหรือไม่
เนื้อหานี้ได้รับการแปลโดยปัญญาประดิษฐ์ (AI) และผ่านตรวจสอบโดยมนุษย์ มีไว้เพื่อการอ้างอิงและข้อมูลทั่วไปเท่านั้น ไม่ใช่การแนะนำการลงทุนแต่อย่างใด
บทความแนะนำ








ความคิดเห็น (0)
คลิกปุ่ม $ ป้อนสัญลักษณ์ และเลือกเพื่อเชื่อมโยงหุ้น, กองทุน ETF หรือสัญลักษณ์หลักทรัพย์อื่น ๆ