


พรีวิวผลประกอบการไตรมาส 3 ของโกลด์แมน แซคส์: รายได้ FICC ชะลอตัวลง, ค่าใช้จ่ายเพิ่มขึ้น; หุ้น GS จะสามารถสกัดการปรับตัวลดลงได้หรือไม่?



พอดแคสต์ AI


โกลด์แมน แซกส์ มีกำหนดรายงานผลประกอบการไตรมาส 3 ปี 2026 ในวันที่ 13 ตุลาคม โดยตลาดคาดการณ์รายได้ 1.683 หมื่นล้านดอลลาร์ และ EPS ที่ 12.86 ดอลลาร์ แม้จะปรับตัวลดลงจากไตรมาสก่อนหน้าแต่ยังคงเติบโตเมื่อเทียบรายปี ประเด็นสำคัญที่ต้องติดตามคือความสามารถของธุรกิจตราสารทุนและวาณิชธนกิจในการชดเชยรายได้ FICC ที่อ่อนตัวลง รวมถึงต้นทุนที่ไม่ใช่ค่าตอบแทนที่คาดว่าจะเพิ่มขึ้น ซึ่งอาจสร้างแรงกดดันต่ออัตรากำไรและผลตอบแทนต่อส่วนของผู้ถือหุ้น ท่ามกลางมุมมองเชิงบวกของนักวิเคราะห์ที่มีราคาเป้าหมายเฉลี่ยสูงกว่าราคาปัจจุบันประมาณ 19.1%
TradingKey - โกลด์แมน แซกส์ (GS) จะรายงานผลประกอบการประจำไตรมาส 3 ปี 2026 ในเวลา 07.30 น. ตามเวลาฝั่งตะวันออกของสหรัฐฯ ในวันที่ 13 ตุลาคม และจัดการประชุมทางโทรศัพท์เพื่อแถลงผลประกอบการในเวลา 09.30 น.
ณ ราคาปิด ณ วันที่ 9 ตุลาคม หุ้นของโกลด์แมน แซกส์ ปิดที่ระดับ 895.32 ดอลลาร์ ลดลงประมาณ 22.4% จากระดับสูงสุดระหว่างวันในรอบ 52 สัปดาห์ที่ 1,153.99 ดอลลาร์ หลังจากทำสถิติรายได้สุทธิและกำไรต่อหุ้นเจือจางสูงสุดเป็นประวัติการณ์ในไตรมาสที่สอง การที่บริษัทจะสามารถรักษาการเติบโตเมื่อเทียบกับช่วงเดียวกันของปีก่อนในไตรมาสที่สามได้หรือไม่นั้น ถือเป็นประเด็นสำคัญที่ต้องจับตาในรายงานผลประกอบการครั้งนี้
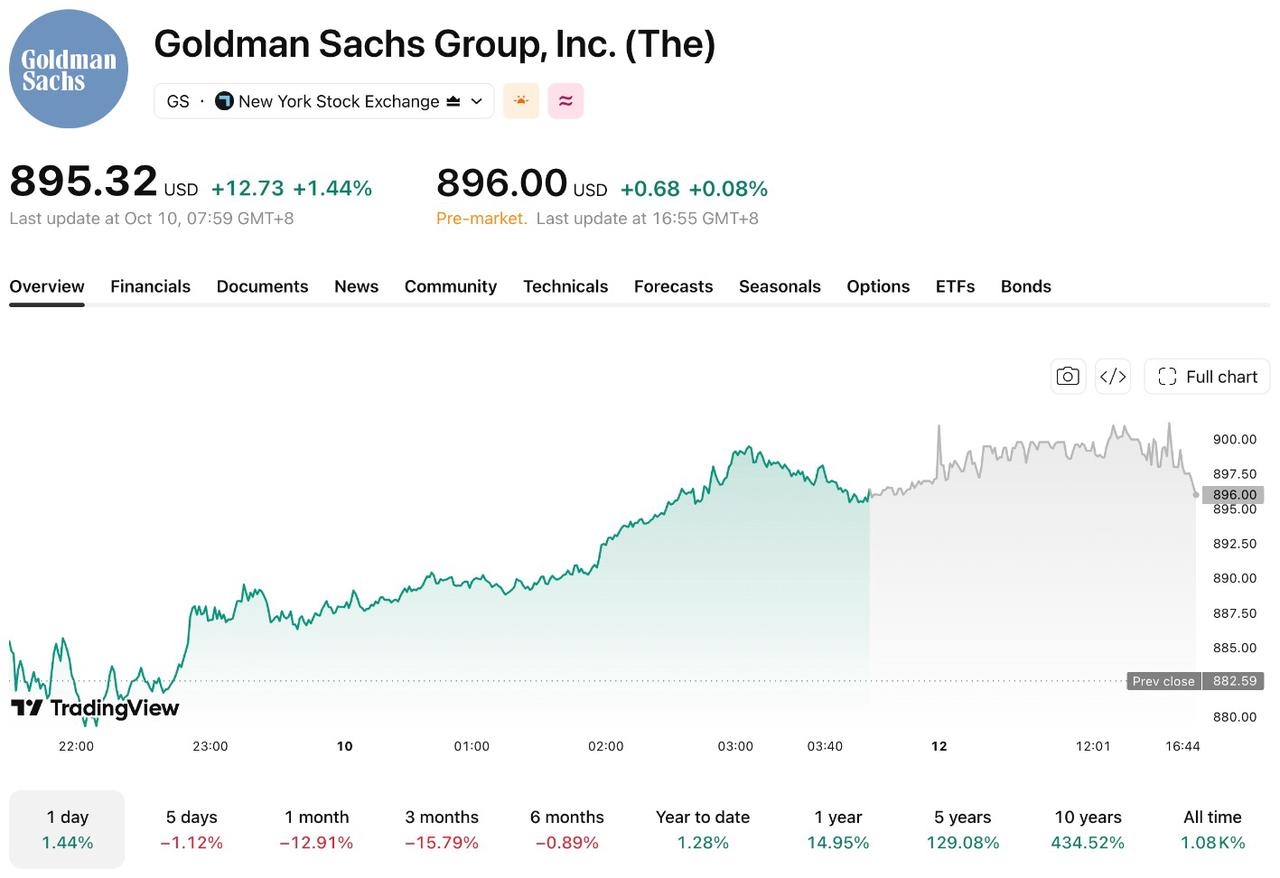
[ที่มา: TradingView]
ตลาดคาดว่ารายได้จะเติบโตประมาณ 11% YoY
ณ วันที่ 12 ตุลาคม การคาดการณ์ของนักวิเคราะห์ซึ่งรวบรวมโดย MarketBeat ระบุว่า รายได้ในไตรมาสที่สามของโกลด์แมน แซคส์ คาดว่าจะอยู่ที่ประมาณ 1.683 หมื่นล้านดอลลาร์ เพิ่มขึ้น 10.9% เมื่อเทียบรายปี และกำไรต่อหุ้น (EPS) อยู่ที่ประมาณ 12.86 ดอลลาร์ เพิ่มขึ้น 5% เมื่อเทียบรายปี เมื่อเทียบกับไตรมาสที่สอง คาดว่ารายได้จะลดลงประมาณ 17% และ EPS จะลดลงประมาณ 39% แต่ตัวเลขทั้งสองรายการยังคงสูงกว่าช่วงเดียวกันของปีที่แล้ว
ในไตรมาสที่สอง รายได้สุทธิของโกลด์แมน แซคส์ เพิ่มขึ้น 39% เมื่อเทียบรายปี สู่ระดับ 2.034 หมื่นล้านดอลลาร์ โดยมีกำไรสุทธิ 6.63 พันล้านดอลลาร์ กำไรต่อหุ้นปรับลดอยู่ที่ 20.98 ดอลลาร์ และอัตราส่วนผลตอบแทนต่อส่วนของผู้ถือหุ้นสามัญเฉลี่ยแบบปรับเป็นรายปี (ROE) อยู่ที่ 23.5% ส่วนรายได้สุทธิจากสายงาน Global Banking & Markets แตะที่ 1.552 หมื่นล้านดอลลาร์ เพิ่มขึ้น 53% เมื่อเทียบรายปี ซึ่งคิดเป็นประมาณ 76% ของรายได้สุทธิตั้งหมดของบริษัท
ธุรกิจตราสารทุนสามารถชดเชยการลดลงของ FICC ได้หรือไม่?
ในไตรมาสที่สอง รายได้จากธุรกิจตราสารทุนของโกลด์แมน แซคส์ แตะที่ 7.42 พันล้านดอลลาร์ เพิ่มขึ้น 72% เมื่อเทียบรายปี ด้านรายได้จากตราสารหนี้ อัตราแลกเปลี่ยน และสินค้าโภคภัณฑ์ (FICC) อยู่ที่ 4.59 พันล้านดอลลาร์ เพิ่มขึ้น 32% เมื่อเทียบรายปี และรายได้ค่าธรรมเนียมวาณิชธนกิจอยู่ที่ 3.4 พันล้านดอลลาร์ เพิ่มขึ้น 55% เมื่อเทียบรายปี
เดวิด โซโลมอน ประธานเจ้าหน้าที่บริหาร ระบุในเดือนกันยายนว่า ธุรกิจตราสารทุนยังคงแข็งแกร่งในไตรมาสที่สาม ขณะที่ธุรกิจ FICC ค่อนข้างอ่อนแอ ทั้งนี้ การที่ธุรกิจตราสารทุนจะสามารถชดเชยรายได้ FICC ที่ลดลงได้หรือไม่นั้น จะส่งผลกระทบโดยตรงต่อผลการดำเนินงานของกลุ่มธุรกิจ Global Banking & Markets
รายได้จากการซื้อขายหลักทรัพย์โดยรวมของวอลล์สตรีทคาดว่าจะย่อตัวลงจากระดับสูงสุดในไตรมาสที่สองเช่นกัน ผลสำรวจความคิดเห็นเฉลี่ยโดย Bloomberg แสดงให้เห็นว่า รายได้รวมจากตราสารทุนและตราสารหนี้ของโกลด์แมน แซคส์, เจพีมอร์แกน (JPM), มอร์แกน สแตนลีย์ (MS), ซิตี้กรุ๊ป (C) และแบงก์ ออฟ อเมริกา (BAC) ในไตรมาสที่สามจะรวมกันอยู่ที่ประมาณ 38 พันล้านดอลลาร์ ลดลงประมาณ 19% จาก 47 พันล้านดอลลาร์ในไตรมาสที่สอง แต่ยังคงสูงกว่าช่วงเดียวกันของปีที่แล้วประมาณ 13%
นอกจากนี้ ธุรกิจวาณิชธนกิจยังเผชิญกับฐานเปรียบเทียบที่สูงเมื่อเทียบรายไตรมาส ปริมาณงานวาณิชธนกิจที่รอรับรู้รายได้ของโกลด์แมน แซคส์ ณ สิ้นไตรมาสที่สอง สูงกว่า ณ สิ้นไตรมาสแรกและ ณ สิ้นปี 2025 โดยในไตรมาสที่สาม ประเด็นที่ต้องจับตาคือดีลเหล่านี้จะสามารถเปลี่ยนเป็นรายได้จากการให้คำปรึกษาและการจัดจำหน่ายหลักทรัพย์ได้หรือไม่
การเติบโตของค่าใช้จ่ายอาจกดดันอัตรากำไร
ตามการคาดการณ์ของโซโลมอน ค่าใช้จ่ายที่ไม่ใช่ค่าตอบแทนในไตรมาสที่สามจะเพิ่มขึ้นมากกว่า 500 ล้านดอลลาร์จากไตรมาสที่สอง โดยมีสาเหตุหลักมาจากกิจกรรมการทำธุรกรรมที่เพิ่มขึ้นและการลงทุนด้านเทคโนโลยี ค่าใช้จ่ายในการดำเนินงานในไตรมาสที่สองเพิ่มขึ้นแล้ว 26% เมื่อเทียบรายปี สู่ระดับ 11.67 พันล้านดอลลาร์ หากการเติบโตของค่าใช้จ่ายแซงหน้าการเติบโตของรายได้ อัตรากำไรและผลตอบแทนต่อส่วนของผู้ถือหุ้นของโกลด์แมน แซคส์ ก็อาจลดลง
ธุรกิจการบริหารจัดการสินทรัพย์และความมั่งคั่งให้รายได้จากค่าธรรมเนียมการจัดการที่ค่อนข้างมีเสถียรภาพ รายได้ในไตรมาสที่สองของแผนกนี้เติบโต 20% เมื่อเทียบรายปี สู่ระดับ 4.6 พันล้านดอลลาร์ โดยค่าธรรมเนียมการจัดการและค่าธรรมเนียมอื่น ๆ คิดเป็น 3.36 พันล้านดอลลาร์ ทั้งนี้ โกลด์แมน แซคส์ ได้ตั้งเป้าหมายระยะกลางที่จะเพิ่มอัตรากำไรก่อนภาษีของธุรกิจนี้ขึ้นสู่ระดับประมาณ 30%
จากข้อมูลของ StockAnalysis นักวิเคราะห์ 26 รายให้คะแนนฉันทามติต่อโกลด์แมน แซคส์ ที่ระดับ "ถือ" โดยมีราคาเป้าหมายเฉลี่ยอยู่ที่ประมาณ 1,069 ดอลลาร์ ซึ่งสูงกว่าราคาปิด ณ วันที่ 9 ตุลาคม อยู่ประมาณ 19.1%
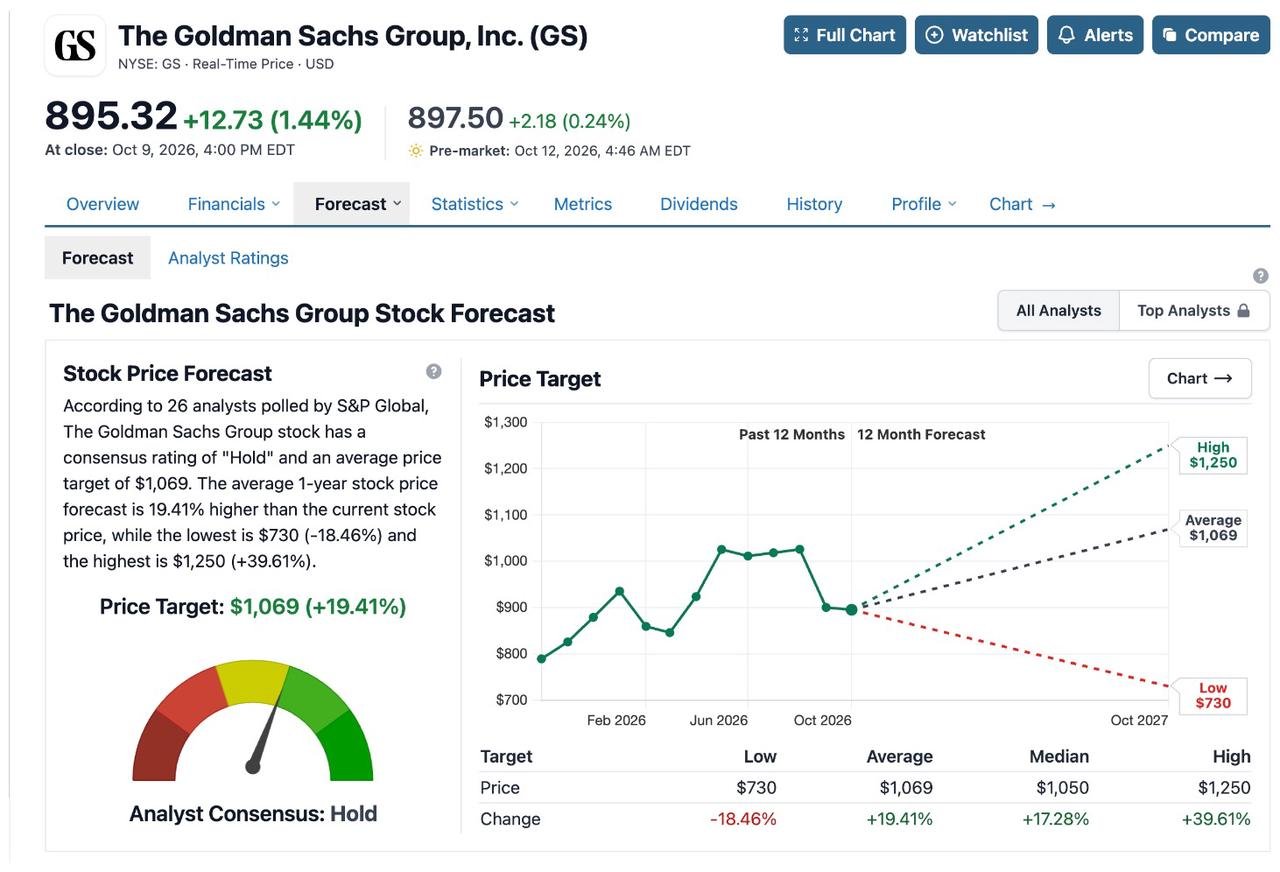
[ที่มา: StockAnalysis]
ภายหลังจากรายงานผลประกอบการ ประเด็นสำคัญที่ต้องจับตา ได้แก่ รายได้จากตราสารทุน การลดลงของ FICC ค่าธรรมเนียมวานิชธนกิจ และค่าใช้จ่ายที่ไม่ใช่ค่าตอบแทน หากผลงานของธุรกิจตราสารทุนและวานิชธนกิจแข็งแกร่งกว่าที่คาดไว้และชดเชยการลดลงของ FICC รวมถึงต้นทุนที่เพิ่มขึ้นได้ กำไรของโกลด์แมน แซคส์ ก็อาจสูงกว่าที่ตลาดคาดการณ์ไว้ แต่หากการเติบโตของค่าใช้จ่ายรวดเร็วเกินไป อัตรากำไรและผลตอบแทนต่อส่วนของผู้ถือหุ้นจะเผชิญกับแรงกดดัน
เนื้อหานี้ได้รับการแปลโดยปัญญาประดิษฐ์ (AI) และผ่านตรวจสอบโดยมนุษย์ มีไว้เพื่อการอ้างอิงและข้อมูลทั่วไปเท่านั้น ไม่ใช่การแนะนำการลงทุนแต่อย่างใด
บทความแนะนำ






ความคิดเห็น (0)
คลิกปุ่ม $ ป้อนสัญลักษณ์ และเลือกเพื่อเชื่อมโยงหุ้น, กองทุน ETF หรือสัญลักษณ์หลักทรัพย์อื่น ๆ