


พรีวิวผลประกอบการไตรมาส 3 ของ ASML: รายได้อาจเพิ่มขึ้น 55% YoY, วอลล์สตรีทมองสูงถึง 2,866 ดอลลาร์



พอดแคสต์ AI


ASML มีกำหนดรายงานผลประกอบการไตรมาส 3 ปี 2026 วันที่ 14 ตุลาคม โดยตลาดคาดการณ์รายได้ 11.6–11.8 พันล้านยูโร เพิ่มขึ้นราว 55% จากอุปสงค์ชิป AI และโครงสร้างพื้นฐานขั้นสูง อย่างไรก็ตาม เนื่องจากความคาดหวังเชิงบวกถูกสะท้อนในราคาหุ้นแล้ว นักลงทุนจึงมุ่งเน้นไปที่อัตรากำไรขั้นต้น ยอดคำสั่งซื้อสุทธิ และความคืบหน้าของเทคโนโลยี High-NA EUV เพื่อประเมินความยั่งยืนของอุปสงค์ในระยะยาว ทั้งนี้ วอลล์สตรีทยังคงมุมมองเชิงบวกด้วยคำแนะนำซื้อ และมีราคาเป้าหมายเฉลี่ย 12 เดือนที่ 2,470.81 ดอลลาร์

TradingKey - ASML (ASML) จะรายงานผลประกอบการทางการเงินประจำไตรมาสที่ 3 ของปีงบประมาณ 2026 ในวันที่ 14 ตุลาคม ในฐานะผู้จัดหาเครื่องลีโธกราฟีระบบเอ็กซ์ตรีมอัลตราไวโอเลต (EUV) หลักระดับโลก บริษัทกำลังได้รับประโยชน์จากความต้องการชิปขั้นสูงซึ่งได้รับแรงหนุนจากการขยายตัวของโครงสร้างพื้นฐานปัญญาประดิษฐ์
ขณะนี้ตลาดคาดการณ์ว่ารายได้ประจำไตรมาสที่สามของ ASML จะอยู่ที่ประมาณ 11.6 พันล้าน ถึง 11.8 พันล้านยูโร หรือคิดเป็นประมาณ 13.2 พันล้าน ถึง 13.5 พันล้านดอลลาร์ เพิ่มขึ้นประมาณ 55% เมื่อเทียบรายปี โดยคาดว่ากำไรต่อหุ้นอเมริกันฝากออมทรัพย์ (ADR) จะอยู่ที่ประมาณ 12.1 ถึง 12.5 ดอลลาร์
ความคาดหวังเฉลี่ยของตลาดแสดงให้เห็นว่า รายได้ประจำไตรมาสที่สามของ ASML อยู่ที่ประมาณ 13.18 พันล้านดอลลาร์ และมีกำไรต่อหุ้นราว 12.47 ดอลลาร์ เนื่องจากบริษัทรายงานผลการดำเนินงานทางการเงินเป็นสกุลเงินยูโร การแปลงเป็นดอลลาร์สหรัฐและวิธีการทางบัญชีสำหรับ EPS อาจแตกต่างกันไปในแต่ละผู้ให้บริการข้อมูล
ณ วันศุกร์ที่ผ่านมา ราคาหุ้นของ ASML ปิดที่ 1,780.34 ดอลลาร์ โดยบันทึกการปรับตัวขึ้นอย่างมีนัยสำคัญทั้งนับตั้งแต่ต้นปีจนถึงปัจจุบัน และในช่วงหนึ่งปีที่ผ่านมา โดยมูลค่าการตลาดเพิ่มขึ้นสู่ระดับประมาณ 700 พันล้านดอลลาร์ เมื่อมูลค่าประเมินขยายตัวอย่างรวดเร็ว รายงานทางการเงินฉบับนี้จึงไม่เพียงแต่ต้องเป็นไปตามความคาดหวังของตลาดเท่านั้น แต่ยังต้องพิสูจน์ด้วยว่าความต้องการอุปกรณ์ที่ขับเคลื่อนโดยชิป AI, ลอจิกขั้นสูง และหน่วยความจำแบนด์วิดท์สูง สามารถคงอยู่ได้อย่างต่อเนื่องพ้นปี 2027
การเติบโตของรายได้ในไตรมาสที่สามถูกสะท้อนอยู่ในความคาดหวังแล้ว
ก่อนหน้านี้ ASML คาดว่ารายได้ในไตรมาส 3 จะอยู่ระหว่าง 1.1 หมื่นล้านยูโร ถึง 1.2 หมื่นล้านยูโร โดยมีอัตรากำไรขั้นต้นอยู่ที่ 55% ถึง 57% ขณะที่รายได้จากการบริหารจัดการฐานเครื่องที่ติดตั้งแล้วคาดว่าจะอยู่ที่ประมาณ 2.9 พันล้านยูโร ส่วนค่าใช้จ่ายด้านการวิจัยและพัฒนา (R&D) และค่าใช้จ่ายในการขาย การทั่วไป และการบริหาร (SG&A) คาดว่าจะอยู่ที่ราว 1.2 พันล้านยูโร และ 400 ล้านยูโร ตามลำดับ
หากอ้างอิงจากการคาดการณ์ของตลาดที่ราว 1.16 หมื่นล้านยูโร ถึง 1.18 หมื่นล้านยูโร รายได้ในไตรมาส 3 จะอยู่ที่ระดับใกล้เคียงกับขอบบนของช่วงกลางถึงสูงของกรอบประมาณการของบริษัท ซึ่งคิดเป็นการเติบโตอย่างมีนัยสำคัญเมื่อเทียบกับ 9.33 พันล้านยูโรในไตรมาส 2 และเมื่อเทียบกับรายได้ 7.5 พันล้านยูโรในช่วงเวลาเดียวกันของปี 2025 การเพิ่มขึ้นดังกล่าวอาจมากกว่า 50% ขณะที่การคาดการณ์ของตลาดสำหรับกำไรต่อหุ้นของหุ้น ADR (American Depositary Receipt) อยู่ที่ประมาณ 12.1 ถึง 12.5 ดอลลาร์ ซึ่งสะท้อนถึงผลกระทบจากการปรับตัวดีขึ้นของส่วนผสมผลิตภัณฑ์และขนาดยอดขายที่ขยายตัวขึ้นเช่นกัน
ในไตรมาสที่ 2 ASML รายงานรายได้ที่ 9.33 พันล้านยูโร และกำไรสุทธิ 2.92 พันล้านยูโร โดยมีกำไรต่อหุ้นขั้นพื้นฐานอยู่ที่ 7.59 ยูโร ขณะที่รายได้จากการบริหารจัดการฐานเครื่องที่ติดตั้งแล้วแตะระดับ 2.76 พันล้านยูโร ซึ่งสูงกว่าความคาดหมายเดิมของผู้บริหาร ส่งผลให้อัตรากำไรขั้นต้นเพิ่มขึ้นเป็น 54% ทั้งนี้ ธุรกิจดังกล่าวซึ่งครอบคลุมการบำรุงรักษาอุปกรณ์ การอัปเกรดซอฟต์แวร์ และการเพิ่มประสิทธิภาพการผลิต มักจะมีความเสถียรของรายได้สูงกว่าการขายเครื่องจักรอุปกรณ์ใหม่ และเป็นกำลังสำคัญในการสนับสนุนอัตรากำไรของ ASML
เนื่องจากการเติบโตของรายได้ในไตรมาส 3 ได้รับการคาดการณ์จากตลาดไปอย่างเต็มที่แล้ว การที่รายได้เพียงแค่แตะระดับราว 1.16 หมื่นล้านยูโรจึงอาจไม่เพียงพอที่จะผลักดันราคาหุ้นให้สูงขึ้นอย่างมีนัยสำคัญ นักลงทุนต่างต้องการเห็นอัตรากำไรขั้นต้นเข้าใกล้ขอบบนของกรอบประมาณการที่ 57% มากกว่า ตลอดจนรายได้จากการบริการและการอัปเกรดที่ยังคงสูงกว่าคาดการณ์อย่างต่อเนื่อง หากรายได้เข้าใกล้ 1.2 หมื่นล้านยูโรในขณะที่อัตรากำไรขั้นต้นยังคงแข็งแกร่ง ก็จะเป็นสิ่งบ่งชี้ว่าระบบ EUV มูลค่าสูงและธุรกิจการอัปเกรดกำลังช่วยปรับปรุงส่วนผสมผลิตภัณฑ์โดยรวมให้ดีขึ้น
ยอดคำสั่งซื้อ EUV มีความสำคัญมากกว่ารายได้ในไตรมาสปัจจุบัน
รายได้ที่รับรู้ของ ASML สำหรับไตรมาสนี้ส่วนใหญ่มาจากคำสั่งซื้อเครื่องจักรที่เซ็นสัญญาไว้เมื่อหลายเดือนหรือหลายปีก่อน ส่งผลให้ยอดสั่งซื้อสุทธิ (net bookings) สะท้อนถึงอุปสงค์ในอนาคตได้ดีกว่า การเปลี่ยนแปลงของคำสั่งซื้อเครื่อง EUV และ High-NA EUV ในไตรมาสที่สามน่าจะเป็นปัจจัยสำคัญในการกำหนดทิศทางราคาหุ้นหลังจากเปิดเผยผลประกอบการ
ASML เป็นผู้จัดหาเชิงพาณิชย์เพียงรายเดียวในโลกที่สามารถส่งมอบเครื่องพิมพ์ลายวงจร EUV ในปริมาณมากได้ เมื่อ TSMC, ซัมซุง, อินเทล และผู้ผลิตหน่วยความจำขยายกระบวนการผลิตขั้นสูง (advanced nodes) ต่างก็จำเป็นต้องเพิ่มอุปกรณ์ EUV ขณะเดียวกัน อุปสงค์ที่เติบโตอย่างรวดเร็วสำหรับตัวเร่งความเร็ว AI, ชิปสั่งทำพิเศษ และ HBM กำลังผลักดันให้ผู้ผลิตชิปลอจิกขั้นสูงและ DRAM เพิ่มรายจ่ายลงทุน
ก่อนหน้านี้บริษัทระบุว่ากำลังการผลิต low-NA EUV จะอยู่ที่ประมาณ 65 เครื่องในปี 2026 โดยมีแผนจะเพิ่มขึ้นประมาณ 30% ในปี 2027 และพิจารณาขยายกำลังการผลิตเพิ่มเติมอีก 30% ในปี 2028 ส่วนเครื่องพิมพ์ลายวงจรแบบจุ่ม DUV ก็มีแนวทางการขยายกำลังการผลิตในลักษณะเดียวกัน โดยมีกำลังการผลิตในปี 2026 อยู่ที่ประมาณ 130 เครื่อง ทั้งนี้ ฝ่ายบริหารระบุว่ากำลังการผลิต low-NA EUV สำหรับปี 2027 เกือบทั้งหมดได้รับการครอบคลุมด้วยคำสั่งซื้อของลูกค้าแล้ว และยังได้รับการยืนยันข้อตกลงการซื้อสำคัญสำหรับปี 2028 อีกด้วย
High-NA EUV เป็นหัวใจสำคัญของศักยภาพการเติบโตในระยะยาวของ ASML ด้วยราคาต่อเครื่องที่อาจสูงถึงประมาณ 400 ล้านดอลลาร์ อุปกรณ์นี้สามารถเพิ่มความละเอียดสำหรับกระบวนการผลิตขั้นสูง และลดจำนวนขั้นตอนการฉายแสงซ้ำหลายครั้งที่จำเป็นในบางขั้นตอนของการผลิตชิป ก่อนหน้านี้ อินเทล ได้เสร็จสิ้นการรับรองคุณสมบัติกระบวนการผลิต High-NA EUV สำหรับผลิตภัณฑ์กระบวนการผลิต 18A บางรายการแล้ว ซึ่งแสดงให้เห็นว่าเทคโนโลยีนี้กำลังก้าวหน้าอย่างมั่นคงจากการตรวจสอบในห้องวิจัยและพัฒนาไปสู่การนำไปใช้ในการผลิตเชิงปริมาณ
ประเด็นที่ต้องจับตาเป็นพิเศษสำหรับรายงานผลประกอบการไตรมาสที่สามคือ จังหวะความเร็วในการส่งมอบอุปกรณ์ High-NA และการรับรู้รายได้ ตลอดจนเรื่องที่ว่า TSMC, ซัมซุง และอินเทล กำลังเร่งนำเทคโนโลยีนี้มาใช้หรือไม่ หากกรอบเวลาการปรับใช้ของลูกค้าถูกขยับให้เร็วขึ้น ราคาขายเฉลี่ยและเพดานรายได้ในระยะยาวของ ASML ก็อาจปรับตัวสูงขึ้นได้อีก
ปรับเพิ่มแนวโน้มผลประกอบการ, ราคาเป้าหมายเฉลี่ยจากวอลล์สตรีทเพิ่มขึ้นเป็น $2,470
ในรายงานผลประกอบการไตรมาสสอง ASML ได้ปรับเพิ่มคาดการณ์รายได้สำหรับปี 2026 ขึ้นอย่างมีนัยสำคัญ จากเดิมที่ 3.6 หมื่นล้านถึง 4.0 หมื่นล้านยูโร เป็น 4.3 หมื่นล้านถึง 4.5 หมื่นล้านยูโร ขณะเดียวกันก็ปรับเพิ่มคาดการณ์อัตรากำไรขั้นต้นตลอดทั้งปีขึ้นเป็น 54% ถึง 56% การปรับครั้งนี้สะท้อนว่าการลงทุนในโครงสร้างพื้นฐาน AI กำลังส่งผ่านเป็นความต้องการกำลังการผลิตลอจิกและหน่วยความจำขั้นสูงอย่างต่อเนื่อง ขณะที่แผนการขยายกำลังการผลิตของลูกค้า เช่น TSMC, ซัมซุง, เอสเคไฮนิกซ์ และไมครอน เทคโนโลยี ก็ช่วยเพิ่มความชัดเจนของยอดคำสั่งซื้อของ ASML ในช่วงไม่กี่ปีข้างหน้าด้วยเช่นกัน
ภาพรวมของวอลล์สตรีทยังคงมีมุมมองเชิงบวกต่อแนวโน้มระยะยาวของ ASML โดยข้อมูลจาก TipRanks ระบุว่า นักวิเคราะห์ทั้ง 6 รายที่ติดตามหุ้นนี้ในช่วง 3 เดือนที่ผ่านมา ต่างให้คำแนะนำ "ซื้อ" โดยมีราคาเป้าหมายเฉลี่ยในระยะ 12 เดือนอยู่ที่ 2,470.81 ดอลลาร์ คาดการณ์สูงสุดอยู่ที่ 2,865.89 ดอลลาร์ และต่ำสุดอยู่ที่ 2,100 ดอลลาร์ เมื่อเทียบกับราคาปิดล่าสุดที่ 1,780.34 ดอลลาร์ ราคาเป้าหมายเฉลี่ยดังกล่าวคิดเป็นโอกาสปรับตัวขึ้น (upside) ที่อาจเกิดขึ้นประมาณ 38.78%
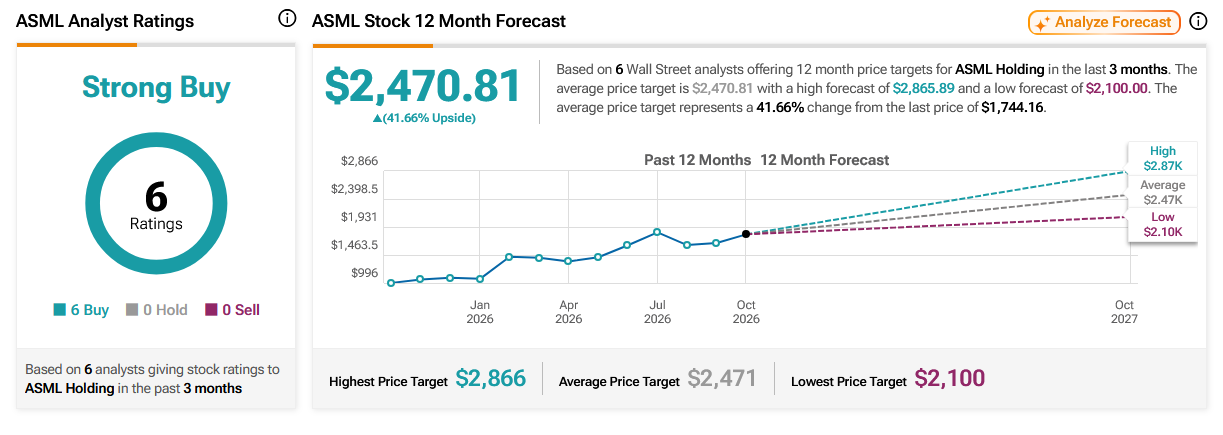
ที่มา: TipRanks
เนื้อหานี้ได้รับการแปลโดยปัญญาประดิษฐ์ (AI) และผ่านตรวจสอบโดยมนุษย์ มีไว้เพื่อการอ้างอิงและข้อมูลทั่วไปเท่านั้น ไม่ใช่การแนะนำการลงทุนแต่อย่างใด
บทความแนะนำ






ความคิดเห็น (0)
คลิกปุ่ม $ ป้อนสัญลักษณ์ และเลือกเพื่อเชื่อมโยงหุ้น, กองทุน ETF หรือสัญลักษณ์หลักทรัพย์อื่น ๆ