


พรีวิวผลประกอบการ Dell: ยอดสั่งซื้อและยอดคำสั่งซื้อค้างส่งของเซิร์ฟเวอร์ AI จะสามารถรักษาการเติบโตได้หรือไม่? วอลล์สตรีทมองสูงถึง $700



พอดแคสต์ AI


เดลล์ เทคโนโลยีส์ มีกำหนดรายงานผลประกอบการไตรมาส 2 ปีงบการเงิน 2027 ท่ามกลางความคาดหวังของวอลสตรีทที่รายได้ราว 44.51 พันล้านดอลลาร์ และกำไรต่อหุ้น Non-GAAP ที่ 4.91–4.92 ดอลลาร์ ตลาดจับตาการเติบโตของคำสั่งซื้อเซิร์ฟเวอร์ AI และยอดคำสั่งซื้อค้างส่งระดับสูงเพื่อประเมินโอกาสการปรับเพิ่มแนวโน้มผลประกอบการตลอดทั้งปี อย่างไรก็ตาม ความเสี่ยงจากแรงกดดันด้านอัตรากำไรขั้นต้นของฮาร์ดแวร์และการประเมินมูลค่าหุ้นที่สะท้อนปัจจัยบวกไปมาก อาจทำให้หุ้นเผชิญแรงขายทำกำไรหากผลประกอบการไม่สูงกว่าคาดการณ์อย่างมีนัยสำคัญ
TradingKey - หลังจากปิดตลาดในวันที่ 1 กันยายน ตามเวลาฝั่งตะวันออก เดลล์ เทคโนโลยีส์ (DELL) คาดว่าจะรายงานผลประกอบการประจำไตรมาสที่ 2 ของปีงบการเงิน 2027 ตามหลังอินวิเดีย (NVDA) ซึ่งนับเป็นอีกหนึ่งรายงานผลประกอบการสำคัญในไตรมาสนี้ที่ส่งผลกระทบต่อบรรยากาศการลงทุนในกลุ่มโครงสร้างพื้นฐาน AI โดยขณะนี้วอลสตรีทคาดว่าจะมีรายได้ประมาณ 44.51 พันล้านดอลลาร์ และมีกำไรต่อหุ้น (EPS) แบบ Non-GAAP อยู่ที่ประมาณ 4.91 ถึง 4.92 ดอลลาร์ ซึ่งตัวเลขทั้งสองรายการอยู่ใกล้กับขอบบนของกรอบตัวเลขคาดการณ์ของบริษัท
คาดการณ์ผลประกอบการขยับเข้าใกล้กรอบบนของประมาณการ
ก่อนหน้านี้เดลล์ได้ให้แนวทางผลประกอบการไตรมาส 2 โดยคาดว่าจะมีรายได้ระหว่าง 44 พันล้านดอลลาร์ถึง 45 พันล้านดอลลาร์ โดยมีค่ากลางอยู่ที่ 44.5 พันล้านดอลลาร์ คิดเป็นการเติบโตเมื่อเทียบรายปีประมาณ 49% ส่วนกำไรต่อหุ้นปรับลดตามมาตรฐาน GAAP ที่ค่ากลางอยู่ที่ประมาณ 4.48 ดอลลาร์ เพิ่มขึ้น 164% เมื่อเทียบรายปี และกำไรต่อหุ้นปรับลดแบบ Non-GAAP ที่ค่ากลางอยู่ที่ประมาณ 4.80 ดอลลาร์ เพิ่มขึ้น 107% เมื่อเทียบรายปี ทั้งนี้ รายได้ในช่วงเดียวกันของปีที่แล้วอยู่ที่ 29.78 พันล้านดอลลาร์ และแนวทางการเติบโตที่ 49% นี้บ่งชี้ว่าบริษัทกำลังเร่งการเปลี่ยนผ่านจากการเป็นผู้จำหน่ายฮาร์ดแวร์แบบดั้งเดิมไปสู่การเป็นผู้ให้บริการโครงสร้างพื้นฐาน AI
ปัจจุบัน คาดการณ์ของฉันทามติตลาดระบุว่า รายได้จะอยู่ที่ 44.51 พันล้านดอลลาร์ และกำไรต่อหุ้น (EPS) แบบ Non-GAAP จะอยู่ที่ประมาณ 4.91 ถึง 4.92 ดอลลาร์ ซึ่งสูงกว่าแนวทางค่ากลางของบริษัทที่ 4.80 ดอลลาร์
ปรับเพิ่มแนวทางผลการดำเนินงานตลอดทั้งปีขึ้นอย่างมีนัยสำคัญ หลังไตรมาสแรกสร้างฐานไว้สูง
ในรายงานผลประกอบการไตรมาส 1 ที่เปิดเผยในเดือนพฤษภาคม เดลล์ได้ปรับเพิ่มแนวโน้มรายได้สำหรับปีงบประมาณ 2027 เป็น 1.65 แสนล้านดอลลาร์ถึง 1.69 แสนล้านดอลลาร์ โดยมีอัตราการเติบโต ณ ค่ากลางอยู่ที่ประมาณ 47% เมื่อเทียบรายปี ส่วนแนวโน้มรายได้จากเซิร์ฟเวอร์ที่ได้รับการปรับแต่งสำหรับ AI ตลอดทั้งปีได้รับการปรับเพิ่มจากประมาณ 5.0 หมื่นล้านดอลลาร์เป็นประมาณ 6.0 หมื่นล้านดอลลาร์ ซึ่งเพิ่มขึ้น 144% เมื่อเทียบรายปี และค่ากลางของแนวโน้มกำไรต่อหุ้น (EPS) แบบ non-GAAP ตลอดทั้งปีได้รับการปรับเพิ่มขึ้นเป็น 17.90 ดอลลาร์
ข้อมูลในไตรมาส 1 เองก็ออกมาแข็งแกร่งเป็นพิเศษเช่นกัน โดยรายได้รวมอยู่ที่ 4.38 หมื่นล้านดอลลาร์ เพิ่มขึ้น 88% เมื่อเทียบรายปี, EPS ตามมาตรฐาน GAAP อยู่ที่ 5.24 ดอลลาร์ เพิ่มขึ้น 282% เมื่อเทียบรายปี, EPS แบบ non-GAAP อยู่ที่ 4.86 ดอลลาร์ เพิ่มขึ้น 214% เมื่อเทียบรายปี ขณะที่รายได้จากกลุ่ม ISG อยู่ที่ 2.90 หมื่นล้านดอลลาร์ เพิ่มขึ้น 181% เมื่อเทียบรายปี ซึ่งในจำนวนนี้เป็นรายได้จากเซิร์ฟเวอร์ AI สูงถึง 1.61 หมื่นล้านดอลลาร์ พุ่งขึ้น 757% เมื่อเทียบรายปี ส่วนยอดสั่งซื้อ AI ใหม่สุทธิในไตรมาสเดียวสูงถึง 2.44 หมื่นล้านดอลลาร์ และยอดคำสั่งซื้อเซิร์ฟเวอร์ AI ค้างส่งพุ่งแตะระดับสูงสุดเป็นประวัติการณ์ที่ 5.13 หมื่นล้านดอลลาร์ ณ สิ้นไตรมาส
จากการที่คาดการณ์ตลอดทั้งปีได้รับการปรับเพิ่มขึ้นอย่างมีนัยสำคัญไปแล้ว สิ่งที่ตลาดให้ความสนใจอย่างแท้จริงจึงไม่ใช่ว่าเดลล์จะสามารถ "เป็นไปตามคาด" ได้หรือไม่ แต่คือผู้บริหารยังมีโอกาสปรับเพิ่มขึ้นได้อีกหรือไม่ โดยนักวิเคราะห์ โจเซฟ คาร์โดโซ จากเจพีมอร์แกน (JPM) ยังคงคำแนะนำ "ซื้อ" และคงราคาเป้าหมายไว้ที่ 565 ดอลลาร์ในช่วงปลายเดือนสิงหาคม โดยเชื่อว่ายังมีความเป็นไปได้สูงที่เดลล์จะปรับเพิ่มแนวโน้มรายได้สำหรับปีงบประมาณ 2027 ขึ้นอีกครั้ง
คำสั่งซื้อเซิร์ฟเวอร์ AI และขนาดของยอดคำสั่งซื้อค้างส่งเป็นประเด็นสำคัญที่ต้องจับตา
ตัวชี้วัดหลักที่ตลาดจับตาอย่างใกล้ชิดคือ ยอดคำสั่งซื้อและยอดขายรอรับรู้รายได้ (backlog) ของเซิร์ฟเวอร์ AI จะสามารถขยายตัวได้อย่างต่อเนื่องหรือไม่ โดยเจฟฟ์ คลาร์ก COO ของเดลล์ ได้ระบุระหว่างการประชุมทางโทรศัพท์ในไตรมาสก่อนว่า ไปป์ไลน์คำสั่งซื้อ AI มีขนาดใหญ่กว่ายอดขายรอรับรู้รายได้หลายเท่า ขณะที่บริษัทวิจัย 650 Group ได้ปรับเพิ่มคาดการณ์การเติบโตของตลาดเซิร์ฟเวอร์ AI ปี 2026 จาก 64% เป็นมากกว่า 80% ซึ่งเป็นปัจจัยสนับสนุนภายนอกให้เดลล์ปรับเพิ่มคาดการณ์ผลประกอบการขึ้นได้อีกครั้ง
ประเด็นสำคัญประการที่สองคืออัตรากำไรขั้นต้น ในไตรมาส 1 อัตรากำไรขั้นต้นแบบ non-GAAP หดตัวลงจาก 21.6% เหลือ 18.1% โดยได้รับแรงกดดันเชิงโครงสร้างเป็นหลักจากสัดส่วนผลิตภัณฑ์เซิร์ฟเวอร์ AI แม้ว่าอัตรากำไรจากการดำเนินงานของกลุ่ม ISG จะปรับตัวดีขึ้นเป็น 10.5% เนื่องจากผลประหยัดจากขนาด แต่คุณภาพของกำไรอาจตกอยู่ภายใต้แรงกดดันหากสัดส่วนรายได้ของเซิร์ฟเวอร์ AI ยังคงเพิ่มขึ้น ขณะที่การกำหนดราคาไม่สามารถครอบคลุมต้นทุนได้ ซึ่งการที่รายงานผลประกอบการครั้งนี้จะสามารถรักษาเสถียรภาพของอัตรากำไรไปพร้อมกับการเติบโตของรายได้ที่เร่งตัวขึ้นได้หรือไม่นั้น ถือเป็นปัจจัยสำคัญในการตัดสินว่าการประเมินมูลค่าหุ้นจะสามารถปรับเพิ่มขึ้นอย่างต่อเนื่องได้หรือไม่
วอลล์สตรีทยังคงปรับเพิ่มราคาเป้าหมายสูงถึง $700
[ที่มา: Stock Analysis]
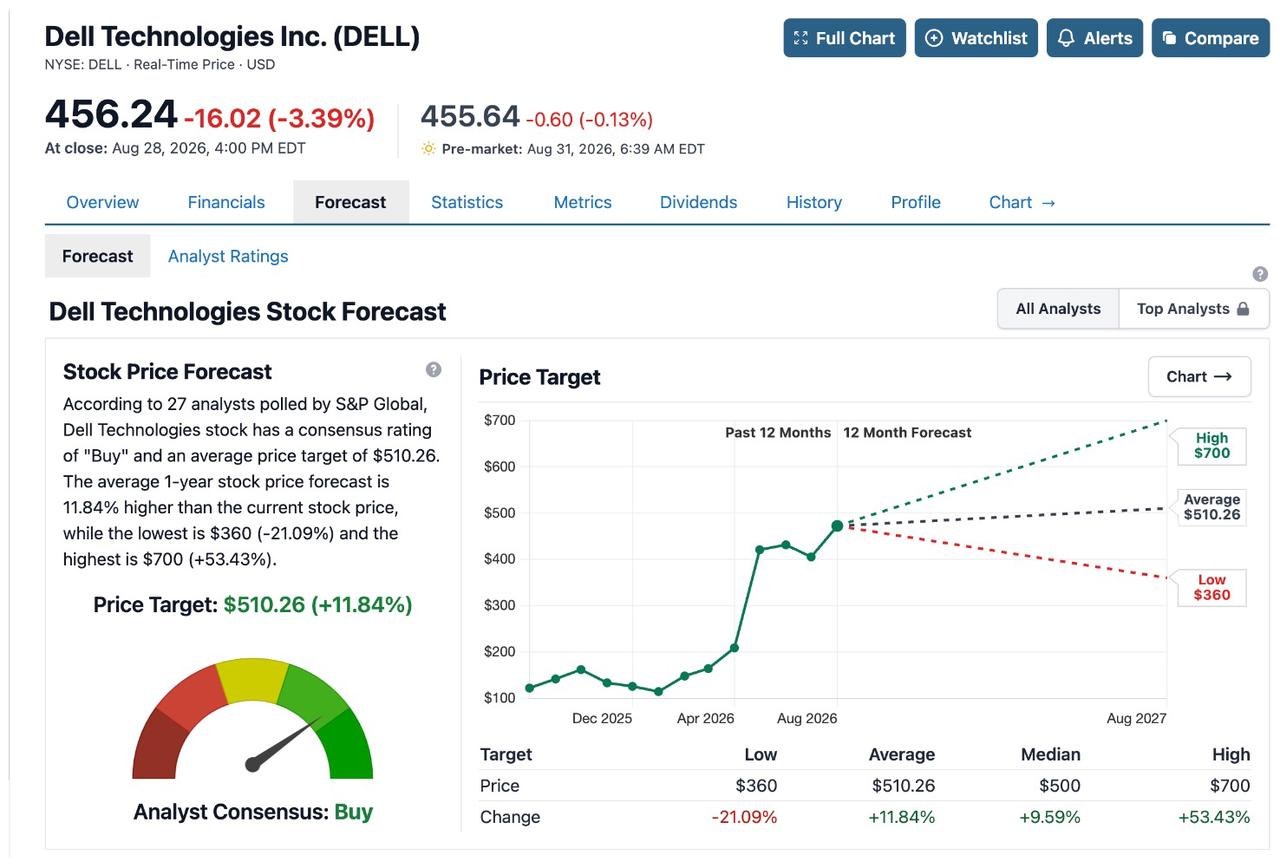
ตามข้อมูลจาก Stock Analysis ณ เวลาที่รายงาน มีนักวิเคราะห์ประมาณ 27 รายให้คำแนะนำโดยฉันทามติแก่เดลล์ในระดับ "ซื้อ" โดยมีราคาเป้าหมายเฉลี่ยราว 510 ดอลลาร์ ซึ่งบ่งชี้ถึงอัพไซด์ 11.84% จากราคาหุ้นปัจจุบัน และมีช่วงราคาเป้าหมายอยู่ที่ 360 ถึง 700 ดอลลาร์
ตั้งแต่เดือนสิงหาคม สถาบันหลายแห่งได้ปรับเพิ่มราคาเป้าหมาย: ซัสเควนนายังคงราคาเป้าหมายที่ 700 ดอลลาร์; เอเวอร์คอร์ ไอเอสไอ ปรับเพิ่มเป็น 550 ดอลลาร์; เวลส์ ฟาร์โก ปรับเพิ่มเป็น 545 ดอลลาร์; โกลด์แมน แซคส์ (GS) ปรับเพิ่มเป็น 510 ดอลลาร์; ยูบีเอส (UBS) ปรับเพิ่มเป็น 455 ดอลลาร์; มอร์แกน สแตนลีย์ (MS) ปรับเพิ่มเป็น 434 ดอลลาร์
ราคาเป้าหมาย 700 ดอลลาร์ของซัสเควนนาถือเป็นระดับที่สูงที่สุดในวอลล์สตรีท โดยเหตุผลหลักคือ ธุรกิจเซิร์ฟเวอร์ AI คิดเป็นสัดส่วนมากกว่าหนึ่งในสามของรายได้แล้ว และการประหยัดต่อขนาดประกอบกับบริการที่มีอัตรากำไรสูงนั้นเพียงพอที่จะชดเชยผลกระทบจากอัตรากำไรขั้นต้นของฮาร์ดแวร์ที่ต่ำกว่า ทั้งนี้ บริษัทสามารถรักษากระแสเงินสดอิสระให้มีเสถียรภาพ ขณะเดียวกันก็ขยายธุรกิจ AI และขยายไปยังตลาดการประมวลผลการอนุมาน (inference) ที่มีอัตรากำไรสูงกว่าเดิม โดยการทดแทนเซิร์ฟเวอร์แบบดั้งเดิมจะช่วยหนุนการเติบโตเพิ่มเติมเพื่อรองรับปีงบประมาณ 2028
ยูบีเอสและมอร์แกน สแตนลีย์ ยังคงคำแนะนำ "Neutral" เนื่องจากราคาหุ้นของเดลล์ปรับตัวขึ้นประมาณ 2.6 เท่าตั้งแต่ต้นปีจนถึงปัจจุบัน และราคาที่ตลาดสะท้อนนั้นค่อนข้างเต็มมูลค่าแล้ว หากราคาชิ้นส่วนอย่าง HBM เพิ่มขึ้นจนกระทบต่ออัตรากำไรขั้นต้นมากกว่าที่คาดไว้ หรือหากผู้บริหารตัดสินใจที่จะไม่ปรับเพิ่มแนวโน้มผลประกอบการ (guidance) ขึ้นอีก หุ้นดังกล่าวจะเผชิญกับแรงขายทำกำไร
บทสรุป
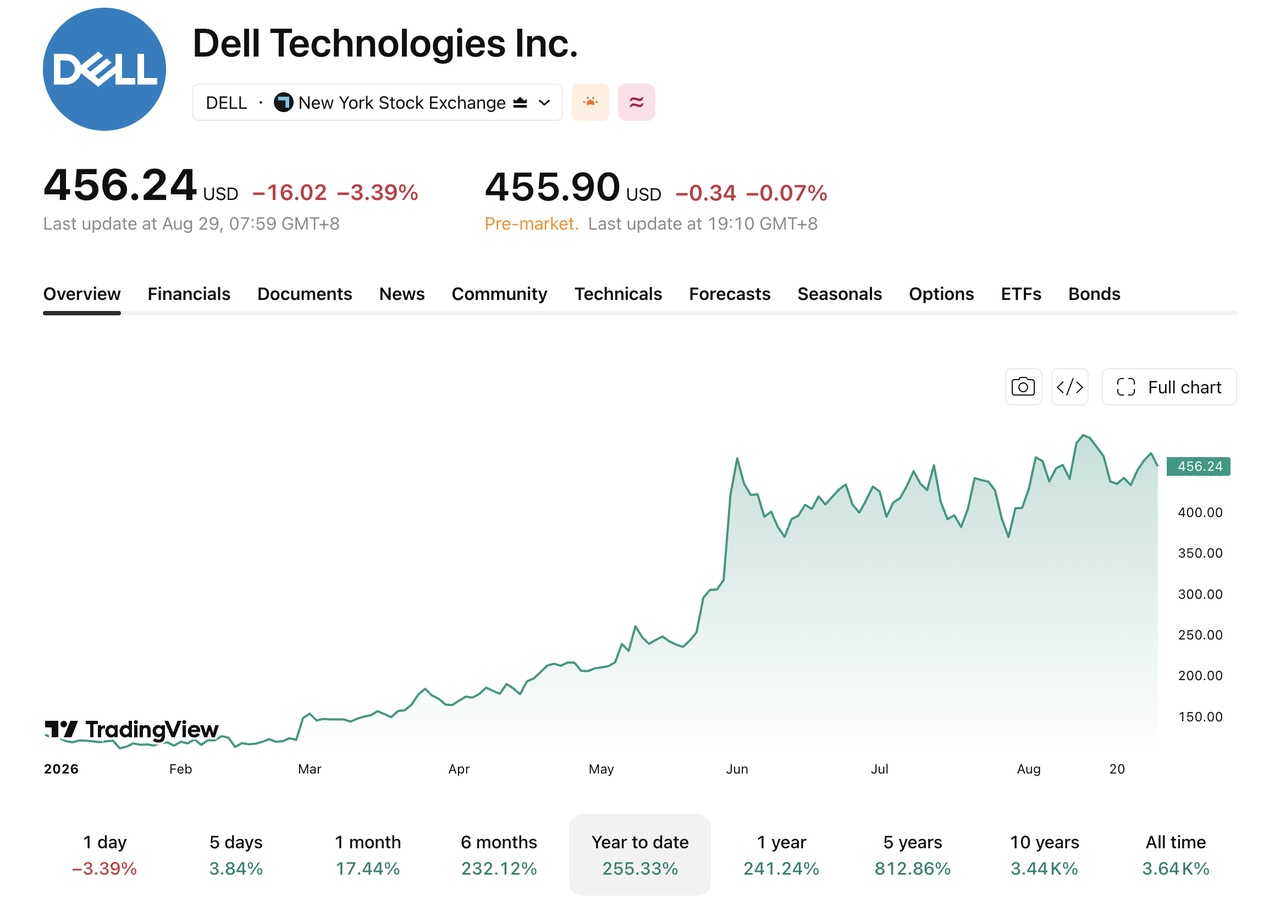
ณ ราคาปิดเมื่อวันที่ 28 สิงหาคม หุ้นเดลล์ปรับตัวขึ้นประมาณ 260% นับตั้งแต่ต้นปีจนถึงปัจจุบัน โดยราคาหุ้นอยู่ที่ 456.24 ดอลลาร์ ลดลงประมาณ 11% จากระดับสูงสุดในรอบ 52 สัปดาห์ที่ 514 ดอลลาร์เมื่อวันที่ 13 สิงหาคม ท่ามกลางการปรับตัวขึ้นอย่างแข็งแกร่งนี้ หากคำสั่งซื้อเซิร์ฟเวอร์ AI และยอดคำสั่งซื้อค้างส่งยังคงขยายตัวอย่างต่อเนื่อง หุ้นก็ยังมีโอกาสปรับตัวขึ้นได้อีก อย่างไรก็ตาม หากการปรับเพิ่มแนวโน้มผลประกอบการต่ำกว่าที่คาดการณ์ไว้ หรืออัตรากำไรขั้นต้นเผชิญแรงกดดันเพิ่มเติม การปรับตัวขึ้นก่อนหน้านี้อาจเผชิญแรงขายทำกำไร
[ที่มา: TradingView]
จุดสนใจของรายงานผลประกอบการของเดลล์อยู่ที่ว่า ผลประกอบการจะสามารถสูงกว่าที่ตลาดคาดการณ์ได้อีกครั้งหรือไม่ โดยอัตราการเติบโตของคำสั่งซื้อเซิร์ฟเวอร์ AI ขนาดของยอดคำสั่งซื้อค้างส่งสะสม และแนวโน้มของอัตรากำไรขั้นต้น จะเป็นปัจจัยร่วมกันในการตัดสินของนักลงทุนเกี่ยวกับคุณภาพและความยั่งยืนของการเติบโตในธุรกิจ AI ของเดลล์ ทั้งนี้ ผลประกอบการและแนวทางดำเนินงานที่จะประกาศในวันที่ 1 กันยายน จะเป็นเกณฑ์สำคัญในการประเมินว่าเดลล์จะสามารถรักษาระดับมูลค่าในปัจจุบันไว้ได้หรือไม่
เนื้อหานี้ได้รับการแปลโดยปัญญาประดิษฐ์ (AI) และผ่านตรวจสอบโดยมนุษย์ มีไว้เพื่อการอ้างอิงและข้อมูลทั่วไปเท่านั้น ไม่ใช่การแนะนำการลงทุนแต่อย่างใด
บทความแนะนำ










ความคิดเห็น (0)
คลิกปุ่ม $ ป้อนสัญลักษณ์ และเลือกเพื่อเชื่อมโยงหุ้น, กองทุน ETF หรือสัญลักษณ์หลักทรัพย์อื่น ๆ