


พรีวิวผลประกอบการ พาโล อัลโต เน็ตเวิร์กส์: คาดรายได้ Q4 เติบโต 32%, วอลล์สตรีทให้ราคาเป้าหมายสูงสุดที่ $475



พอดแคสต์ AI


ตลาดคาดการณ์ผลประกอบการไตรมาส 4 ปีงบการเงิน 2026 ของ พาโล อัลโต เน็ตเวิร์กส์ (PANW) จะมีรายได้ราว 3.35 พันล้านดอลลาร์ และกำไรต่อหุ้น 0.98 ดอลลาร์ ได้รับแรงหนุนจากความต้องการความปลอดภัยทางไซเบอร์ที่เพิ่มขึ้นตามยุค AI กลยุทธ์การเปลี่ยนผ่านสู่แพลตฟอร์มและการสมัครสมาชิกช่วยสร้างรายได้ประจำที่ชัดเจน แม้ผลงานจะเติบโตแข็งแกร่ง แต่นักลงทุนควรจับตาตัวชี้วัดสำคัญอย่าง NGS ARR และ RPO เพื่อประเมินการเติบโตที่แท้จริง นอกเหนือจากผลของการควบรวมกิจการ ขณะที่นักวิเคราะห์ส่วนใหญ่ยังคงมุมมองเชิงบวกและให้คำแนะนำซื้อ ท่ามกลางความคาดหวังของตลาดที่อยู่ในระดับสูง
TradingKey - เมื่อสัปดาห์ที่แล้ว หลังจากคราวด์สไตรก์ (CRWD) รายงานผลประกอบการทางการเงินดีกว่าที่คาดไว้ ราคาหุ้นได้พุ่งขึ้นมากกว่า 20% ในช่วงเวลาหนึ่ง ซึ่งช่วยเพิ่มความเชื่อมั่นของนักลงทุนในอุตสาหกรรมความปลอดภัยทางไซเบอร์อย่างมาก ขณะนี้ ความสนใจของตลาดกำลังเปลี่ยนไปยังอีกหนึ่งยักษ์ใหญ่ในอุตสาหกรรมอย่างพาโล อัลโต เน็ตเวิร์กส์ (PANW) ซึ่งจะรายงานผลประกอบการไตรมาสที่ 4 ของปีงบการเงิน 2026 หลังตลาดสหรัฐฯ ปิดทำการในวันที่ 1 กันยายน ตามเวลาฝั่งตะวันออก (ET)
จากข้อมูลของ FactSet วอลล์สตรีทคาดว่ารายได้ในไตรมาสที่ 4 ของพาโล อัลโต เน็ตเวิร์กส์ จะอยู่ที่ประมาณ 3.35 พันล้านดอลลาร์ เพิ่มขึ้นประมาณ 32% เมื่อเทียบรายปี โดยคาดว่ากำไรต่อหุ้นปรับลดจะอยู่ที่ 0.98 ดอลลาร์ เมื่อเปรียบเทียบกัน รายได้ในไตรมาสก่อนหน้าของบริษัทอยู่ที่ 3.002 พันล้านดอลลาร์ เพิ่มขึ้น 31.15% เมื่อเทียบรายปี โดยมีกำไรต่อหุ้นปรับลดอยู่ที่ 0.85 ดอลลาร์
ผลประกอบการที่แข็งแกร่งของคราวด์สไตรก์ก่อนหน้านี้แสดงให้เห็นว่า ท่ามกลางการปรับใช้แอปพลิเคชัน AI อย่างรวดเร็ว ความต้องการผลิตภัณฑ์ความปลอดภัยทางไซเบอร์ขององค์กรไม่ได้ลดลง แต่กลับเพิ่มขึ้นอีกตามความเสี่ยงด้านความปลอดภัยใหม่ ๆ ที่เกิดจาก AI สิ่งนี้ยังทำให้นักลงทุนจับตาดูว่า พาโล อัลโต เน็ตเวิร์กส์ จะสามารถสานต่อแนวโน้มที่คล้ายกันในรายงานผลประกอบการครั้งนี้ได้หรือไม่ และจะช่วยสร้างแรงหนุนขาขึ้นระลอกใหม่ให้กับราคาหุ้นของ PANW ได้หรือไม่
ผลประกอบการไตรมาสล่าสุดของพาโล อัลโต
รายได้ของพาโล อัลโต เน็ตเวิร์กส์ (Palo Alto Networks) แตะระดับ 3.002 พันล้านดอลลาร์ในไตรมาสที่ผ่านมา เพิ่มขึ้น 31% เมื่อเทียบรายปี ซึ่งสูงกว่าที่ตลาดคาดการณ์ไว้ รายได้จากการสมัครสมาชิกและการสนับสนุนอยู่ที่ 2.408 พันล้านดอลลาร์ คิดเป็นประมาณ 80% ของรายได้ทั้งหมด ขณะที่รายได้จากผลิตภัณฑ์อยู่ที่ 594 ล้านดอลลาร์ คิดเป็นสัดส่วนน้อยกว่า 20% โครงสร้างนี้สะท้อนถึงการทยอยเปลี่ยนผ่านของบริษัทจากการเป็นผู้จำหน่ายฮาร์ดแวร์ไฟร์วอลล์แบบดั้งเดิม ไปสู่บริษัทความปลอดภัยทางไซเบอร์ในรูปแบบแพลตฟอร์มที่มุ่งเน้นการสมัครใช้งานซอฟต์แวร์ ความปลอดภัยบนคลาวด์ และบริการสนับสนุนอย่างต่อเนื่อง
เนื่องจากธุรกิจการสมัครสมาชิกและการสนับสนุนมีคุณลักษณะการต่ออายุที่แข็งแกร่ง ความชัดเจนของรายได้จึงมักจะสูงกว่าการขายฮาร์ดแวร์แบบครั้งเดียว เมื่อลูกค้าใช้งานผลิตภัณฑ์ Prisma SASE, Cortex XSIAM, ความปลอดภัยบนคลาวด์ และความปลอดภัยด้านอัตลักษณ์พร้อมกัน ต้นทุนในการเปลี่ยนไปใช้ผู้ให้บริการรายอื่นและศักยภาพในการขายสินค้าเกี่ยวเนื่องก็จะเพิ่มสูงขึ้น ซึ่งนี่คือตรรกะหลักเบื้องหลังการที่พาโล อัลโต เน็ตเวิร์กส์ เดินหน้าผลักดันกลยุทธ์ "การปรับสู่รูปแบบแพลตฟอร์ม" (platformization) อย่างต่อเนื่อง
อย่างไรก็ตาม อัตราการเติบโตของรายได้ที่ 31% ในไตรมาสที่ผ่านมาไม่ได้มาจากความเติบโตจากภายในทั้งหมด โดยไซเบอร์อาร์ก (CyberArk) และโครโนสเฟียร์ (Chronosphere) สมทบรายได้รวมกัน 388 ล้านดอลลาร์ ดังนั้น นักลงทุนจึงต้องแยกแยะระหว่างการขยายตัวของรายได้ที่ขับเคลื่อนด้วยการเข้าซื้อกิจการ กับอัตราการเติบโตของตัวธุรกิจหลักเอง
ประมาณการรายได้ 3.35 พันล้านดอลลาร์ใกล้แตะกรอบบนของคาดการณ์
ก่อนหน้านี้ พาโล อัลโต เน็ตเวิร์กส์ (Palo Alto Networks) คาดการณ์รายได้ประจำไตรมาสที่ 4 ไว้ที่ 3.345 พันล้านดอลลาร์ ถึง 3.355 พันล้านดอลลาร์ ซึ่งคิดเป็นการเติบโตเมื่อเทียบรายปีประมาณ 32% พร้อมให้กรอบคาดการณ์กำไรต่อหุ้นปรับปรุงอยู่ที่ 0.96 ดอลลาร์ ถึง 0.98 ดอลลาร์ นอกจากนี้ คาดการณ์ประจำไตรมาสที่ 4 ของบริษัทยังประเมินว่า NGS ARR จะแตะระดับ 8.9 พันล้านดอลลาร์ ถึง 8.95 พันล้านดอลลาร์ เพิ่มขึ้น 59% ถึง 60% เมื่อเทียบรายปี และ RPO จะแตะระดับ 20.9 พันล้านดอลลาร์ ถึง 21.0 พันล้านดอลลาร์ เพิ่มขึ้น 32% ถึง 33% เมื่อเทียบรายปี
ประมาณการฉันทามติของ FactSet ที่คาดว่ารายได้จะอยู่ที่ 3.350 พันล้านดอลลาร์ และกำไรต่อหุ้นปรับปรุงอยู่ที่ 0.98 ดอลลาร์นั้น อยู่ที่จุดกึ่งกลางของช่วงคาดการณ์รายได้ และอยู่ที่ระดับบนสุดของช่วงคาดการณ์กำไรต่อหุ้นตามลำดับ ดังนั้น การเพียงแค่ทำผลงานได้ตามความคาดหมายของตลาดอาจไม่เพียงพอที่จะผลักดันให้ราคาหุ้นปรับตัวสูงขึ้นอย่างมีนัยสำคัญ และบริษัทอาจจำเป็นต้องส่งสัญญาณที่แข็งแกร่งยิ่งขึ้นเกี่ยวกับ NGS ARR, RPO หรือตัวเลขคาดการณ์สำหรับปีงบประมาณถัดไป
ในบรรดาตัวชี้วัดเหล่านี้ NGS ARR เป็นตัวชี้วัดสำคัญในการวัดอัตราการเติบโตของผลิตภัณฑ์ความปลอดภัยยุคใหม่ ซึ่งครอบคลุมธุรกิจต่าง ๆ เช่น SASE, ความปลอดภัยบนระบบคลาวด์, การปฏิบัติการด้านความปลอดภัย, AI และความปลอดภัยด้านอัตลักษณ์ หากตัวชี้วัดนี้ทะลุระดับ 8.95 พันล้านดอลลาร์ จะแสดงให้เห็นว่าการเปิดรับใช้แพลตฟอร์มความปลอดภัยแบบรวมศูนย์ของลูกค้ากำลังเร่งตัวขึ้นอย่างต่อเนื่อง พร้อมทั้งบ่งชี้ว่า ไซเบอร์อาร์ก (CyberArk) และ โครโนสเฟียร์ (Chronosphere) เริ่มสร้างโอกาสในการขายเกี่ยวเนื่องที่ชัดเจนยิ่งขึ้น
RPO สะท้อนถึงรายได้ตามสัญญาที่ยังไม่ได้รับรู้ ซึ่งทำหน้าที่เป็นดัชนีชี้วัดความชัดเจนของรายได้ในอนาคต สัญญาแบบเปลี่ยนผ่านสู่แพลตฟอร์มขนาดใหญ่มักมีระยะเวลาการดำเนินงานที่ยาวนานกว่า และจังหวะการชำระเงินรวมถึงการรับรู้รายได้ยังอาจได้รับอิทธิพลจากโครงสร้างสัญญา ดังนั้น ความผันผวนของยอดบิลในไตรมาสเดียวจึงไม่ได้ส่งสัญญาณว่าความต้องการลดลงเสมอไป เมื่อเปรียบเทียบกับตัวชี้วัดยอดบิลแบบดั้งเดิม RPO และ ARR สามารถสะท้อนถึงข้อผูกพันระยะยาวของลูกค้าได้ดียิ่งกว่า
อย่างไรก็ตาม เนื่องจากตัวชี้วัดทั้งสองรายการรวมถึงธุรกิจที่เข้าซื้อกิจการด้วย ดังนั้น การที่ผู้บริหารจะสามารถเปิดเผยข้อมูลเพิ่มเติมเกี่ยวกับการเติบโตตามธรรมชาติ (Organic Growth) ได้หรือไม่นั้นจะมีความสำคัญอย่างยิ่ง หากการเติบโตของ ARR โดยรวมเข้าใกล้ 60% แต่ธุรกิจหลักที่ไม่รวมการควบรวมและซื้อกิจการ (M&A) ชะลอตัวลงอย่างเห็นได้ชัด ตลาดก็อาจประเมินใหม่ว่ามูลค่าหุ้นในปัจจุบันได้รับรู้ปัจจัยการเติบโตไปมากเกินไปแล้วหรือไม่
ราคาเป้าหมายของวอลล์สตรีทยังคงปรับตัวสูงขึ้นอย่างต่อเนื่อง
ปัจจุบัน วอลล์สตรีทโดยรวมยังคงมีมุมมองเชิงบวกต่อ PANW
ข้อมูลจาก TipRanks แสดงให้เห็นว่าในบรรดานักวิเคราะห์ 42 รายที่ติดตามหุ้น PANW ในช่วง 12 เดือนที่ผ่านมา มี 37 รายที่ให้คำแนะนำ "ซื้อ" โดยมีราคาเป้าหมายเฉลี่ยในช่วง 12 เดือนอยู่ที่ประมาณ 369.68 ดอลลาร์ และราคาเป้าหมายสูงสุดอยู่ที่ 475 ดอลลาร์
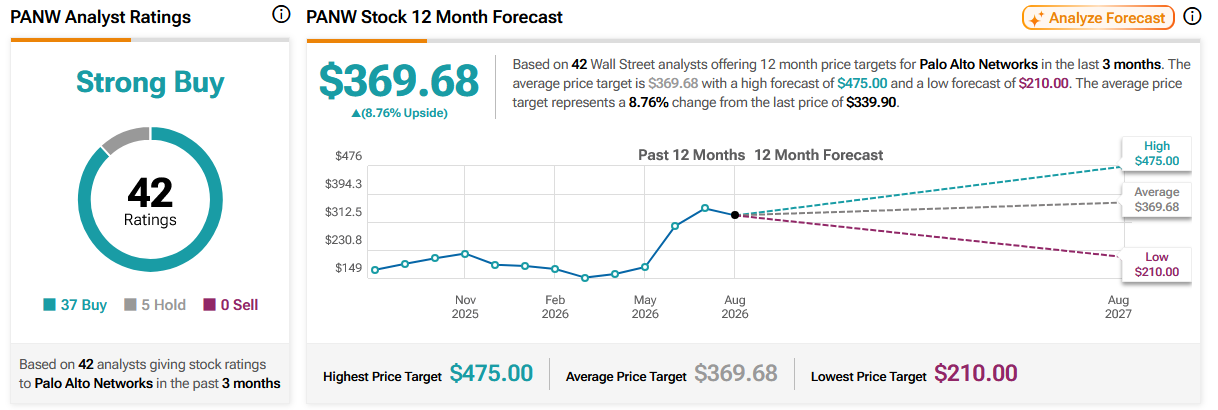
ที่มา: TipRanks
นักวิเคราะห์ Brian Essex จากเจพีมอร์แกน (JPM) ยังคงคำแนะนำ "ซื้อ" และปรับเพิ่มราคาเป้าหมายจาก 326 ดอลลาร์เป็น 384 ดอลลาร์ ขณะที่ BofA Securities ได้ยืนยันคำแนะนำ "ซื้อ" ด้วยราคาเป้าหมาย 420 ดอลลาร์เช่นกัน โดยเชื่อว่านักลงทุนควรมุ่งเน้นไปที่ตัวชี้วัดสำคัญ 3 ประการ ได้แก่ NGS ARR, RPO และรายได้จากฮาร์ดแวร์
อย่างไรก็ตาม การปรับเพิ่มราคาเป้าหมายอย่างต่อเนื่องยังบ่งชี้ว่าความคาดหวังของตลาดกำลังร้อนแรงขึ้นอย่างรวดเร็ว พาโล อัลโต เน็ตเวิร์กส์ ได้ปรับตัวขึ้นอย่างมีนัยสำคัญแล้วในปีนี้ และกลุ่มความปลอดภัยทางไซเบอร์โดยรวมก็ดึงดูดเงินทุนไหลเข้าเนื่องจากอุปสงค์ด้านความปลอดภัย AI นอกจากนี้ เมื่อเร็ว ๆ นี้ ตลาดยังคาดว่าราคาหุ้นของ PANW อาจมีการแกว่งตัวในวันเดียวประมาณ 8.5% หลังการรายงานผลประกอบการ
เนื้อหานี้ได้รับการแปลโดยปัญญาประดิษฐ์ (AI) และผ่านตรวจสอบโดยมนุษย์ มีไว้เพื่อการอ้างอิงและข้อมูลทั่วไปเท่านั้น ไม่ใช่การแนะนำการลงทุนแต่อย่างใด
บทความแนะนำ










ความคิดเห็น (0)
คลิกปุ่ม $ ป้อนสัญลักษณ์ และเลือกเพื่อเชื่อมโยงหุ้น, กองทุน ETF หรือสัญลักษณ์หลักทรัพย์อื่น ๆ