


Los bancos estadounidenses presionan al Senado para que endurezca las normas sobre recompensas de las stablecoins antes de la votación de CLARITY



La controversia en torno a la Ley CLARITY se ha convertido en una cuestión sencilla: ¿optarán los estadounidenses por guardar su cash en los bancos o utilizarán criptomonedas estables vinculadas al dólar con recompensas prometedoras?
Antes de la votación del Senado del martes, ocho organizaciones bancarias solicitaron a los legisladores que establecieran regulaciones más estrictas con respecto a los incentivos para el uso de stablecoins. Su postura es simple: cuando los depósitos salen de los bancos, pierden una fuente confiable y económica de financiamiento y disponibilidad de cash.
La importancia de esta cuestión radica en que los bancos utilizan los depósitos para otorgar préstamos. En mayo, Cryptopolitan informó que en Estados Unidos los bancos destinan aproximadamente el 80 % de los depósitos a financiar préstamos; por lo tanto, la cuestión de los incentivos para las stablecoins se convierte en un asunto tanto de costos de financiación como de control de los pagos en dólares.
Por qué tener fichas en lugar de cash lo cambia todo
Las stablecoins están diseñadas para imitar activos como el dólar. Según un informe publicado por el BIS, casi el 98 % de las stablecoins están valoradas en dólares. El FMI afirma que el valor del mercado rondaba los 300.000 millones de dólares en agosto.
La Ley GENIUS de 2025 impide que los emisores de stablecoins ofrezcan intereses o rendimientos directamente. El análisis de la Casa Blanca reveló que la legislación no prohíbe explícitamente la distribución de recompensas por parte de afiliados y otros terceros. La Ley CLARITY podría determinar hasta qué punto pueden continuar este tipo de acuerdos.
Lo que los bancos quieren que se elimine del texto
En una carta publicada el lunes y dirigida al líder de la mayoría del Senado, John Thune, y al líder de la minoría del Senado, Chuck Schumer, los grupos bancarios afirmaron que no podían respaldar la última propuesta de incentivos.
También instaron al Senado a eliminar la palabra "únicamente" de la defide pago basado en la tenencia, a reemplazar la frase "económicamente o funcionalmente equivalente" por la frase "sustancialmente similar" y a eliminar las referencias a que las recompensas se basen en el saldo, la duración o el tiempo en el negocio.
Entre las organizaciones que se sumaron a la carta se encuentran la Asociación de Banqueros Estadounidenses, el Instituto de Política Bancaria y ladent de América, entre otras. La carta se publicó después de que 80 asociaciones de banqueros estatales se unieran a las peticiones de un lenguaje más estricto el 10 de septiembre, según el ABA Banking Journal.
Los propios cálculos del gobierno desmienten el pánico
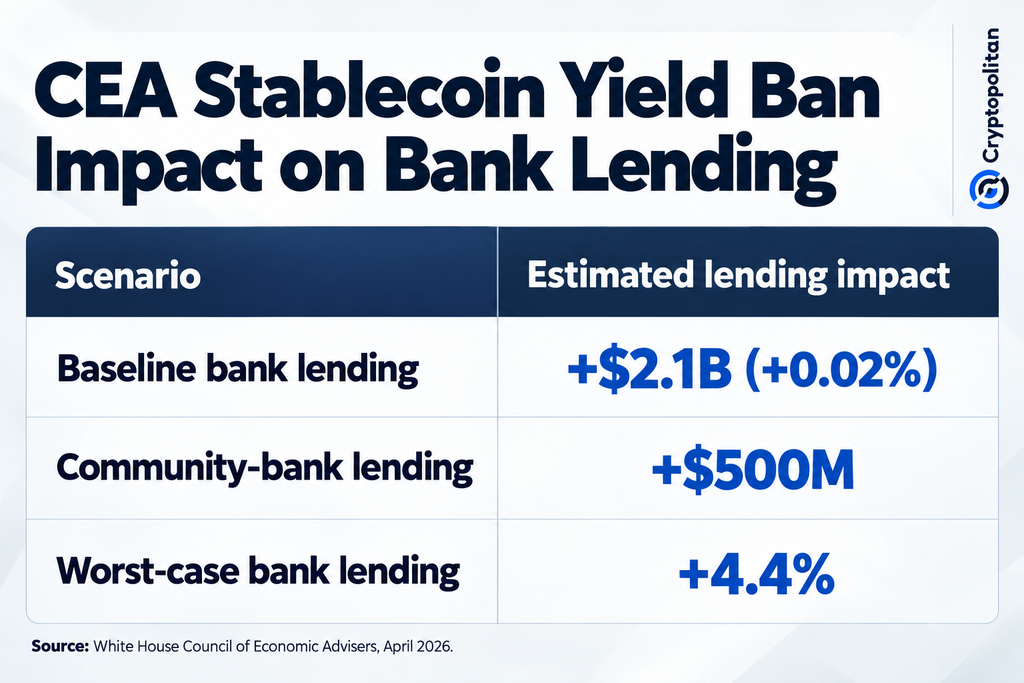
El Consejo de Asesores Económicos de la Casa Blanca (CEA, por sus siglas en inglés) elaboró una estimación significativamente menor del posible daño a los préstamos.
Su estudio de abril indicó que prohibir el rendimiento de las stablecoins solo incrementaría el nivel de préstamos bancarios en 2100 millones de dólares, lo que equivale al 0,02 %, a la vez que generaría una pérdida neta de bienestar de 800 millones de dólares. Los préstamos de los bancos comunitarios aumentarían en aproximadamente 500 millones de dólares.
Incluso en el caso de supuestos casi irreales como los que mencionó el CEA, incluyendo un uso de stablecoins seis veces mayor que el actual y una transformación de la política monetaria de la Reserva Federal, el aumento de los préstamos bancarios se estima en tan solo un 4,4%.
¿Qué ha cambiado desde el borrador de mayo?
La legislación actualizada, publicada el domingo, incluye 126 enmiendas importantes solicitadas por los demócratas, según informó Reuters.
El proyecto de ley endurece las normas que rigen cómo las figuras públicas pueden beneficiarse de las criptomonedas y otorga a los fiscales generales estatales poderes significativos en materia de aplicación de la ley en este ámbito. La senadora Cynthia Lummis declaró que el proyecto de ley ya está listo para su aprobación, mientras que el equipo de la senadora Elizabeth Warren calificó los cambios relacionados con la ética como "vacíos".
El proyecto de ley requiere 60 votos para aprobar la regla de cierre del debate el martes.
Por qué el planteamiento de bancos versus criptomonedas es demasiado simple
La división en el sector no es tan clara. Según Cryptopolitan, Goldman Sachs, BNY y Morgan Stanley apoyaron la legislación, desafiando a los grupos bancarios orientados al comercio minorista.
Mientras tanto, los bancos comunitarios no necesariamente rechazan las stablecoins. La red de bancos comunitarios y cooperativas de crédito de Moov, que cuenta con más de 1000 instituciones, puede utilizar la tecnología de pago con stablecoins proporcionada por Coinbase.
Este impacto va más allá del sector bancario de Estados Unidos. El BIS advierte que el uso generalizado de stablecoins vinculadas al dólar puede promover la dolarización digital en las economías emergentes, mientras que el FMI informa que incluso el uso a pequeña escala de stablecoins puede obligar a las empresas financieras tradicionales a mejorar su competitividad en términos de costes y eficiencia.
Por lo tanto, la votación del martes no es simplemente un desacuerdo sobre los depósitos, sino más bien una batalla por quién tomará el control de la próxima fase de los pagos en dólares.
| Asunto | Versión bancaria del Senado de mayo | Texto final del 14 de septiembre |
|---|---|---|
| Rendimiento pasivo de stablecoin | Prohibido | Todavía prohibido |
| Recompensas por actividad/transacción | Permitido | Explícitamente permitido |
| Recompensas que funcionan como intereses bancarios | Prohibido | Prohibido |
| Papel del Tesoro | No hay ningún mecanismo especial de "interruptor de circuito" de depósito en el resumen de mayo | El Tesoro obtiene un nuevo mecanismo de disyuntor |
| bancos comunitarios | Preocupación general por la competencia en materia de depósitos | Protegido explícitamente mediante el disyuntor |
| Medición del impacto del depósito | No existe un mecanismo detallado comparable | Las agencias federales deben estudiar los flujos de depósitos y los efectos de los préstamos |
| Comercialización de stablecoins como depósitos | Restringido | Prohibido explícitamente |
Las mentes más brillantes del mundo de las criptomonedas ya leen nuestro boletín. ¿Te apuntas? ¡ Únete!
Artículos Recomendados











Comentarios (0)
Haga clic en el botón $, introduzca el símbolo y seleccione si desea vincular una acción, un ETF o otro valor.