


La Reserva Federal de Dallas advierte sobre el impacto de los depósitos tokenizados en los préstamos bancarios



El Banco de la Reserva Federal de Dallas advirtió que cada nueva incorporación a los depósitos tokenizados, que se han vuelto muy populares recientemente, reduce la capacidad de los bancos para financiar préstamos a hogares y empresas, al pronunciarse sobre el debate entre las stablecoins y los depósitos tokenizados.
El informe del banco central de Dallas identificó tres áreas clave donde los depósitos tokenizados impactarán los negocios de los bancos y tendrán repercusiones en la economía:
- El 80% del riesgo de duración asumido por los bancos (5,8 billones de dólares equivalentes a 10 años de un total de 7 billones de dólares) en conjunto está respaldado por las características de duración de los depósitos.
- Una reducción del 10% en el WAL de los depósitos disminuiría la capacidad de transformación de vencimientos en su conjunto en aproximadamente 580 mil millones de dólares equivalentes a 10 años.
- Un aumento del 10% en la sensibilidad al precio de los depósitos (beta de la tasa de depósito) resultaría en una reducción de 700 mil millones de dólares, equivalentes a 10 años, del apetito de riesgo de duración de los bancos (suponiendo un WAL de depósitos de cuatro años).
¿Por qué la Reserva Federal de Dallas no ve con buenos ojos los depósitos tokenizados?
Las economistas de la Reserva Federal de Dallas, Rosie Levy y Srini Ramaswamy, regresaron con preocupaciones sobre la transformación de los plazos de vencimiento tras analizar los posibles resultados de un futuro hipotético en el que los bancos gestionan los fondos de los clientes mediante plataformas blockchain.
La transformación de vencimientos se refiere a cómo el sector bancario financia los préstamos a largo plazo con depósitos que los titulares pueden necesitar retirar en cualquier momento. La fricción entre iniciar y completar un retiro es uno de los pilares que sostienen el sistema actual.
Sustituyendo las rutas tradicionales por las infraestructuras blockchain que utilizan los depósitos tokenizados, los clientes bancarios podrán acceder a sus depósitos de forma instantánea y las 24 horas del día.
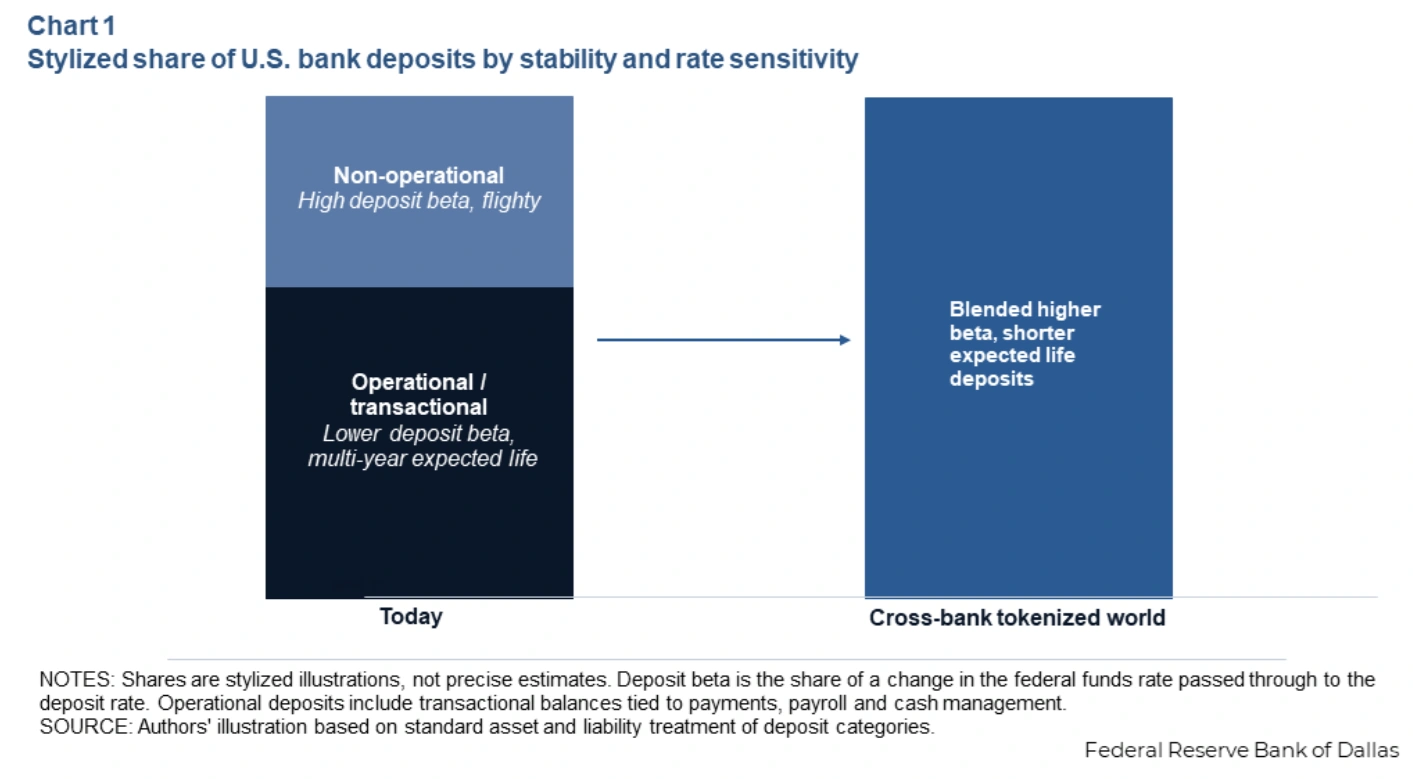
Esa experiencia sin complicaciones significa que cualquiera puede transferir su dinero de un banco a otro que ofrezca mejores tipos de interés en cuestión de segundos, no de días.
El problema se agrava hasta convertirse en migraña cuando los economistas consideran un escenario en el que los agentes de IA pueden redirigirmaticel dinero de los tokens de depósito programables para los clientes.
En resumen, los economistas de la Reserva Federal de Dallas creen que los bancos no pueden permitirse que los depósitos estables se conviertan en reservas inestables.
Los bancos optaron por los depósitos tokenizados en lugar de las stablecoins
Los bancos han estado inmersos en una lucha por su futuro desde que la administración Trump priorizó la regulación de las criptomonedas estables. En uno de esos frentes, los grupos bancarios bloquearon la Ley CLARITY durante meses ante la preocupación de que los emisores de criptomonedas estables estuvieran obteniendo una supuesta ventaja al pagar rendimientos a los clientes.
Los bancos optaron por los depósitos tokenizados como una alternativa totalmente regulada a las stablecoins, que aún carecen de un marco regulatorio completo. Con los depósitos tokenizados, los bancos se mantienen dentro del marco normativo bancario vigente e incluso pueden pagar intereses a los titulares.
Un futuro en el que un sistema competidor obtenga una ventaja competitiva sobre los bancos no solo les afectará a estos últimos, sino que también se extenderá a los hogares y las empresas que dependen de ellos para obtener crédito.
Tal como advirtió la agencia de calificación S&P Global en junio, los bancos podrían enfrentarse a costes de financiación inflados y perder una gran parte de sus ingresos por pagos si las empresas de criptomonedas estables experimentan un crecimiento considerable a su costa.
McKinsey estimó que solo alrededor del 15% de cada 1.000 dólares que un cliente convierte en una criptomoneda estable de terceros regresa al sistema bancario en forma de reservas mayoristas.
señales de alerta de la Reserva Federal de Dallas , al menos, con los depósitos tokenizados, los bancos pueden ofrecer a los clientes una alternativa comparable que mantiene el 100% de sus fondos en los libros del banco.
La industria ya está construyendo las vías
La advertencia llega en un momento en que los bancos estadounidenses se apresuran a implementar la infraestructura necesaria. JPMorgan Chase, Citigroup, Bank of America y Wells Fargo respaldan una red compartida de depósitos tokenizados gestionada por The Clearing House, con el objetivo de lanzarla en 2027, según Cryptopolitan .
Swift anunció en julio que su libro mayor de cadena de bloques estaba listo para su uso inicial, con 17 bancos en seis continentes preparando proyectos piloto. Además, una coalición de 39 asociaciones bancarias estatales ha formado la BankChain Alliance para ofrecer a los prestamistas más pequeños su propia vía de acceso a la cadena de bloques.
Para que la adopción sea relevante, señaló la Reserva Federal de Dallas, los tokens de depósito deben circular más allá del banco que los emitió, que es precisamente lo que estos consorcios y asociaciones están diseñados para facilitar.
Los banqueros ya están sopesando las consecuencias. Matt McAfee, director de innovación empresarial y activos digitales de M&T Bank, declaró a American Banker que los riesgos resultan "familiares", pero que se "incrementan en un mundo donde los clientes pueden transferir dinero las 24 horas del día, los 7 días de la semana".
Los economistas no llegaron a predecir hasta dónde llegará la adopción de esta tecnología. Expusieron las posibles consecuencias, escribieron, "sin emitir juicios sobre la probabilidad de que se produzca dicha adopción"
Si estás leyendo esto, ya llevas ventaja. Mantente al día con nuestro boletín informativo.
Artículos Recomendados







Comentarios (0)
Haga clic en el botón $, introduzca el símbolo y seleccione si desea vincular una acción, un ETF o otro valor.