


Previa de resultados del T3 de Meta: La comercialización de Muse a prueba, el precio objetivo más alto de Wall Street alcanza los 1.000 dólares



Podcast IA


Meta publicará sus resultados del tercer trimestre de 2026 el 21 de octubre, hora del Este. El mercado prevé unos ingresos de 63.340 millones de dólares, un incremento interanual del 23,6%, y un beneficio por acción de 6,54 dólares. La fortaleza del negocio publicitario sigue financiando las inversiones en infraestructura de inteligencia artificial, a pesar de que el fuerte aumento del gasto de capital y las pérdidas operativas en Reality Labs generan presión sobre el flujo de caja libre. Los inversores vigilarán de cerca la monetización de Muse y las previsiones de costes para 2027.

TradingKey - Meta (META) publicará sus resultados financieros del tercer trimestre de 2026 tras el cierre del mercado de Estados Unidos el 21 de octubre, hora del Este, y celebrará una conferencia telefónica de resultados a las 16:30 de ese mismo día.
Según datos de FactSet, el mercado prevé que los ingresos de la empresa para el trimestre se sitúen en aproximadamente 63.340 millones de dólares, lo que representa un aumento de alrededor del 23,6% respecto a los 51.240 millones de dólares del mismo periodo del año anterior; se espera que el beneficio por acción sea de 6,54 dólares.
El negocio publicitario sigue siendo la base del flujo de caja para la inversión en IA
Aunque Meta sigue haciendo hincapié en Muse, los servicios de IA para empresas y las gafas inteligentes, sus principales ingresos y beneficios aún provienen del ecosistema publicitario compuesto por Facebook, Instagram y WhatsApp. Por lo tanto, lo primero que debe verificarse este trimestre es si la demanda publicitaria puede seguir respaldando un crecimiento de dos dígitos.
En el segundo trimestre, los ingresos de Meta alcanzaron los 60.800 millones de dólares, un 28% más en tasa interanual. Las impresiones de anuncios crecieron un 14% y el precio medio por anuncio subió un 12%, lo que demuestra que su sistema de recomendación por IA está mejorando la distribución de contenidos y la eficiencia en la coincidencia de anuncios. En comparación con la creación desde cero de un negocio independiente de IA, la integración de las capacidades del modelo en un sistema publicitario maduro se puede reflejar más rápidamente en métricas operativas como la tasa de clics, la tasa de conversión y los precios de los anuncios.
Una encuesta de Bank of America mostró que la demanda publicitaria se mantuvo sólida en el tercer trimestre. Si las impresiones de anuncios, los precios y la eficiencia de conversión continúan creciendo en paralelo, esto indica que Meta puede apoyarse en su negocio principal para financiar la infraestructura de IA.
Mientras tanto, Reality Labs sigue siendo un lastre para la rentabilidad, y el mercado prevé que la pérdida operativa de la división en el tercer trimestre se sitúe alrededor de los 5.200 millones de dólares. Los inversores se centrarán en si las gafas inteligentes y el hardware de realidad virtual logran nuevos avances comerciales, y en si la dirección ajustará el ritmo futuro de inversión en este negocio.
El capex se duplica mientras el flujo de caja libre enfrenta una prueba
En el segundo trimestre, Meta redujo su rango de previsión de gastos de capital para todo el año 2026 a entre 130.000 millones y 145.000 millones de dólares, por encima del límite inferior de su rango anterior. Los fondos se utilizan principalmente para adquirir chips de IA, construir centros de datos, ampliar redes y entrenar modelos de última generación.
Según los datos de Visible Alpha, se prevé que los gastos de capital de Meta en el tercer trimestre alcancen los 41.680 millones de dólares, más del doble que en el mismo periodo del año anterior. Como el crecimiento del gasto es significativamente más rápido que el del flujo de caja operativo, el mercado espera que el flujo de caja libre de la empresa para el trimestre pueda registrar una salida neta de 8.520 millones de dólares.
Las inversiones en infraestructura suelen requerir capital inicial, ya que los centros de datos deben construirse de antemano; posteriormente, la depreciación de los equipos y los gastos operativos se reflejan en la cuenta de resultados, mientras que los ingresos relacionados pueden tardar en materializarse. Por lo tanto, lo verdaderamente importante en este informe de resultados no es solo la cuantía de los gastos del tercer trimestre, sino también las previsiones de la directiva sobre los gastos de capital, la depreciación y los costes operativos para 2027.
Si Meta sigue aumentando la inversión sin ofrecer una vía clara respecto a las tasas de utilización y el retorno de los ingresos, podrían intensificarse las preocupaciones del mercado sobre una sobreexpansión en los gastos de capital destinados a la IA.
La comercialización de Muse se convierte en una nueva variable de valoración
El lanzamiento del asistente personal Muse y del modelo Muse Wonder ha mejorado la percepción del mercado sobre las capacidades de ejecución de Meta en el ámbito de la IA. Tras su lanzamiento, Muse experimentó un rápido crecimiento de usuarios, y la empresa también planea explorar fuentes de ingresos más allá de la publicidad mediante suscripciones, herramientas empresariales y servicios comerciales. El vasto ecosistema de aplicaciones de Meta y su base de clientes empresariales ayudan a reducir los costes de distribución de los nuevos productos, al tiempo que ofrecen condiciones favorables para que el asistente de IA se introduzca en entornos de compras, atención al cliente y comunicación empresarial.
Sin embargo, el crecimiento de usuarios no equivale a rentabilidad. El mayor uso de Muse también incrementará los costes de inferencia, por lo que el mercado necesita comprobar que los ingresos procedentes de las suscripciones de pago, los servicios empresariales o la generación de tráfico comercial puedan cubrir el gasto computacional adicional. Durante la conferencia de resultados, los usuarios activos de Muse, las tasas de conversión de pago, el coste por inferencia y la adopción empresarial podrían influir en la valoración que hagan los inversores de su valor a largo plazo.
Asimismo, según TipRanks, el precio objetivo medio a 12 meses fijado por los 44 analistas de Wall Street que han cubierto Meta en los últimos 12 meses se sitúa en 828,28 dólares, con una estimación máxima de 1.000 dólares y una mínima de 580 dólares; de ellos, 38 otorgan una recomendación de Compra y 6 recomiendan Mantener.
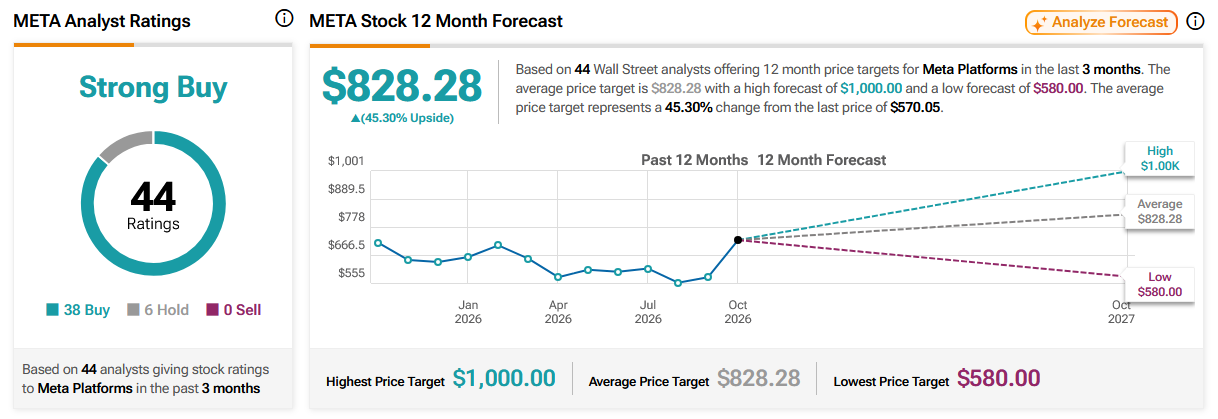
Fuente: TipRanks
Este contenido ha sido traducido por IA y revisado por humanos. Se ofrece solo con fines de referencia e información general, y no constituye asesoramiento en materia de inversión.
Artículos Recomendados










Comentarios (0)
Haga clic en el botón $, introduzca el símbolo y seleccione si desea vincular una acción, un ETF o otro valor.