


Previa de resultados del T3 de Tesla: ¿pueden estabilizarse los márgenes automotrices? El precio objetivo más alto de Wall Street se sitúa en $550



Podcast IA


Tesla presentará sus resultados del tercer trimestre el 21 de octubre, hora del Este, con ingresos previstos entre 27.900 y 28.100 millones de dólares y un beneficio por acción ajustado de 0,44 a 0,45 dólares. A pesar de superar las expectativas de entregas con 486.532 vehículos, la rentabilidad sigue bajo presión debido a incentivos de precios y mayores gastos de capital. Los inversores vigilarán de cerca los márgenes de automoción, el flujo de caja libre negativo proyectado y los avances en IA, FSD, Robotaxi y Optimus, que definirán la valoración a largo plazo ante la profunda división en Wall Street.

TradingKey - Tesla (TSLA) presentará sus resultados financieros del tercer trimestre de 2026 tras el cierre del mercado bursátil de Estados Unidos el 21 de octubre, hora del Este, y celebrará una conferencia telefónica de resultados a las 17:30 horas de ese día. El mercado se centra en el avance de la comercialización de Robotaxi, FSD y Optimus, así como en la expansión de los gastos de capital.
El mercado prevé que los ingresos de Tesla en el tercer trimestre se sitúen aproximadamente entre 27.900 y 28.100 millones de dólares, prácticamente estables en comparación con el mismo periodo del año anterior. Se espera que el beneficio por acción ajustado sea de 0,44 a 0,45 dólares, por debajo de los 0,50 dólares del mismo periodo del año anterior. En otras palabras, la recuperación de las entregas aún no se ha traducido plenamente en una mayor rentabilidad, y la estrategia de precios, la combinación de productos y el control de costes seguirán determinando la verdadera calidad de los resultados de este trimestre.
Las entregas superan las expectativas: ¿pueden mejorar los márgenes automotrices?
Tesla entregó un total de 486.532 vehículos en el tercer trimestre, superando el consenso de mercado recopilado por la propia empresa, que se situaba en 461.974 vehículos; la producción de vehículos durante el periodo alcanzó las 464.391 unidades, mientras que el despliegue de almacenamiento de energía llegó a los 13,7 GWh. Aunque el volumen de entregas repuntó en comparación con el trimestre anterior y superó las expectativas, siguió registrando un descenso de aproximadamente el 2% en tasa interanual, lo que indica que el negocio de automoción aún no ha retomado una trayectoria de crecimiento estable.
Más allá del volumen de ventas, es probable que el margen bruto de la división de automoción sea la métrica más crítica de este informe de resultados. En el segundo trimestre, el margen bruto de automoción de Tesla excluyendo los créditos regulatorios fue de aproximadamente el 16,3%, mientras que el flujo de caja libre registró un saldo negativo de 1.100 millones de dólares. El mercado prevé que el margen bruto de automoción del tercer trimestre se recupere hasta situarse en torno al 17%, pero los recortes de precios y promociones, los aranceles, los costes de garantía y los gastos asociados al aumento gradual de producción de nuevos productos podrían limitar el alcance de esta mejora.
Si el crecimiento de las entregas depende principalmente de los incentivos en los precios mientras que la rentabilidad por vehículo no repunta de manera paralela, el respaldo que un volumen de ventas superior a lo previsto aporta a la valoración será relativamente limitado. Por el contrario, si el margen bruto del negocio de automoción mejora de forma apreciable mientras que el inventario y los gastos operativos se mantienen estables, el mercado podría interpretarlo como una señal de que el negocio automotriz tradicional está cerca de tocar fondo.
Robotaxi y Optimus: variables clave que determinan la valoración a largo plazo
En comparación con las ventas de vehículos de un solo trimestre, el Robotaxi, el FSD y Optimus están ejerciendo una mayor influencia en la valoración a largo plazo de Tesla. Los inversores ya están dispuestos a pagar una prima más alta por sus negocios de conducción autónoma y robótica, pero la paciencia del mercado con las presentaciones conceptuales se está agotando.
En cuanto a la conducción autónoma, el mercado está ansioso por conocer el ritmo de expansión y el alcance operativo de la flota de Robotaxi, el rendimiento de las suscripciones de pago de FSD y los avances en la tecnología de conducción no supervisada. Tesla lanzó anteriormente operaciones de Robotaxi en ciudades seleccionadas de Estados Unidos, pero la escala de la flota, los requisitos regulatorios y la rentabilidad unitaria siguen siendo los principales desafíos para su comercialización.
Morgan Stanley destacó anteriormente que la capacidad de Tesla para aumentar el kilometraje con FSD y hacer avanzar la conducción autónoma no supervisada afectará directamente a la evaluación que hace el mercado de su valoración a largo plazo. Si la tecnología de conducción autónoma se puede convertir gradualmente en servicios operativos escalables, se prevé que cree nuevas fuentes de ingresos en el futuro.
Optimus también se encuentra en una etapa crítica de desarrollo. Tesla está impulsando las instalaciones de producción de robots y la I+D tecnológica relacionada, pero las manos diestras, el suministro de componentes, los costes de producción a gran escala y los escenarios de aplicación práctica aún requieren una mayor verificación. Por lo tanto, las últimas actualizaciones de la dirección sobre el cronograma de producción a gran escala de Optimus, los objetivos de producción y las aplicaciones comerciales durante este informe de resultados y la conferencia telefónica podrían actuar como impulsores clave del sentimiento del mercado.
Además, Tesla presentó recientemente la nueva generación del Roadster con tecnología de SpaceX, cuya producción está programada para comenzar en 2028. Si bien este modelo ayuda a demostrar las sinergias de ingeniería entre ambas compañías, su producción a gran escala todavía tardará en llegar y se prevé que su contribución financiera a corto plazo sea limitada. Para los inversores, la mayor importancia del Roadster radica en la demostración tecnológica y el valor de marca, en lugar de un impulso inmediato a los beneficios trimestrales.
El mercado se centra en el capex y los rumores de fusión de SpaceX
Tesla está intensificando sus inversiones en IA, conducción autónoma, robótica e instalaciones de fabricación relacionadas, por lo que el gasto de capital y el flujo de caja libre se convierten en componentes cruciales de este informe de resultados.
Según el consenso de estimaciones del lado vendedor (sell-side) recopilado por Tesla, se prevé que el gasto de capital del tercer trimestre sea de aproximadamente 7.770 millones de dólares, el flujo de caja operativo de unos 3.270 millones de dólares y el flujo de caja libre proyectado de 4.510 millones de dólares negativos.
Si el gasto de capital real supera las expectativas mientras que el flujo de caja operativo no logra cubrir las nuevas inversiones, la presión sobre el flujo de caja libre de Tesla podría intensificarse aún más. Por el contrario, si la empresa logra controlar los costes manteniendo el gasto en I+D y aumentar gradualmente la contribución a los ingresos de sus nuevos negocios, es probable que se alivien las preocupaciones del mercado sobre la eficiencia de la asignación de su capital.
Mientras tanto, los rumores sobre una posible fusión entre Tesla y SpaceX (SPCX) también han captado la atención del mercado. Los analistas de Barclays señalaron anteriormente que ambas partes podrían anunciar un acuerdo antes de la junta anual de accionistas de Tesla del 3 de diciembre, pero hasta la fecha ninguna de las dos empresas ha confirmado oficialmente ningún plan de fusión. La última circular de representación de voto (proxy statement) de Tesla aborda temas como la reelección de consejeros y la retribución de los ejecutivos, y no incluye la fusión como un punto explícito de votación.
Wall Street sigue profundamente dividido sobre Tesla. Las instituciones alcistas consideran que Robotaxi, FSD y Optimus podrían transformar a Tesla, pasando de ser un fabricante de automóviles a una plataforma de inteligencia artificial y robótica. Por su parte, las posturas más cautas sostienen que estos negocios aún se enfrentan a un largo camino hacia una rentabilidad escalable y que las valoraciones actuales ya descuentan una parte significativa de su crecimiento a largo plazo.
Según las estadísticas de TipRanks, un total de 27 analistas han ofrecido precios objetivo a 12 meses para Tesla durante los últimos tres meses, con un objetivo medio de 402,47 dólares, una estimación máxima de 550 dólares y una mínima de solo 24,86 dólares. Una dispersión tan amplia pone de manifiesto que el mercado aún no ha alcanzado un consenso sobre las metodologías de valoración del negocio automotriz tradicional de Tesla en comparación con su negocio de inteligencia artificial.
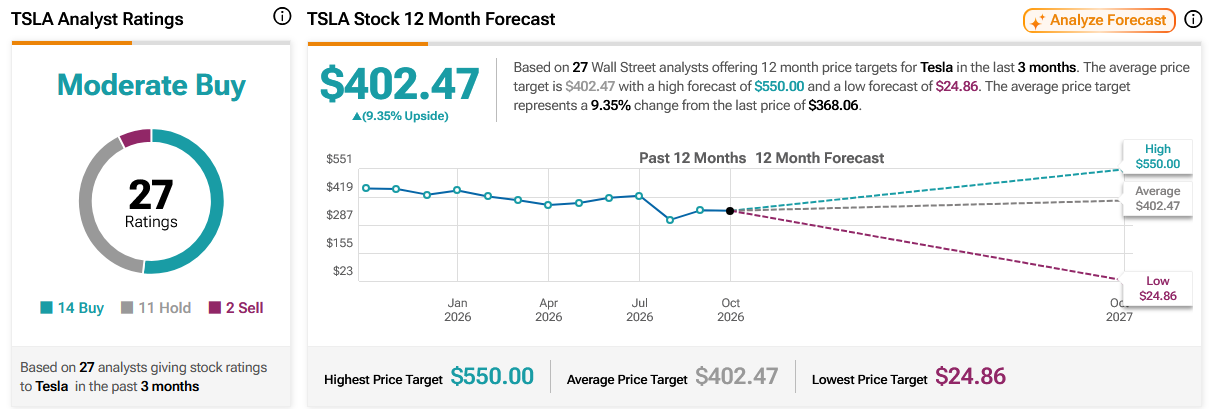
Fuente: TipRanks
Este contenido ha sido traducido por IA y revisado por humanos. Se ofrece solo con fines de referencia e información general, y no constituye asesoramiento en materia de inversión.
Artículos Recomendados








Comentarios (0)
Haga clic en el botón $, introduzca el símbolo y seleccione si desea vincular una acción, un ETF o otro valor.