


Informe semanal de Wall Street de TradingKey: La creciente inflación intensifica la presión sobre los tipos de interés; el Nasdaq cae un 4.48 %, su mayor caída semanal desde junio



Podcast IA


Durante el periodo comprendido entre el 12 y el 18 de octubre de 2026, el mercado estadounidense experimentó una rotación defensiva impulsada por una inflación superior a la prevista, con un IPC anual del 3,7%, y elevados costes energéticos. La renta variable mostró divergencia: el Nasdaq cayó un 4,48% por el escrutinio sobre el apalancamiento en infraestructura de IA, mientras el Dow Jones avanzó un 0,67%. Los rendimientos del Tesoro a 10 años rondaron el 5,08% y la volatilidad aumentó. De cara al futuro, la estrategia prioriza la gestión de riesgos y sectores defensivos ante posibles presiones inflacionistas persistentes y riesgos de contagio en el crédito.
Resumen y análisis del mercado de la semana anterior
TradingKey - Durante el periodo comprendido entre el 12 y el 18 de octubre de 2026, el entorno macroeconómico de Estados Unidos estuvo dominado por presiones inflacionistas persistentes y el elevado coste global de la energía. Los datos del índice de precios al consumo (IPC) general de septiembre, publicados el 14 de octubre, mostraron que la inflación anual se aceleró hasta el 3,7%, impulsada por un repunte del 9,1% en los precios de la gasolina, mientras que el IPC subyacente mensual aumentó un 0,3%. La inflación mayorista también resultó ser más alta de lo previsto: el índice de precios de producción (IPP) de septiembre subió un 1,3% intermensual y un 6,3% interanual. Los precios del petróleo crudo se mantuvieron en niveles elevados debido a las tensiones geopolíticas en Oriente Medio; el crudo WTI cerró por encima de los 101 dólares por barril y el crudo Brent tocó brevemente los 110 dólares por barril. El rendimiento del bono del Tesoro de Estados Unidos a 10 años de referencia experimentó oscilaciones intradía cerca de máximos de varias décadas por encima del 5,2%, antes de retroceder hacia el 5,08% al final de la semana, impulsado por las compras de bonos como activo refugio en medio de la debilidad de la renta variable.
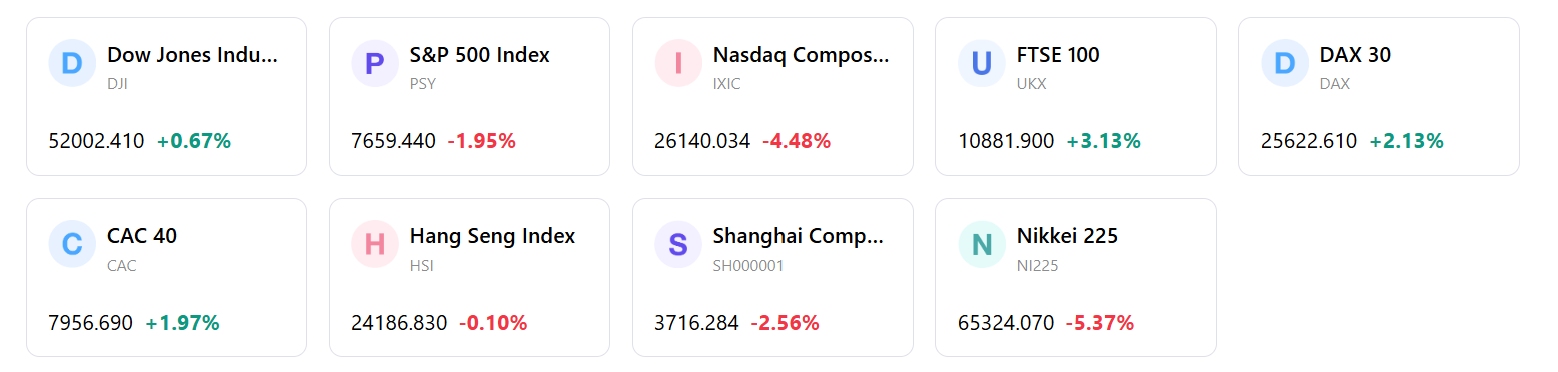
Los principales índices de renta variable de Estados Unidos mostraron una acusada divergencia durante el periodo comprendido entre el 12 y el 18 de octubre de 2026. El índice Nasdaq Composite, de alto peso tecnológico, registró su peor rendimiento semanal desde junio, al caer un 4,48% y finalizar en 26.140,03 puntos, mientras que el índice amplio S&P 500 retrocedió un 1,95% hasta cerrar en 7.659,44 puntos. Por el contrario, el Promedio Industrial Dow Jones avanzó un 0,67% para situarse en 52.002,41 puntos, impulsado por la rotación hacia valores defensivos y empresas de gran capitalización tradicionales (blue chips). El índice de pequeña capitalización Russell 2000 cayó un 3,00% hasta terminar en 2.721,37 puntos. El comportamiento sectorial puso de manifiesto un severo retroceso en las acciones tecnológicas y de semiconductores, con el índice de semiconductores PHLX cayendo un 11,41% a lo largo de ocho sesiones consecutivas a la baja. Mientras tanto, los sectores defensivos, incluidos bienes de consumo básico, salud, servicios públicos y energía, superaron al mercado general.
La temporada de resultados empresariales del tercer trimestre comenzó oficialmente con las principales instituciones financieras, como JPMorgan Chase, Goldman Sachs, Citigroup y Wells Fargo, presentando sólidas cifras de ingresos y beneficios, impulsadas por el buen desempeño de sus mesas de negociación y el margen de intereses. Sin embargo, la atención del mercado se desplazó rápidamente hacia el sector tecnológico, ya que el creciente escrutinio sobre la deuda vinculada a la infraestructura de inteligencia artificial y el rendimiento del gasto en capital desencadenó ventas generalizadas en valores de semiconductores y neocloud altamente apalancados. Las firmas especializadas en infraestructura de IA sufrieron fuertes pérdidas, ensombreciendo las perspectivas de los proveedores de los fabricantes de chips. Además, las comunicaciones de la Fed y los datos económicos acentuaron la preocupación de que las persistentes presiones del coste de la vida y de la energía obliguen a las autoridades monetarias a mantener los tipos de interés elevados hasta finales de año.
Los flujos de capital reflejaron una marcada postura de aversión al riesgo dentro de los valores de crecimiento y un apetito por instrumentos defensivos. Los inversores institucionales retiraron capital de las acciones tecnológicas de alta beta para trasladarlo hacia títulos del Tesoro de Estados Unidos y sectores con atractiva rentabilidad por dividendo. La volatilidad del mercado aumentó notablemente: el VIX, el índice de volatilidad de referencia de Wall Street, se disparó más de un 20% para situarse en torno a los 20,0 puntos, reflejando una mayor inquietud entre los inversores. Los indicadores de sentimiento viraron bruscamente hacia terreno pesimista, ya que el índice Fear & Greed de CNN cayó a 18 sobre 100 y entró en la zona de miedo extremo en medio del repliegue generalizado de los valores de crecimiento de megacapitalización y los elevados rendimientos de la deuda pública.
La semana de negociación marcó una rotación estructural clave dentro del mercado alcista de Estados Unidos, impulsada por el doble catalizador de unos datos de inflación tenaces y la reevaluación de la expansión tecnológica financiada con deuda. La lógica del mercado pasó de un rally alcista generalizado basado en el impulso a una evaluación rigurosa de los fundamentales a nivel micro y a una estrategia de asignación defensiva. Aunque el gasto de los consumidores nacionales se mantuvo resistente, la persistente presión de los rendimientos de la deuda y la preocupación por el apalancamiento en sectores específicos han moderado el recorrido al alza de los principales índices, configurando un entorno macroeconómico definido por una mayor dispersión entre distintas clases de activos y por la rotación de factores.
Factores clave del mercado e inversión para la próxima semana
De cara a la próxima semana de negociación, la atención del mercado se centrará en los destacados anuncios de resultados del tercer trimestre de los principales líderes tecnológicos y de crecimiento, entre ellos Meta Platforms, Tesla y Netflix, junto con importantes corporaciones industriales y de defensa. Las publicaciones económicas incluirán los datos preliminares del PMI manufacturero y de servicios, los indicadores del mercado de la vivienda y las solicitudes semanales de subsidio de desempleo. Los inversores también analizarán detenidamente los comentarios programados de los miembros de la Reserva Federal antes del periodo de silencio previo a la reunión a finales de octubre del Comité Federal de Mercado Abierto.
Se espera que la dinámica del mercado esté determinada por la interacción entre la presentación de resultados corporativos y las expectativas sobre los tipos de interés. Si los resultados de las empresas tecnológicas de gran capitalización muestran una sólida conversión en ingresos y una gestión disciplinada del balance, las valoraciones del sector podrían estabilizarse tras el reciente retroceso. Sin embargo, es probable que la persistente inflación energética y las presiones continuas sobre los precios mayoristas mantengan elevados los rendimientos de los bonos del Tesoro, respaldando la preferencia institucional por el estilo 'value', un alto rendimiento de flujo de caja libre y factores defensivos de renta variable frente al crecimiento especulativo.
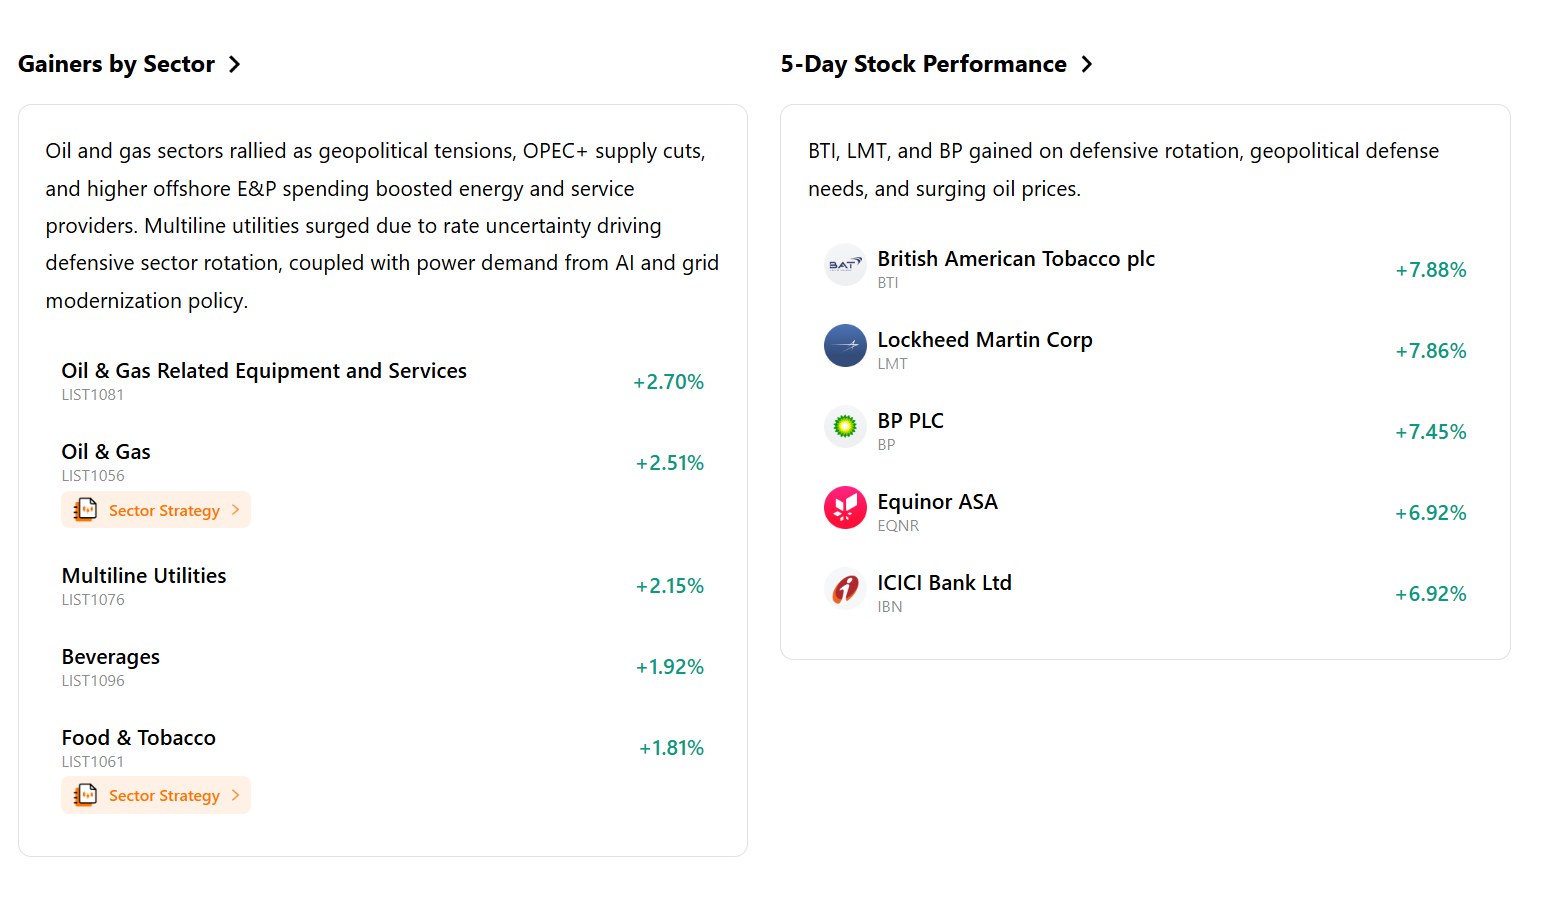
La estrategia de cartera debe priorizar la gestión de riesgos, la calidad y la visibilidad del flujo de caja. Las asignaciones en renta variable deberían mantener una postura sobreponderada en sectores defensivos de valor, como bienes de consumo básico, salud y productores de energía beneficiados por precios firmes de las materias primas, junto con entidades financieras seleccionadas de alta calidad con sólidos márgenes netos de interés. La exposición a acciones tecnológicas y de crecimiento debe concentrarse en megacapitalizaciones de alta convicción que dispongan de balances sólidos y flujos de caja orgánicos, manteniendo al mismo tiempo coberturas y suficiente liquidez en efectivo para gestionar la volatilidad en curso.
Entre los riesgos clave que requieren un estrecho seguimiento figura una posible segunda ola de inflación impulsada por precios del petróleo crudo sostenidos por encima de los 100 dólares por barril, lo que podría obligar a la Reserva Federal a seguir una trayectoria de tipos más agresiva. Además, las tensiones en el mercado de crédito en torno a los proveedores de infraestructura de inteligencia artificial altamente apalancados plantean el riesgo de un contagio más amplio en el mercado. La volatilidad geopolítica en regiones de tránsito energético y las posibles revisiones a la baja de las previsiones de ingresos durante el punto álgido de la temporada de resultados también presentan riesgos a la baja para la estabilidad general del mercado.
Mercados semanal
Rendimiento del índice a 5 días
Este contenido ha sido traducido por IA y revisado por humanos. Se ofrece solo con fines de referencia e información general, y no constituye asesoramiento en materia de inversión.
Artículos Recomendados







Comentarios (0)
Haga clic en el botón $, introduzca el símbolo y seleccione si desea vincular una acción, un ETF o otro valor.