


Previa de resultados del T3 de Morgan Stanley: Se espera que los ingresos crezcan un 10.8%, el precio objetivo más alto de Wall Street prevé 262 $


Podcast IA


Morgan Stanley presentará sus resultados del tercer trimestre fiscal 2026 el 14 de octubre, hora del Este. El mercado prevé ingresos de 20.190 millones de dólares, un incremento interanual del 10,8 %, y un beneficio por acción de 2,94 dólares, tras revisiones a la baja que reflejan cautela. El foco de los inversores se centrará en el desempeño de Valores Institucionales —especialmente renta variable y banca de inversión—, la captación de nuevos activos en Gestión de Patrimonio y las perspectivas para el cuarto trimestre, factores clave que determinarán la volatilidad de la acción.
TradingKey - Morgan Stanley (MS) presentará sus resultados financieros correspondientes al tercer trimestre del ejercicio fiscal 2026 antes de la apertura del mercado el 14 de octubre, hora del Este, y celebrará una conferencia telefónica sobre sus resultados a las 9:30 a. m. del mismo día.
Al cierre de esta edición, en las operaciones previas a la apertura del mercado en Estados Unidos el 13 de octubre, las acciones de MS cotizaban a 192,28 dólares, con un alza del 1,19%.
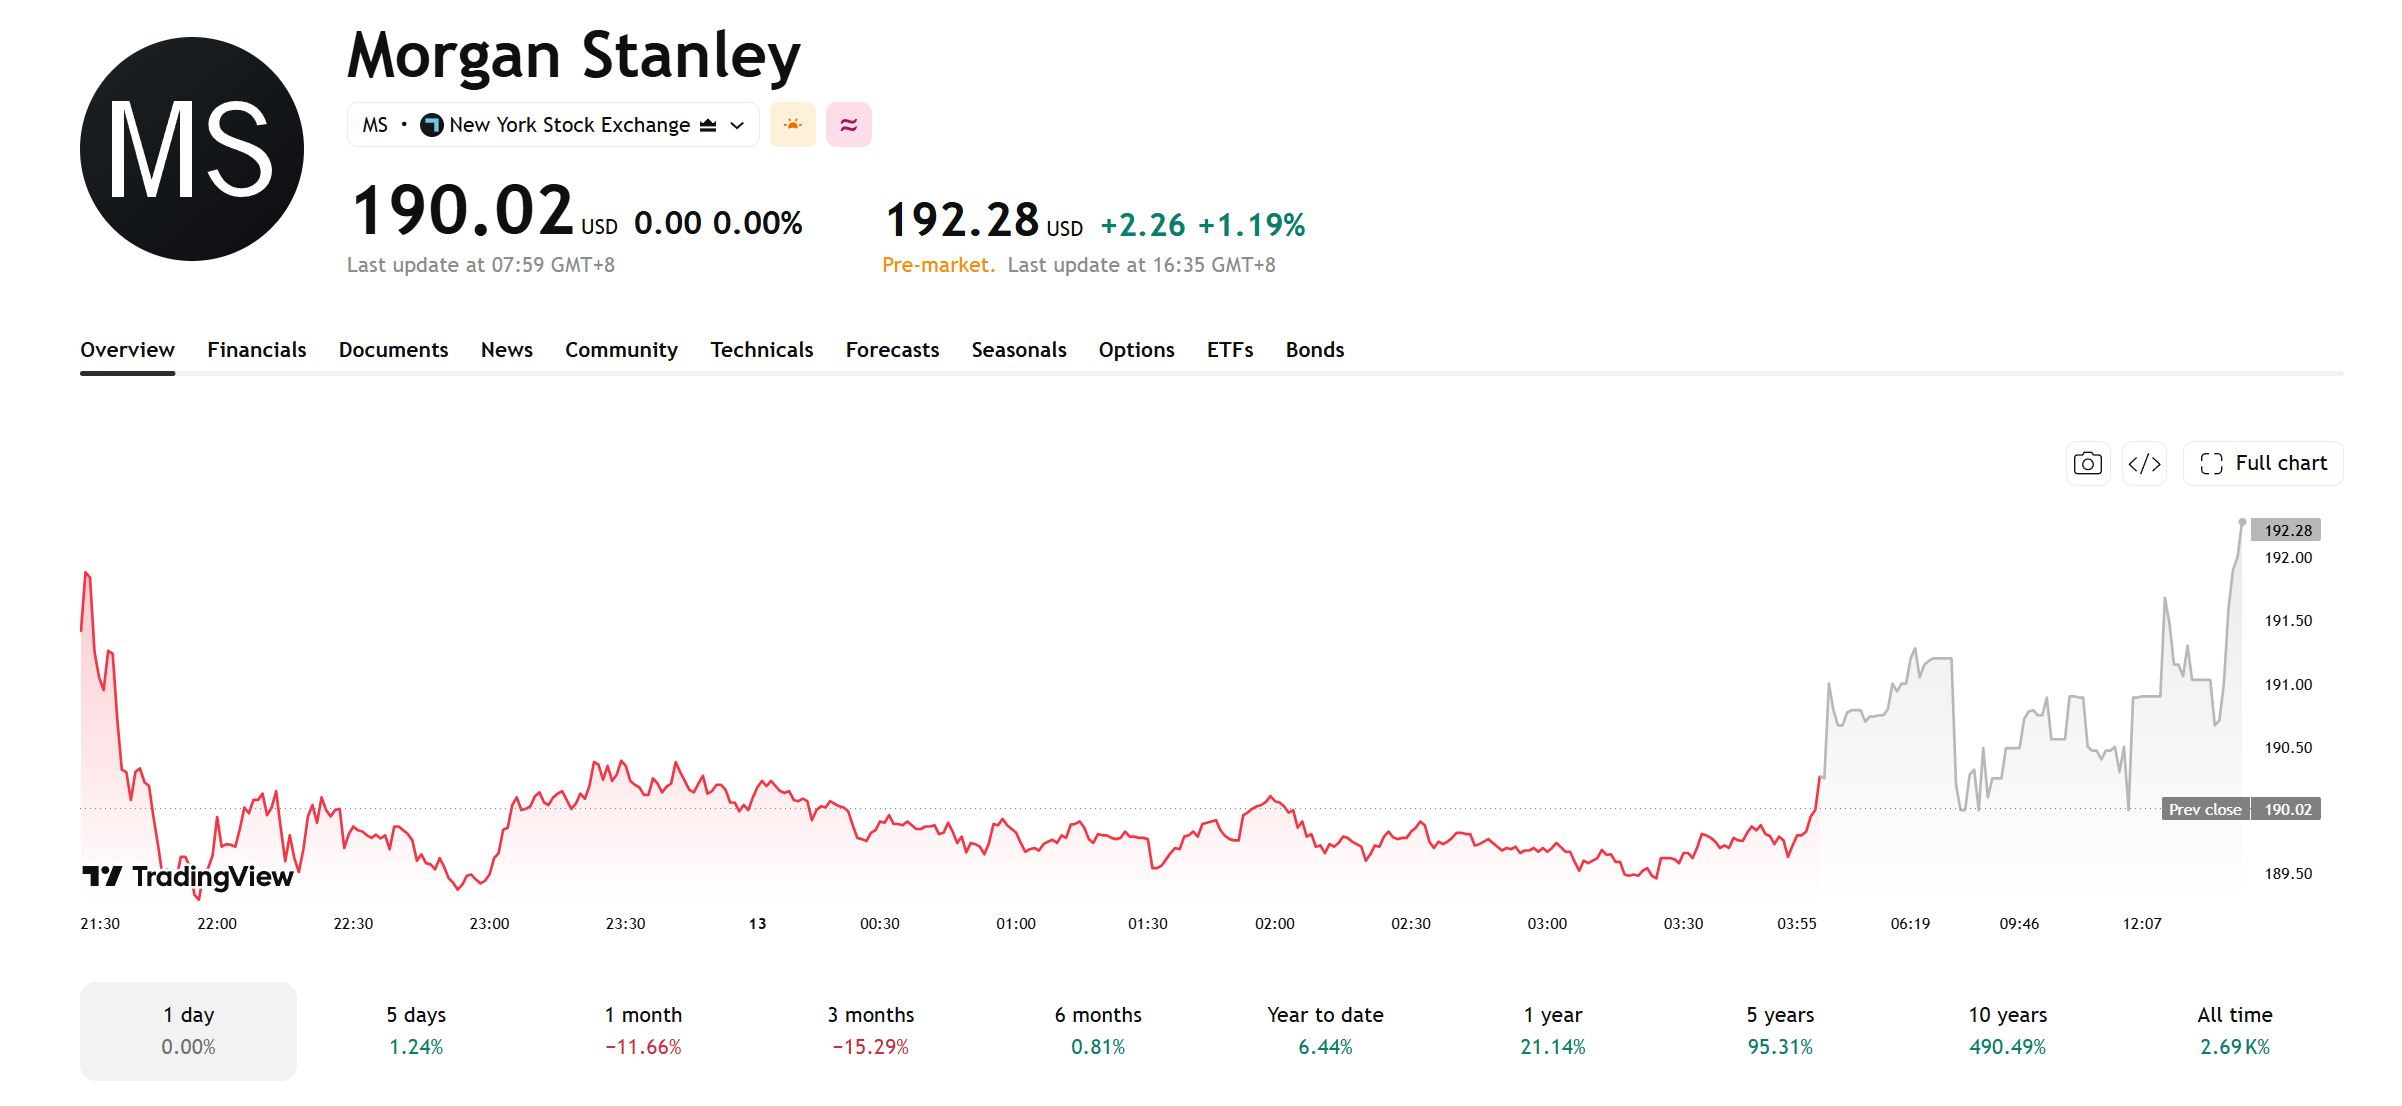
[Fuente: TradingView]
Expectativas del mercado: se prevé que los ingresos del T3 crezcan un 10,8 %, pero las expectativas de beneficios disminuyen
Según los datos de 16 analistas recopilados por AlphaStreet, el mercado prevé que los ingresos de Morgan Stanley en el tercer trimestre alcancen los 20.190 millones de dólares y que el beneficio por acción sea de 2,94 dólares.
Tomando como base los ingresos de 18.224 millones de dólares del tercer trimestre de 2025, se espera que los ingresos de este trimestre crezcan aproximadamente un 10,8% interanual.
En los últimos 30 días, el consenso de mercado sobre el BPA se ha revisado a la baja de 3,16 a 2,94 dólares, lo que indica que algunos analistas se muestran más cautos respecto al ritmo de crecimiento de los ingresos por trading y banca de inversión.
Actualmente, los analistas estiman que el BPA oscilará entre 2,60 y 3,20 dólares y que los ingresos se situarán entre 19.830 millones y 21.480 millones de dólares. El amplio rango de previsiones refleja una creciente divergencia en el mercado, lo que podría aumentar el riesgo de volatilidad en la cotización tras la presentación de resultados.
Análisis de resultados del 2T: El trading y la banca de inversión impulsan el crecimiento del beneficio
En el segundo trimestre, Morgan Stanley registró ingresos netos de aproximadamente 21.350 millones de dólares, lo que supone un aumento del 27% interanual; el beneficio neto fue de 5.581 millones de dólares, un 58% más interanual; y el beneficio por acción se situó en 3,46 dólares, frente a los 2,13 dólares del mismo periodo del año anterior.
Los ingresos netos de Valores Institucionales alcanzaron los 11.040 millones de dólares, un 44% más interanual. Entre ellos, los ingresos del negocio de renta variable fueron de 6.300 millones de dólares, un 69% más interanual; los ingresos de banca de inversión sumaron 2.437 millones de dólares, un 58% más interanual; y los ingresos de renta fija se situaron en 2.455 millones de dólares, un 13% más interanual. La negociación de renta variable y la banca de inversión fueron los principales motores de crecimiento de la división.
Los ingresos netos de Gestión de Patrimonio alcanzaron los 8.856 millones de dólares, un 14% más interanual, impulsados principalmente por las comisiones de gestión de activos, el margen neto por intereses y el crecimiento de los activos de clientes. La división captó 148.000 millones de dólares en nuevos activos netos durante el trimestre.
Métricas clave de atención: ingresos de trading, comisiones de banca de inversión y activos de gestión de patrimonios
En el tercer trimestre, el mercado prestará especial atención al desempeño del segmento de Valores Institucionales de Morgan Stanley. Según las previsiones del mercado citadas por el Financial Times, los ingresos combinados por operaciones en renta variable y renta fija de cinco de los principales bancos de inversión podrían alcanzar los 38.000 millones de dólares, lo que supone un aumento de aproximadamente el 13% interanual, pero un descenso de cerca del 20% respecto a los niveles récord del segundo trimestre.
Por lo tanto, la caída real en los ingresos por operaciones de Morgan Stanley, así como su rendimiento en comparación con sus competidores, configurará las expectativas del mercado sobre sus resultados de todo el año.
Actualmente, el mercado prevé que los ingresos por banca de inversión de Morgan Stanley en el segmento de Valores Institucionales alcancen aproximadamente 2.160 millones de dólares en el tercer trimestre. Los inversores estarán atentos a si se puede mantener el crecimiento de los ingresos por asesoramiento en fusiones y adquisiciones, emisión de acciones y suscripción de deuda, además de a la evaluación que haga la directiva sobre la cartera de operaciones previstas para el cuarto trimestre.
En el segmento de Gestión de Patrimonio, los aspectos clave a seguir incluyen el flujo neto de nuevos activos, el volumen de activos de clientes y los ingresos netos por intereses. Los ingresos de este segmento suelen ser más estables que los de las operaciones bursátiles, pero los retrocesos del mercado podrían lastrar las comisiones de gestión de activos, mientras que el aumento de los costes de los depósitos también podría presionar los ingresos netos por intereses.
El precio objetivo más alto de Wall Street prevé $262
Según los datos de Stock Analysis, 26 analistas tienen un precio objetivo medio de 222,14 dólares para Morgan Stanley, lo que supone aproximadamente un 16,9% más que su precio de cierre de 190,02 dólares del 12 de octubre, situándose el precio objetivo más alto en 262 dólares.
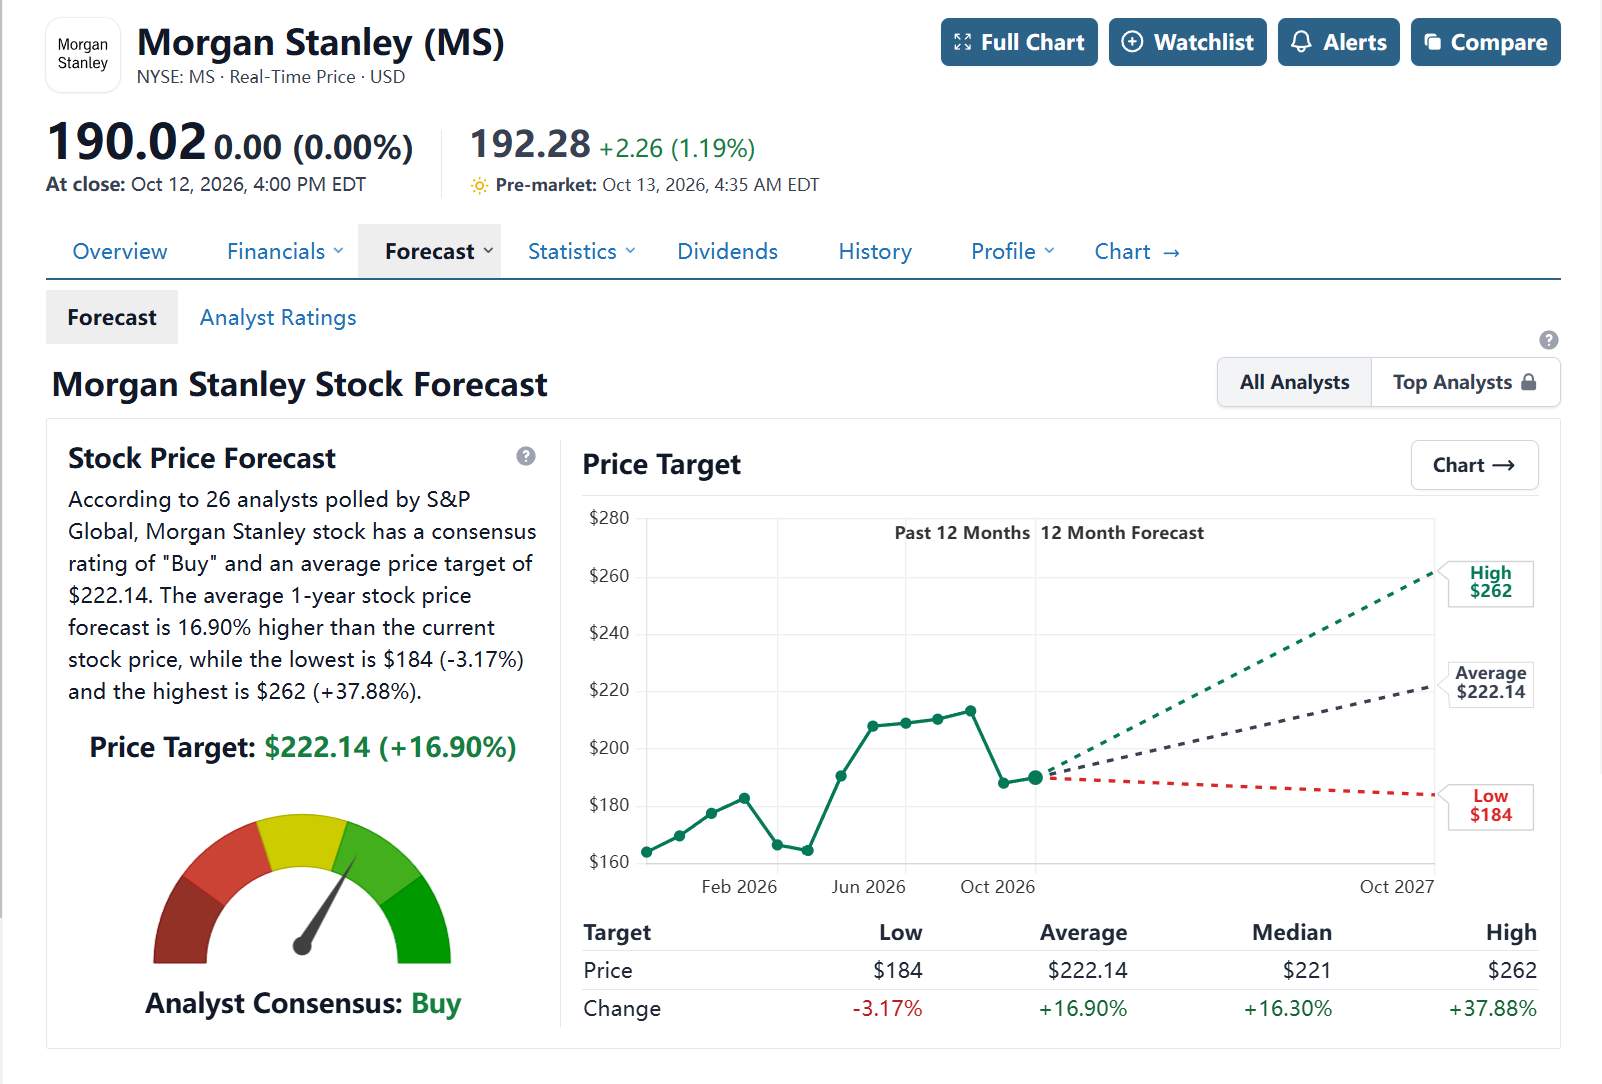
[Fuente: Stock Analysis]
El mercado prevé que los ingresos por trading de Morgan Stanley en el tercer trimestre mantengan un crecimiento interanual, aunque retrocederán respecto a los niveles récord alcanzados en el segundo trimestre. Además, los inversores centrarán su atención en los ingresos de banca de inversión, la captación neta de nuevos activos en gestión de patrimonios, el margen de intereses y el control de gastos.
Si la caída de los ingresos por trading es limitada, la banca de inversión continúa creciendo, la gestión de patrimonios mantiene las entradas netas de activos y el BPA supera la estimación del mercado de unos 2,94 dólares, la cotización podría acercarse a los 220 dólares. Por el contrario, si la actividad de trading se enfría de manera significativa, el flujo de operaciones de banca de inversión no alcanza las expectativas o la directiva rebaja sus previsiones, la acción podría volver a poner a prueba el soporte cercano a los 180 dólares.
Actualmente, el principal foco de atención del mercado se centra en si la gestión de patrimonios podrá seguir aportando un crecimiento constante una vez que se enfríe la actividad en los mercados de capitales.
Este contenido ha sido traducido por IA y revisado por humanos. Se ofrece solo con fines de referencia e información general, y no constituye asesoramiento en materia de inversión.
Artículos Recomendados










Comentarios (0)
Haga clic en el botón $, introduzca el símbolo y seleccione si desea vincular una acción, un ETF o otro valor.