


Previa de resultados del 3T de ASML: los ingresos podrían aumentar un 55 % interanual, Wall Street prevé hasta 2.866 $


Podcast IA


ASML publicará sus resultados del tercer trimestre de 2026 el 14 de octubre, con previsiones de ingresos entre 11.600 y 11.800 millones de euros, impulsados por la demanda de chips de inteligencia artificial. El consenso de mercado anticipa un beneficio por acción de 12,47 dólares. Los inversores vigilarán de cerca los márgenes brutos, que podrían alcanzar hasta el 57%, y la evolución de los pedidos de sistemas EUV y EUV High-NA. Wall Street mantiene una perspectiva optimista, con un precio objetivo medio de 2.470,81 dólares, respaldado por una sólida visibilidad de la demanda más allá de 2027.

TradingKey - ASML (ASML) publicará sus resultados financieros del tercer trimestre del ejercicio fiscal 2026 el 14 de octubre. Como proveedor global clave de equipos de litografía por ultravioleta extremo (EUV), la compañía se está beneficiando de la demanda de chips avanzados impulsada por la expansión de la infraestructura de inteligencia artificial.
Los mercados esperan actualmente que los ingresos de ASML en el tercer trimestre se sitúen entre aproximadamente 11.600 millones y 11.800 millones de euros, o unos 13.200 millones a 13.500 millones de dólares, lo que representa un aumento de alrededor del 55% interanual; el beneficio por acción esperado por American Depositary Receipt (ADR) oscila aproximadamente entre 12,1 y 12,5 dólares.
El consenso de mercado prevé que los ingresos de ASML en el tercer trimestre alcancen aproximadamente 13.180 millones de dólares y un beneficio por acción de alrededor de 12,47 dólares. Dado que la empresa presenta sus resultados financieros en euros, las conversiones a dólares estadounidenses y las metodologías contables del BPA pueden variar según los diferentes proveedores de datos.
Al cierre del pasado viernes, el precio de la acción de ASML se situó en 1.780,34 dólares, registrando importantes ganancias tanto en lo que va de año como en los últimos doce meses, lo que elevó su capitalización bursátil a unos 700.000 millones de dólares. A medida que su valoración se expande rápidamente, este informe financiero no solo debe cumplir con las expectativas del mercado, sino también demostrar que la demanda de equipos impulsada por los chips de IA, la lógica avanzada y las memorias de alto ancho de banda puede mantenerse más allá de 2027.
El crecimiento de los ingresos del tercer trimestre ya está reflejado en las expectativas
Anteriormente, ASML preveía que los ingresos del tercer trimestre se situaran entre los 11.000 millones y los 12.000 millones de euros, con un margen bruto de entre el 55% y el 57%; se espera que los ingresos por gestión de la base instalada alcancen aproximadamente 2.900 millones de euros, mientras que los gastos en I+D y los gastos generales, de venta y administrativos (SG&A) se proyectan en unos 1.200 millones y 400 millones de euros, respectivamente.
Según las previsiones del mercado, de entre 11.600 millones y 11.800 millones de euros, los ingresos del tercer trimestre se situarían cerca del rango medio-alto de las estimaciones de la empresa, lo que representa un crecimiento significativo frente a los 9.330 millones de euros del segundo trimestre. En comparación con los 7.500 millones de euros en ingresos del mismo periodo de 2025, el incremento podría superar el 50%. Las previsiones del mercado para el beneficio por acción de sus ADR (American Depositary Receipt) se sitúan entre los 12,1 y los 12,5 dólares, reflejando asimismo el impacto de una mejor combinación de productos y una mayor escala de ingresos.
En el segundo trimestre, ASML registró unos ingresos de 9.330 millones de euros y un beneficio neto de 2.920 millones de euros, con un beneficio básico por acción de 7,59 euros. Los ingresos por gestión de la base instalada alcanzaron los 2.760 millones de euros, cifra superior a las expectativas iniciales de la dirección, lo que impulsó el margen bruto hasta el 54%. Al abarcar el mantenimiento de equipos, las actualizaciones de software y la optimización de la productividad, este negocio suele ofrecer una mayor estabilidad de ingresos que las ventas de equipos nuevos y sirve de apoyo fundamental para los márgenes de beneficio de ASML.
Dado que el mercado ya ha descontado por completo el crecimiento de los ingresos del tercer trimestre, el mero hecho de alcanzar unos 11.600 millones de euros podría no ser suficiente para impulsar de forma significativa la cotización de la acción. Los inversores están más interesados en ver que los márgenes brutos se acerquen al límite superior de la previsión del 57%, así como en que los ingresos por servicios y actualizaciones sigan superando las expectativas. Si los ingresos se aproximan a los 12.000 millones de euros mientras los márgenes brutos se mantienen sólidos, esto indicaría que los sistemas EUV de alto valor y los negocios de actualización están mejorando la combinación general de productos.
Los pedidos de EUV son más importantes que los ingresos del trimestre actual
Los ingresos reconocidos de ASML en el trimestre provienen principalmente de pedidos de equipos firmados hace meses o incluso años, por lo que las reservas netas de pedidos reflejan mejor la demanda futura. Es probable que las variaciones en los pedidos de sistemas EUV y EUV High-NA del tercer trimestre sean clave para determinar la trayectoria de la cotización tras la publicación de los resultados.
ASML es el único proveedor comercial del mundo capaz de suministrar máquinas de litografía EUV a gran escala. Cuando TSMC, Samsung, Intel y los fabricantes de memorias amplían sus nodos avanzados, todos necesitan incorporar equipos EUV. El acelerado crecimiento de la demanda de aceleradores de IA, chips personalizados y memorias HBM está impulsando a los fabricantes de lógica avanzada y DRAM a incrementar sus inversiones de capital.
La compañía declaró anteriormente que su capacidad de producción de sistemas EUV low-NA sería de unas 65 unidades en 2026, con planes para aumentarla alrededor de un 30% en 2027 y explorar una ampliación adicional del 30% en 2028. Las máquinas de litografía DUV por inmersión siguen una trayectoria de expansión similar, con una capacidad cercana a las 130 unidades en 2026. La dirección afirmó que la capacidad de sistemas EUV low-NA para 2027 está cubierta en su casi totalidad por pedidos de clientes, y que también se han asegurado importantes compromisos de compra para 2028.
La tecnología EUV High-NA constituye el núcleo del potencial de crecimiento a largo plazo de ASML. Con un precio unitario que podría alcanzar unos 400 millones de dólares, este equipo permite mejorar la resolución en procesos avanzados y reducir el número de pasos de exposición múltiple necesarios en determinadas etapas de la fabricación de chips. Intel completó anteriormente la cualificación del proceso EUV High-NA en ciertos productos 18A, lo que demuestra que esta tecnología avanza con firmeza desde la verificación en I+D hacia su aplicación en la producción en masa.
Un aspecto clave del informe de resultados del tercer trimestre es el ritmo de entrega de los equipos High-NA y el reconocimiento de sus ingresos, así como si TSMC, Samsung e Intel están acelerando su adopción. Si los plazos de despliegue de los clientes se adelantan, el precio medio de venta y el techo de ingresos a largo plazo de ASML podrían elevarse aún más.
Se elevan las previsiones, el precio objetivo medio de Wall Street sube a $2.470
En su informe de resultados del segundo trimestre, ASML elevó significativamente su previsión de ingresos para 2026 desde el rango anterior de 36.000 a 40.000 millones de euros hasta situarlo entre 43.000 y 45.000 millones de euros, al tiempo que incrementó su pronóstico de margen bruto para todo el año a un rango de entre el 54% y el 56%. Este ajuste indica que la inversión en infraestructura de IA se está traduciendo de forma continua en demanda de capacidad de memoria y lógica avanzada, mientras que los planes de expansión de clientes como TSMC, Samsung, SK Hynix y Micron Technology también están mejorando la visibilidad de los pedidos de ASML para los próximos años.
Wall Street mantiene un optimismo generalizado sobre las perspectivas a largo plazo de ASML. Según TipRanks, los 6 analistas que han dado cobertura al valor en los últimos tres meses le han otorgado una recomendación de Compra, con un precio objetivo medio a 12 meses de 2.470,81 dólares, una previsión máxima de 2.865,89 dólares y una mínima de 2.100 dólares. Tomando como referencia el último precio de cierre de 1.780,34 dólares, el precio objetivo medio representa un potencial de revalorización de aproximadamente el 38,78%.
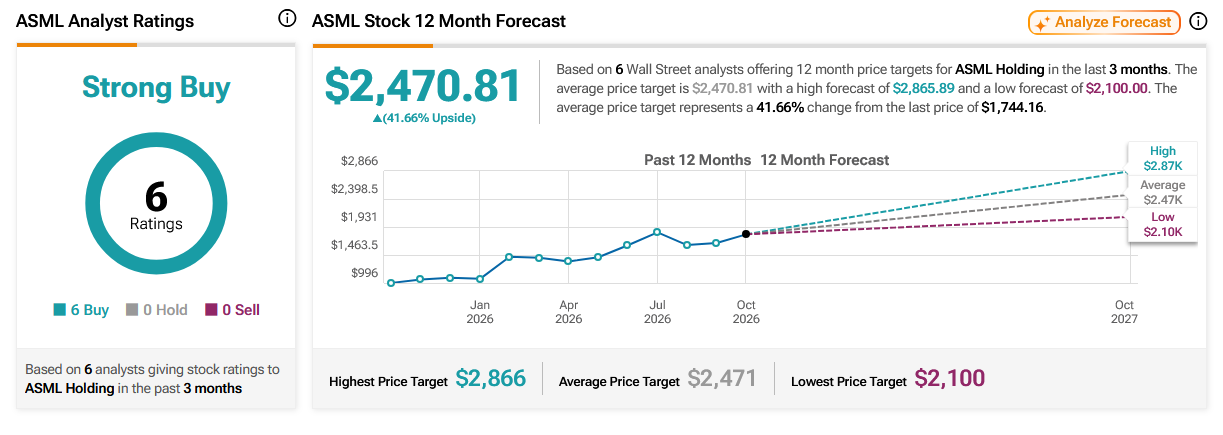
Fuente: TipRanks
Este contenido ha sido traducido por IA y revisado por humanos. Se ofrece solo con fines de referencia e información general, y no constituye asesoramiento en materia de inversión.
Artículos Recomendados





Comentarios (0)
Haga clic en el botón $, introduzca el símbolo y seleccione si desea vincular una acción, un ETF o otro valor.