


【Premercado de EE. UU.】 El petróleo se dispara más de un 4 %, los futuros de los tres principales índices bursátiles caen mientras la financiación de 50.000 millones de dólares para chips de IA de Broadcom y la huelga de Micron centran la atención



Podcast IA


El 8 de octubre, hora del Este, los futuros de los índices bursátiles estadounidenses cayeron debido al aumento de los precios del petróleo —impulsado por tensiones geopolíticas entre Estados Unidos e Irán— y a la subida de los rendimientos de los bonos del Tesoro. Esta situación debilitó el apetito por el riesgo y afectó a activos como las criptomonedas. No obstante, las valoraciones corporativas y los resultados empresariales generaron divergencias: empresas energéticas y algunas tecnológicas con buenas perspectivas avanzaron, mientras que el sector de chips sufrió presiones generales. La Reserva Federal mantuvo expectativas de nuevas subidas de tipos de interés.

TradingKey - El jueves (8 de octubre), hora del Este, el aumento de los precios del petróleo y la subida de los rendimientos de los bonos del Tesoro de Estados Unidos lastraron conjuntamente el apetito por el riesgo, lo que provocó caídas generalizadas en los futuros de los tres principales índices de las bolsas de Estados Unidos en la negociación previa a la apertura, aunque las valoraciones de los analistas, los precios de la energía y los resultados empresariales continuaron impulsando una clara divergencia entre las distintas acciones.
Al cierre de esta edición, los futuros del Dow cayeron un 0,87%, los del S&P 500 retrocedieron un 0,49% y los del Nasdaq 100 bajaron un 0,73%.
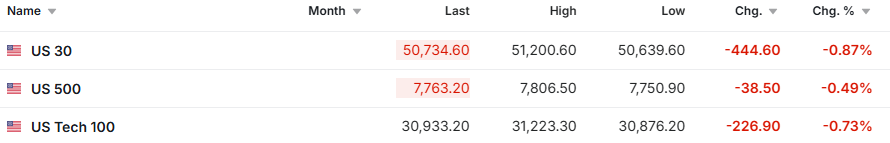
Fuente: Investing
En el mercado de materias primas, los precios internacionales del petróleo se dispararon con fuerza. El crudo WTI (USOIL) subió aproximadamente un 4,3% hasta situarse en torno a los 92,7 dólares; el crudo Brent (UKOIL) avanzó cerca de un 4,2%, superando los 105 dólares. Dado que Estados Unidos e Irán aún no han alcanzado un acuerdo para poner fin al conflicto, sumado a una posible reevaluación por parte de Estados Unidos de las opciones militares contra Irán, el mercado descontó rápidamente una prima de riesgo por interrupción en el suministro de crudo. El oro (XAUUSD) osciló cerca de los 4.120 dólares, ya que la demanda de refugio seguro por motivos geopolíticos se vio contrarrestada por el fortalecimiento del dólar estadounidense y la subida de los rendimientos de los bonos del Tesoro.
En el mercado de criptomonedas, Bitcoin (BTC) cayó alrededor de un 1%, cotizando cerca de los 82.500 dólares. El aumento de los precios del petróleo y las expectativas de nuevas subidas de tipos por parte de la Reserva Federal debilitaron la demanda de activos de riesgo de alta volatilidad.
Movimientos del mercado
Palantir (PLTR) subió cerca de un 2,4% en las operaciones previas a la apertura. Goldman Sachs (GS) elevó la recomendación de Palantir de Neutral a Comprar con un precio objetivo de $230; Yorkville Ives también le otorgó una calificación de Outperform y un precio objetivo de $250, al considerar que la demanda de IA soberana y de IA empresarial seguirá ampliando el mercado total direccionable de la empresa.
ExxonMobil (XOM) subió cerca de un 2,1% en las operaciones previas a la apertura. Un rápido aumento del precio internacional del petróleo impulsó las expectativas de beneficios de las empresas energéticas upstream; Chevron (CVX) también avanzó cerca de un 2,2% en las operaciones previas a la apertura.
PepsiCo (PEP) subió cerca de un 2% en las operaciones previas a la apertura. Los ingresos del tercer trimestre de la empresa crecieron un 5,6% interanual hasta los 25.270 millones de dólares, superando las expectativas del mercado de 24.950 millones de dólares; el beneficio por acción ajustado se situó en $2,34, también mejor de lo previsto. Sin embargo, la compañía redujo su previsión de crecimiento del BPA ajustado para todo el año del 5%-7% al 2,5%-3,5%.
Intel (INTC) cayó cerca de un 2,5% en las operaciones previas a la apertura. El mercado sigue centrado en el papel específico de Intel en el plan de la fábrica de chips de IA Terafab de Elon Musk, mientras que las acciones del sector de los chips se enfrentaron en general a presiones por toma de beneficios tras el aumento del rendimiento de los bonos del Tesoro de EE. UU. y las recientes y fuertes ganancias.
TSMC (TSM) ADR cayó cerca de un 1,6% en las operaciones previas a la apertura. TSMC registró en septiembre unos ingresos de 511.860 millones de NT$, un 54,6% más interanual; los ingresos acumulados en los primeros nueve meses de este año crecieron un 41,1%. Aunque la demanda de chips de IA sigue siendo fuerte, la presión de los elevados tipos de interés y un retroceso más amplio en el sector de los semiconductores pesaron sobre la cotización.
Noticias del mercado
Estados Unidos e Irán no han alcanzado un acuerdo para poner fin al conflicto. Según The Associated Press, que cita a The Atlantic, la Casa Blanca ha pedido al Pentágono que estudie opciones para atacar a Irán antes de las elecciones de medio mandato de noviembre. El informe citó a dos funcionarios anónimos y los planes de acción no han sido confirmados oficialmente.
Los funcionarios de la Reserva Federal continuaron señalando posibles subidas de tipos de interés. Las actas de la reunión de septiembre mostraron que la mayoría de los funcionarios consideraba que otra subida de tipos antes de finales de año podría ser adecuada; el gobernador de la Fed, Waller, afirmó el jueves que prevé que se necesitarán más subidas de tipos si los datos económicos siguen cumpliendo las expectativas, aunque estas subidas no tienen por qué ser consecutivas.
Según se ha informado, Broadcom planea más de 50.000 millones de dólares en financiación para chips de IA. Según The Wall Street Journal, que cita a personas familiarizadas con el asunto, Broadcom (AVGO) está gestionando más de 50.000 millones de dólares en financiación para un proyecto de chips de IA personalizados para OpenAI; Oracle (ORCL) y SpaceX (SPCX) también están estudiando la financiación para la adquisición de chips a gran escala. Las negociaciones se mantienen en una etapa inicial y los importes pueden cambiar.
La Casa Blanca celebrará una cumbre científica sobre IA. Según un adelanto de la Casa Blanca citado por Axios, Trump asistirá a la cumbre centrada en la "Misión Génesis", y empresas como AMD (AMD), OpenAI y Anthropic anunciarán más de 1.000 millones de dólares en compromisos del sector, mientras que la Fundación Nacional de Ciencias de EE. UU. y el Departamento de Energía también aportarán más de 100 millones de dólares para respaldar herramientas científicas de IA.
El sindicato de Micron (MU) en Taoyuan, Taiwán, obtiene la autorización de huelga. El sindicato de la planta de Micron Technology en Taoyuan declaró que aproximadamente el 99% de los 1.994 miembros votantes respaldaron la huelga, y que la disputa se centra principalmente en el sistema de bonificaciones y el establecimiento de un mecanismo de participación en beneficios a largo plazo. El sindicato aún no ha fijado una fecha para la huelga y las plantas correspondientes operan actualmente con normalidad; Taiwán es una base de producción clave para los chips DRAM y HBM de Micron, y el sindicato de Taichung se encuentra todavía en negociaciones.
Previa de datos y eventos clave
A las 8:30 ET del 8 de octubre, Estados Unidos publicará los datos de solicitudes iniciales de subsidio por desempleo.
A las 10:00 ET del 8 de octubre, Estados Unidos publicará los datos de inventarios mayoristas y ventas mayoristas de agosto.
A las 10:30 ET del 8 de octubre, Estados Unidos publicará los datos de almacenamiento de gas natural de la EIA.
A las 10:40 ET del 8 de octubre, el presidente de la Reserva Federal de Mineápolis, Kashkari, participará en una conversación durante una conferencia de investigación.
A las 13:00 ET del 8 de octubre, el Tesoro de Estados Unidos publicará los resultados de la subasta de bonos del Tesoro a 30 años.
Este contenido ha sido traducido por IA y revisado por humanos. Se ofrece solo con fines de referencia e información general, y no constituye asesoramiento en materia de inversión.
Artículos Recomendados








Comentarios (0)
Haga clic en el botón $, introduzca el símbolo y seleccione si desea vincular una acción, un ETF o otro valor.