


Pronóstico del precio de las acciones de WDC: La demanda de almacenamiento de IA impulsa los precios de los HDD, ¿puede Western Digital volver a los $500?


Podcast IA


Western Digital experimenta un rebote técnico, impulsado por la fuerte demanda de HDD Nearline en centros de datos de IA y contratos a largo plazo. Los resultados del cuarto trimestre del año fiscal 2026 superaron las expectativas, registrando mayores ingresos y márgenes. Las previsiones para el primer trimestre del año fiscal 2027 reflejan una rentabilidad continua. No obstante, persisten riesgos por valoraciones elevadas y la ejecución en tecnologías ePMR y HAMR. Técnicamente, la acción opera en un rango lateral, con una resistencia clave en los $488,19 y un soporte defensivo en los $414,63, cuya ruptura determinaría la tendencia a medio plazo.
TradingKey - El 22 de septiembre, hora del Este de Estados Unidos, Western Digital (WDC) subió un 3,67% para cerrar en $464,60, tras alcanzar un máximo intradía de $474,39. La acción avanzó por quinta jornada consecutiva, rebotando cerca de un 12,8% desde su cierre del 15 de septiembre de $411,96; en comparación con el máximo intradía de $799,87 registrado el 18 de junio, se mantiene con una caída de aproximadamente el 41,9%.
Western Digital completó la escisión de su negocio de memoria flash el 24 de febrero de 2025, y dicho negocio opera ahora de forma independiente bajo SanDisk (SNDK). Tras la escisión, Western Digital se centra en las unidades de disco duro, siendo los HDD Nearline de alta capacidad para proveedores de servicios en la nube y grandes centros de datos su principal motor de crecimiento. Los centros de datos de IA continúan impulsando la demanda de almacenamiento de datos, lo que lleva a los clientes de la nube a ampliar sus compras de HDD.
Los centros de datos de IA impulsan la demanda de HDD mientras la rentabilidad de Western Digital continúa mejorando
Western Digital reportó en el cuarto trimestre del año fiscal 2026 unos ingresos de 3.747 millones de dólares, un 44% más en comparación interanual; el margen bruto No-GAAP subió del 41,3% del periodo del año anterior al 54,4%, mientras que el beneficio por acción ajustado creció un 109% hasta los 3,56 dólares. El flujo de caja operativo y el flujo de caja libre fueron de 1.389 millones y 1.281 millones de dólares, respectivamente.
El crecimiento del beneficio estuvo impulsado principalmente por una mayor capacidad enviada de HDD, una mayor proporción de productos de alta capacidad, el aumento de precios y la mejora de la eficiencia de fabricación. Durante el trimestre, el precio medio de venta por TB registró un crecimiento interanual en el rango alto de dos dígitos, mientras que el coste por TB cayó aproximadamente un 8%.
Para el primer trimestre del año fiscal 2027, la compañía prevé unos ingresos de entre 4.000 millones y 4.200 millones de dólares, un margen bruto No-GAAP de entre el 55% y el 56%, y un beneficio por acción ajustado de entre 3,85 y 4,15 dólares. El punto medio de estas tres métricas de previsión supera los niveles reales del cuarto trimestre, lo que refleja que la demanda de almacenamiento en la nube, la combinación de productos y los precios continúan respaldando el rendimiento.
La mayor parte del volumen del negocio en la nube ya está cubierta por acuerdos a largo plazo, de los cuales uno con un cliente se extiende hasta 2029, y la empresa está negociando nuevos contratos que abarcarán de 2029 a 2031. Estos acuerdos mejoran la visibilidad del volumen, aunque la fijación real de los precios sigue dependiendo del momento en que se renueven los contratos y de la introducción de nuevos productos.
En el ámbito de los productos, han comenzado los envíos de discos duros ePMR con capacidades de hasta 40 TB, avanzando en la producción a gran escala con dos clientes; se espera que representen aproximadamente el 50% de la capacidad enviada de Nearline para el tercer trimestre del año fiscal 2027.
Western Digital planea comenzar los envíos de discos duros HAMR de 44 TB en el primer semestre de 2027. El producto aún debe completar la cualificación de los clientes y el escalado de la producción a gran escala según lo previsto, y el ritmo de este progreso afectará a la competencia de la empresa con Seagate en el mercado de discos duros de ultraalta capacidad.
¿Puede continuar el rally de las acciones de WDC?
Los motores de crecimiento a medio plazo de WDC provienen de la computación en la nube y la expansión de los centros de datos de IA, la ajustada oferta de HDD Nearline y el aumento de los precios por TB. Aunque los discos duros no participan en el cálculo de IA, siguen siendo el principal medio de almacenamiento de bajo coste para datos de entrenamiento, lagos de datos, registros y copias de seguridad.
La directiva afirmó que el precio por TB en el trimestre más reciente aumentó entre un 18% y un 19% interanual, y que la mayor parte de la producción de 2027 ya está cubierta por acuerdos a largo plazo, extendiéndose algunos pedidos hasta 2028 y 2029.
El riesgo reside en las altas expectativas del mercado. En agosto, WDC presentó unos beneficios y unas previsiones que superaron las expectativas; sin embargo, el precio de sus acciones sufrió una caída significativa, lo que indica que un crecimiento constante podría no ser suficiente para impulsar las valoraciones al alza.
De cara al futuro, los aspectos clave a seguir incluyen el precio por TB, los envíos de ePMR de 40 TB y la cualificación de HAMR. El suministro de ePMR de 40 TB se está acelerando, mientras que los productos HAMR de primera generación se encuentran en fase de cualificación con cuatro grandes clientes en la nube, con envíos previstos para el primer semestre de 2027.
Si los precios y los volúmenes de envío continúan creciendo, aún queda margen para que los beneficios de WDC aumenten; sin embargo, si la demanda se ralentiza o se retrasa la producción a gran escala de HAMR, la cotización de las acciones podría verse bajo presión.
Análisis técnico de WDC: los $488 se convierten en un nivel de resistencia clave para el rebote
[Fuente: TradingView]
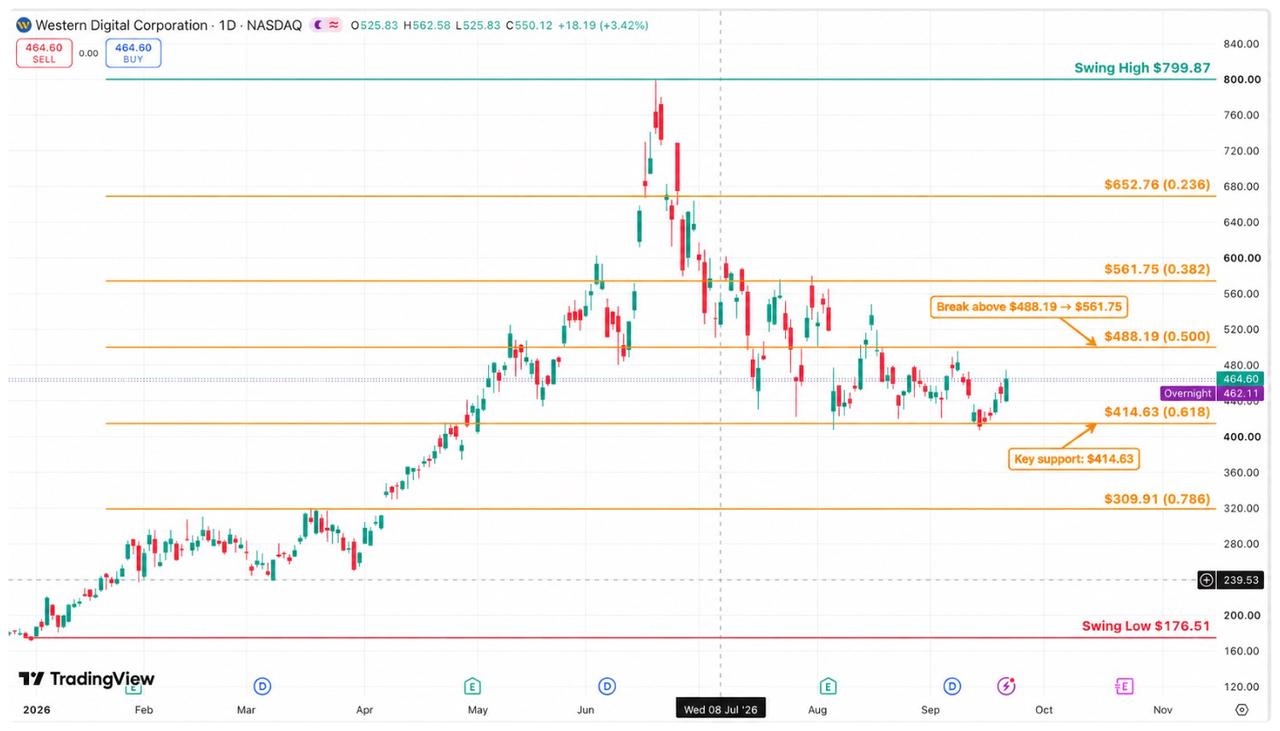
En el gráfico diario, WDC ha estado retrocediendo desde que alcanzó los $799,87 en junio. Recientemente encontró soporte cerca de los $414,63 y rebotó hasta los $464,60. El precio de la acción cotiza actualmente por debajo del nivel de retroceso de Fibonacci del 0,5 situado en $488,19, manteniéndose en términos generales en una consolidación dentro de un rango lateral entre $414 y $488.
Al alza, los $488,19 representan un nivel clave de resistencia a corto plazo. Si la acción supera este nivel con un fuerte volumen y se consolida por encima, el siguiente objetivo podría ser los $520, seguido del nivel de retroceso de Fibonacci del 0,382 en los $561,75. La zona de los $561–$562 también está próxima a una zona previa de alto volumen, donde se prevé que la presión vendedora vuelva a aumentar.
A la baja, la zona en torno a los $440 ofrece un soporte a corto plazo, mientras que los $414,63 actúan como un importante nivel defensivo a medio plazo. Si el título retrocede pero logra sostener los $414,63, la estructura de rango mantendrá su validez; si rompe decididamente a la baja al cierre, la corrección podría extenderse hasta los $380, con un soporte adicional a la baja cerca de los $309,91.
En general, WDC experimenta actualmente un rebote dentro de un rango tras una severa caída, y aún no se ha confirmado un cambio de tendencia a medio plazo. Consolidarse por encima de los $488,19 podría allanar el camino hacia una mayor recuperación rumbo a los $520–$562, mientras que una caída por debajo de los $414,63 significaría una ruptura a la baja del rango de consolidación.
Este contenido ha sido traducido por IA y revisado por humanos. Se ofrece solo con fines de referencia e información general, y no constituye asesoramiento en materia de inversión.
Artículos Recomendados











Comentarios (0)
Haga clic en el botón $, introduzca el símbolo y seleccione si desea vincular una acción, un ETF o otro valor.