


Pronóstico del precio de las acciones de Oracle: préstamo de 18.000 millones de dólares para centros de datos fuertemente descontado, ¿seguirá cayendo ORCL?



Podcast IA


El préstamo sindicado de 18.000 millones de dólares para el centro de datos Project Jupiter de Oracle en Nuevo México se ha estancado, cotizando a 89-91 centavos por dólar. Esta situación refleja la preocupación de los inversores por los costes de financiación de la IA, la dependencia de OpenAI y la reciente rebaja crediticia de Oracle a BBB-. Además, el proyecto enfrenta retrasos por restricciones energéticas y oposición local. Las acciones de Oracle muestran presión bajista a corto plazo, cotizando por debajo de la media móvil de 20 días, con un soporte clave a medio plazo en 141-142 dólares.
TradingKey - El centro de datos Project Jupiter arrendado por Oracle (ORCL) en Nuevo México se enfrenta a una nueva presión de financiación. La distribución de un préstamo sindicado de aproximadamente 18.000 millones de dólares asociado al proyecto se ha estancado, lo que refleja la creciente preocupación de los inversores sobre el avance del proyecto, los costes de financiación y el perfil crediticio de Oracle.
Según el Financial Times, los bancos sindicados, entre los que se encuentran Santander y Jefferies, ofrecen actualmente cotizaciones privadas de tan solo 89 a 91 centavos por dólar para el préstamo, lo que equivale a un valor de mercado de aproximadamente 16.000 millones a 16.400 millones de dólares. En comparación con la deuda saludable que suele cotizar cerca de la par, un descuento tan significativo implica que los inversores exigen una mayor compensación por el riesgo.
Para aclarar, este préstamo está vinculado al centro de datos Project Jupiter arrendado por Oracle y representa la financiación de un proyecto, lo que no equivale a 18.000 millones de dólares en bonos corporativos emitidos directamente por Oracle. Sin embargo, dado que Oracle es el arrendatario principal del proyecto, el estancamiento en la distribución del préstamo seguirá profundizando la preocupación del mercado respecto a sus compromisos de arrendamiento, sus gastos de capital y su riesgo crediticio.
Los descuentos en préstamos exponen la presión de financiamiento de Oracle para su expansión en IA
Ubicado en el condado de Doña Ana, Nuevo México, el proyecto Jupiter abarca unas 1.400 acres y sirve como infraestructura clave para que Oracle proporcione capacidad de cómputo de IA a OpenAI. También está estrechamente vinculado al proyecto "Stargate", impulsado conjuntamente por OpenAI, SoftBank y Oracle. A finales del año pasado, el proyecto obtuvo aproximadamente 18.000 millones de dólares en préstamos sindicados e incorporó a Blue Owl para aportar miles de millones de dólares en capital social.
En un principio, los bancos planeaban revender los préstamos a inversores institucionales para liberar espacio en sus balances. Sin embargo, las crecientes preocupaciones del mercado sobre el avance del proyecto, la calidad crediticia de Oracle y la capacidad de pago de OpenAI han estancado la distribución de la deuda, dejando a los bancos participantes con una exposición al riesgo mayor de la prevista.
Que las cotizaciones de los préstamos hayan caído a entre 89 y 91 centavos no significa que el proyecto haya incurrido en impago, pero sí indica que los mercados crediticios están reevaluando su riesgo. Si los bancos no logran completar la distribución a largo plazo, los proyectos similares en el futuro podrían tener que pagar tipos de interés más altos, ofrecer más garantías o aportar un colchón de capital social mayor, y los costes de capital para que Oracle siga expandiendo sus centros de datos de IA podrían aumentar en consecuencia.
Dichas preocupaciones no carecen de contexto.
En julio, S&P Global Ratings rebajó la calificación crediticia a largo plazo de Oracle de BBB a BBB-, dejándola a solo un peldaño del grado no de inversión. La agencia de calificación señaló que el rápido aumento del gasto en infraestructura de IA de Oracle y su elevada dependencia de OpenAI están debilitando el perfil crediticio de la compañía.
La resistencia local y el consumo de efectivo de OpenAI amplifican la incertidumbre
Los desafíos a los que se enfrenta el Proyecto Jupiter no provienen únicamente del ámbito financiero.
En un principio, estaba previsto que el proyecto se alimentara con turbinas de gas de 2,2 gigavatios, pero las autoridades de gestión de tierras de Nuevo México rechazaron la solicitud de construcción del gasoducto. Posteriormente, Oracle recurrió a la solución de pilas de combustible de Bloom Energy, pero el suministro de combustible y los permisos de emisiones correspondientes han suscitado un escrutinio similar.
A los residentes locales y a los grupos ecologistas les preocupa que los centros de datos a gran escala puedan afectar a los recursos hídricos, la calidad del aire y el suministro eléctrico. Los permisos de emisiones del proyecto se paralizaron temporalmente debido a un litigio; aunque posteriormente el tribunal permitió continuar con el proceso de aprobación, el calendario de construcción ya se ha visto afectado. La firma de inteligencia de mercado SynMax calcula que el avance inicial del proyecto se ha retrasado al menos siete meses con respecto al programa original.
Los riesgos políticos también van en aumento. La candidata a la gobernación de Nuevo México, Deb Haaland, declaró que, si resultara elegida, pausaría las aprobaciones de nuevos centros de datos de gran tamaño y exigiría a los promotores aumentar las inversiones en energías renovables. Las encuestas locales muestran que los residentes que se oponen a la construcción de centros de datos a gran escala superan con creces a quienes la apoyan. Incluso si los proyectos existentes no se cancelan directamente, la ralentización de las aprobaciones y las exigencias medioambientales adicionales podrían encarecer los costes de construcción.
Un problema mayor radica en si OpenAI podrá mantener a largo plazo sus masivos compromisos de adquisición de capacidad de cómputo. Según las proyecciones internas citadas por el Financial Times, OpenAI prevé un flujo de caja libre negativo acumulado de aproximadamente 278.000 millones de dólares entre 2026 y 2030, período en el que los gastos en computación e infraestructura podrían alcanzar los 856.000 millones de dólares. Aunque la empresa prevé que sus ingresos pasen de 36.000 millones de dólares en 2026 a 350.000 millones de dólares en 2030, sus necesidades de financiación siguen siendo inmensas.
Esto no significa que OpenAI vaya a ser incapaz de cumplir sus contratos con Oracle, pero sí implica que los riesgos de ambas partes están profundamente entrelazados. Si la financiación de OpenAI sigue su curso sin complicaciones, se prevé que la cartera de pedidos de Oracle se convierta gradualmente en ingresos por servicios en la nube. Sin embargo, si se producen cambios en la financiación, la comercialización de productos o el ritmo de desarrollo de la IA de OpenAI, es posible que Oracle aún deba asumir masivos compromisos de arrendamiento e infraestructura de centros de datos.
Análisis técnico de las acciones de Oracle
Fuente: TradingView
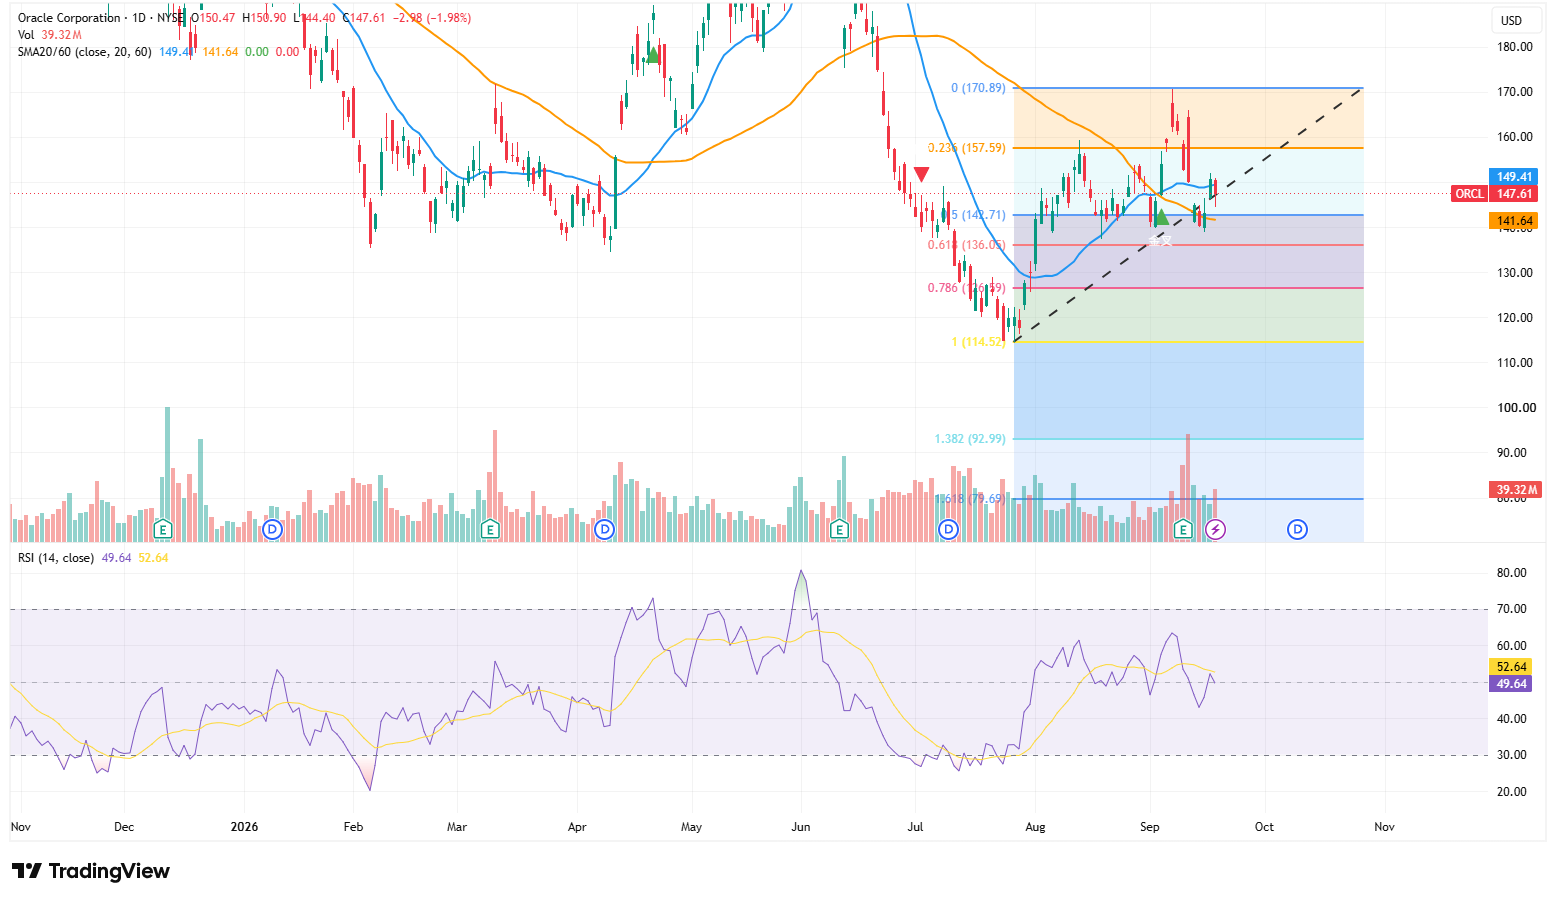
Desde el punto de vista técnico, ORCL cayó recientemente un 1,98% para cerrar en 147,61 dólares, tras llegar a tocar un mínimo intradía de 144,40 dólares en cierto momento, a medida que la presión vendedora a corto plazo se intensifica.
En la actualidad, el precio de la acción se ha situado por debajo de la media móvil de 20 días de 149,41 dólares mientras regresa cerca de una directriz alcista de corto plazo, lo que indica que el rebote previo desde los 114,52 dólares se está enfriando. Sin embargo, la media móvil de 20 días se mantiene por encima de la media móvil de 60 días de 141,64 dólares, y la cotización aún no ha perforado esta última, por lo que la estructura de rebote a medio plazo no se ha visto totalmente comprometida.
El nivel de Fibonacci de 0,382, situado cerca de los 149 dólares, coincide con la media móvil de 20 días y forma el primer nivel de resistencia inmediata. ORCL necesita recuperar y mantenerse por encima de los 149-150 dólares para aliviar la actual presión bajista; de producirse una ruptura alcista adicional, la atención podría centrarse en los 157,59 dólares por arriba. Solo una nueva ruptura por encima del máximo anterior de 170,89 dólares significaría la reanudación de la tendencia alcista a medio plazo.
En términos de impulso, el RSI de 14 días ha caído a 49,64, por debajo del nivel neutral de 50 y de la línea de señal de 52,64, lo que indica que los bajistas mantienen una ligera ventaja, aunque aún no ha entrado en territorio de sobreventa. Por lo tanto, el precio de la acción aún podría poner a prueba niveles de soporte inferiores y todavía no ha surgido una señal clara de rebote por sobreventa.
El soporte más importante por abajo se encuentra en los 141,64-142,71 dólares, una zona formada conjuntamente por la media móvil de 60 días y el nivel de retroceso de Fibonacci de 0,5. Si el precio de la acción logra sostener esta zona, podría continuar consolidándose entre los 141 y los 150 dólares; si en el gráfico diario rompe a la baja los 141 dólares con un volumen elevado, el siguiente soporte se desplazará hacia los 136,05 dólares y posteriormente probará los 126,59 dólares. El nivel de 114,52 dólares es una línea defensiva clave a medio plazo para este rebote que no se puede ceder fácilmente.
Este contenido ha sido traducido por IA y revisado por humanos. Se ofrece solo con fines de referencia e información general, y no constituye asesoramiento en materia de inversión.
Artículos Recomendados









Comentarios (0)
Haga clic en el botón $, introduzca el símbolo y seleccione si desea vincular una acción, un ETF o otro valor.